Faire détenir vos parts de SARL par une holding ne vous rend pas minoritaire aux yeux de l’URSSAF si vous contrôlez cette holding. Les parts que vous détenez indirectement, comme celles de votre conjoint ou de vos enfants mineurs, peuvent s’ajouter aux vôtres et faire basculer votre statut social, avec un écart de cotisations qui se chiffre en milliers d’euros par an.
Voici la règle exacte, les parts familiales qui comptent, les conséquences sur vos cotisations et quatre cas pratiques.
Comment savoir si un gérant de SARL est majoritaire ?
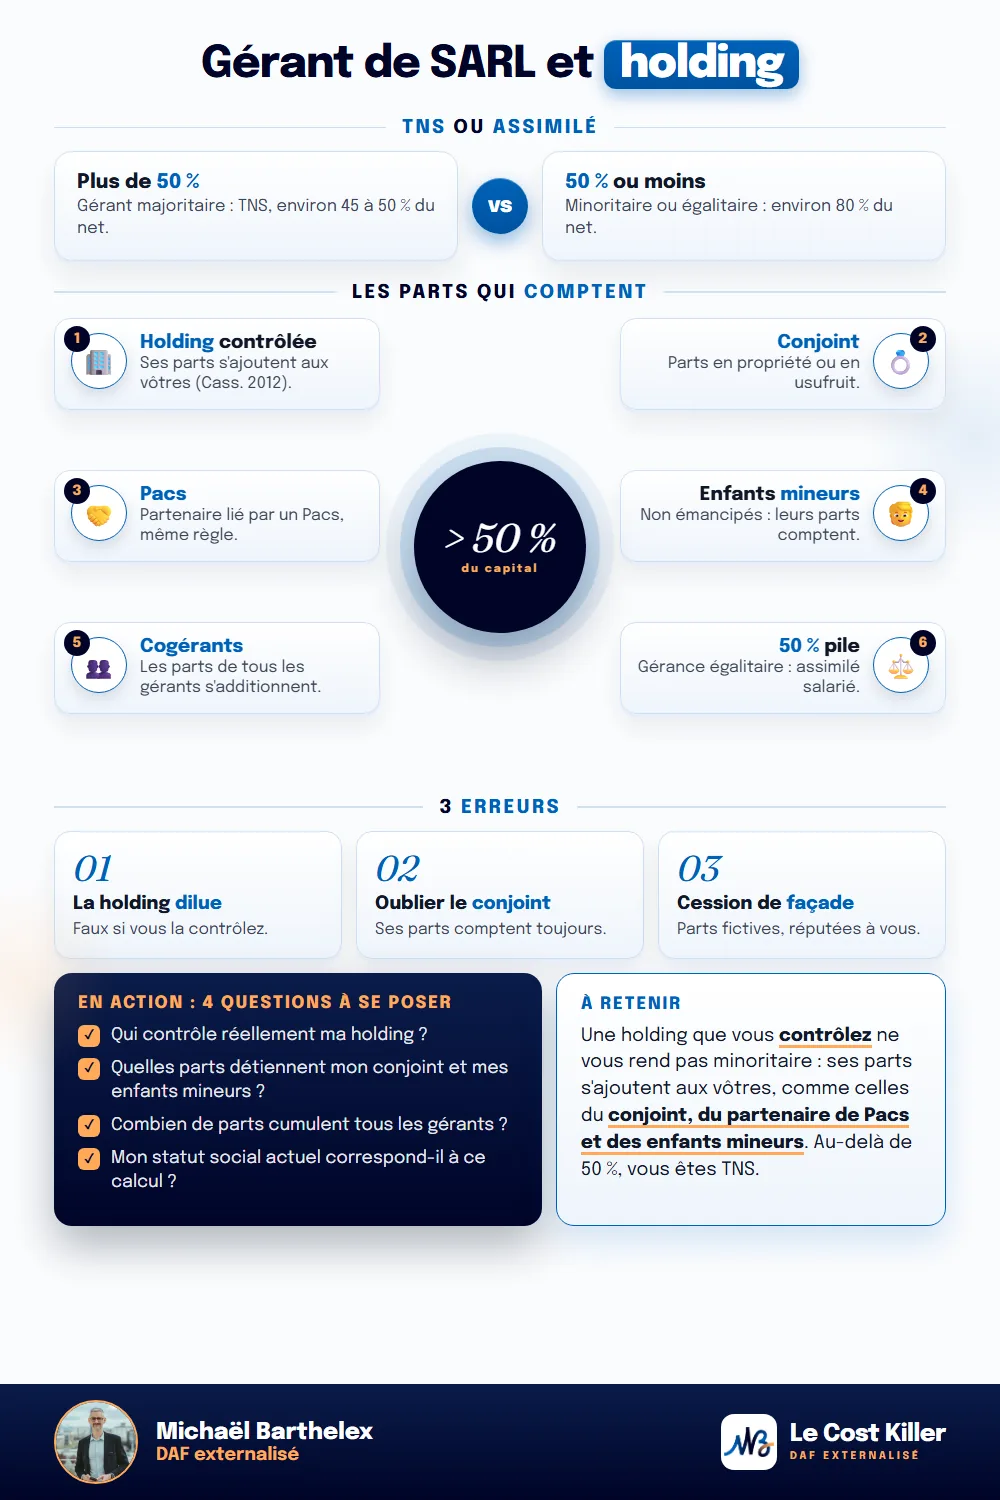
Un gérant de SARL est majoritaire lorsqu’il détient, seul ou avec les autres gérants, plus de la moitié du capital. On ajoute à ses parts celles de son conjoint, de son partenaire de Pacs et de ses enfants mineurs, ainsi que les parts qu’il contrôle via une société interposée. Majoritaire, il relève du régime des indépendants (TNS). Minoritaire ou égalitaire, il est assimilé salarié.
Le seuil se lit strictement : à exactement 50 % du capital, la gérance n’est pas majoritaire. Et lorsque la SARL compte plusieurs gérants, on additionne les parts de tous les gérants : c’est le collège de gérance qui est majoritaire ou non, même si l’un des gérants ne possède personnellement aucune part (Cour de cassation, 2e chambre civile, 31 mai 2018).
Les parts détenues par une holding comptent-elles ?
Oui, dès lors que vous contrôlez la holding. Le point surprend, car le texte social ne mentionne pas les sociétés interposées. L’article L311-3, 11° du Code de la sécurité sociale rattache au régime général les gérants de SARL « à condition que lesdits gérants ne possèdent pas ensemble plus de la moitié du capital social ». La jurisprudence a précisé que cette possession peut être indirecte.
Dans un arrêt du 16 février 2012 (n° 11-14.202), la Cour de cassation a jugé le cas d’un gérant d’EURL dont l’associé unique était une SAS qu’il contrôlait. Les juges du fond l’avaient considéré comme non majoritaire faute de parts détenues en direct. La Cour a censuré leur décision : il fallait rechercher si le gérant ne détenait pas le contrôle de la SAS, par lui-même, son conjoint ou ses enfants mineurs, et donc indirectement les parts de l’EURL.
L’administration fiscale applique la même logique pour l’article 62 du CGI. Le BOFiP (BOI-RSA-GER-10-10-10-10) prévoit de tenir compte, en plus des parts détenues personnellement, des droits exercés par l’intermédiaire d’une société contrôlée par le gérant. Deux précisions comptent :
- La forme du contrôle importe peu : ce qui compte est la prépondérance effective, appréciée à travers la détention du capital et l’exercice de fonctions de direction dans la société interposée. Le Conseil d’État a ainsi jugé majoritaire un gérant qui ne possédait aucune part de la SARL, mais était actionnaire et administrateur de la société qui en détenait 550 sur 1 000 (CE, 4 février 1970).
- Un simple pouvoir de gestion ne suffit pas : il faut un véritable pouvoir de contrôle. Le gérant d’une autre SARL, qui n’y détient pas la majorité du capital, ne peut pas ajouter à ses parts celles que détient cette société (CE, 23 février 1966).
En pratique, une holding que vous détenez majoritairement et que vous dirigez fait remonter ses parts vers vous. Une holding que vous ne contrôlez pas reste en principe hors du calcul. Si vous envisagez ce montage, l’article sur la holding et le régime mère-fille en détaille la logique fiscale.
Conjoint, Pacs, enfants mineurs : quelles parts s’ajoutent aux vôtres ?
Les deux textes, social et fiscal, reprennent la même idée avec des nuances qu’il vaut mieux connaître.
| Parts détenues par | Régime social (art. L311-3, 11° CSS) | Impôt sur le revenu (art. 62 CGI, BOFiP) |
|---|---|---|
| Le gérant, en pleine propriété ou en usufruit | Comptent | Comptent |
| Le gérant, en nue-propriété seule | Non visées par le texte | En principe non prises en compte |
| Le conjoint | Comptent (propriété ou usufruit) | Comptent (propriété ou usufruit) |
| Le partenaire de Pacs | Comptent | Comptent si le couple est soumis à imposition commune |
| Les enfants mineurs non émancipés | Comptent | Comptent |
| Les enfants majeurs, parents, frères et sœurs | Non visés par le texte | Non visés, sauf cession fictive |
| Une société contrôlée par le gérant | Comptent (Cass. civ. 2e, 16/02/2012) | Comptent en cas de contrôle effectif |
| Les autres cogérants | Additionnées (collège de gérance) | Additionnées (collège de gérance) |
Les cessions fictives ne changent rien : des parts transmises à des proches alors que le gérant en conserve les pouvoirs et les revenus restent réputées lui appartenir (BOFiP). Attention aussi à l’effet d’une entrée de votre conjoint au capital, par exemple à l’occasion de la sortie du statut de conjoint collaborateur : ses parts s’ajoutent aux vôtres et peuvent vous rendre majoritaire. Les options de statut du conjoint sont détaillées dans l’article sur le conjoint salarié.
Quelles conséquences sur vos cotisations et votre rémunération ?
Le statut détermine le régime de protection sociale et le poids des cotisations. Sur le plan fiscal, l’écart est plus faible : la rémunération du gérant majoritaire est imposée selon les règles des traitements et salaires en application de l’article 62 du CGI, comme celle du minoritaire.
| Gérant majoritaire (TNS) | Gérant minoritaire ou égalitaire (assimilé salarié) | |
|---|---|---|
| Régime social | Sécurité sociale des indépendants | Régime général |
| Cotisations sur la rémunération | De l’ordre de 45 à 50 % du revenu net | De l’ordre de 80 % du net (environ 60 % du brut) |
| Dividendes | Part au-delà de 10 % du capital, des primes d’émission et des comptes courants soumise aux cotisations TNS | Prélèvements sociaux sur revenus du patrimoine uniquement |
| Protection | Plus légère, prévoyance souvent à compléter | Proche de celle d’un salarié, hors chômage |
La règle des 10 % mérite une lecture attentive. L’article L131-6 du Code de la sécurité sociale soumet aux cotisations la part des revenus distribués perçus par le travailleur indépendant, son conjoint ou partenaire de Pacs et ses enfants mineurs non émancipés qui dépasse 10 % du capital, des primes d’émission et des comptes courants qu’ils détiennent. Les dividendes versés par la SARL à une holding ne figurent pas dans ce texte. Un montage créé uniquement pour éviter des cotisations peut toutefois être contesté s’il est jugé artificiel : il doit reposer sur une vraie justification économique.
Pour comparer en détail les deux régimes, protection comprise, lisez TNS ou assimilé salarié. Si vous êtes seul associé, la question rejoint celle du choix EURL ou SASU et de l’arbitrage salaire ou dividendes en EURL.
Quatre cas pratiques
| Situation | Calcul | Statut |
|---|---|---|
| Paul détient 20 % en direct. Sa holding, qu’il détient à 70 % et qu’il préside, détient 40 % de la SARL | 20 % + 40 % = 60 % | Majoritaire, TNS |
| Même situation, mais la holding est détenue à 50/50 avec un associé extérieur qui la dirige | 20 % (holding non contrôlée, en principe exclue) | Minoritaire, assimilé salarié |
| Claire détient 30 %, son époux 25 %, sa fille majeure 45 % | 30 % + 25 % = 55 % | Majoritaire, TNS |
| Marc ne détient aucune part. L’EURL qu’il gère a pour associé unique une SAS qu’il contrôle | 100 % détenus indirectement | Majoritaire, TNS (Cass. civ. 2e, 16/02/2012) |
Sans les parts de son époux, Claire serait minoritaire avec 30 %. Le deuxième cas reste le plus délicat : le contrôle s’apprécie sur les faits, et un pacte d’associés ou une direction exercée en réalité par Paul pourrait changer l’analyse.
Un exemple chiffré : ce que change le statut
Prenons un gérant qui veut se verser 40 000 euros nets de rémunération par an, hors dividendes.
Hypothèses simplifiées : ordres de grandeur publiés par Bpifrance Création, soit cotisations d’environ 45 à 50 % du net pour un TNS et d’environ 80 % du net pour un assimilé salarié. Les montants réels dépendent du niveau de revenu, des taux applicables et de la prévoyance souscrite.
| Pour 40 000 € nets | Gérant majoritaire (TNS) | Gérant minoritaire (assimilé salarié) |
|---|---|---|
| Cotisations estimées | 18 000 à 20 000 € | 32 000 € |
| Coût total pour la SARL | 58 000 à 60 000 € | 72 000 € |
| Écart annuel | 12 000 à 14 000 € de plus |
L’assimilé salarié finance en contrepartie une protection plus complète, notamment en retraite et en prévoyance. Surtout, un statut mal identifié parce que les parts de la holding ou du conjoint ont été oubliées fausse tous les calculs de rémunération et peut entraîner un rappel de cotisations.
Les erreurs fréquentes
- Croire que la holding « dilue » la détention : si vous la contrôlez, ses parts s’ajoutent aux vôtres.
- Oublier les parts du conjoint ou du partenaire de Pacs : elles comptent même si le conjoint n’intervient pas dans la société.
- Changer la répartition du capital sans simuler : une entrée au capital du conjoint, une augmentation de capital ou la création d’une holding peut faire basculer le statut en cours de route.
FAQ
Les parts détenues par ma holding comptent-elles pour savoir si je suis gérant majoritaire ?
Oui, si vous contrôlez la holding. La Cour de cassation (2e chambre civile, 16 février 2012) exige de rechercher si le gérant contrôle, par lui-même, son conjoint ou ses enfants mineurs, la société qui détient les parts. Le BOFiP retient la même logique pour l’impôt, en s’attachant à un contrôle effectif.
Un gérant qui détient exactement 50 % des parts est-il majoritaire ?
Non. À exactement la moitié du capital, la gérance est égalitaire et relève du régime des assimilés salariés. Il faut plus de 50 %, en additionnant toutes les parts prises en compte.
Les parts de mon conjoint s’ajoutent-elles aux miennes ?
Oui. Les parts détenues en propriété ou en usufruit par le conjoint, le partenaire de Pacs et les enfants mineurs non émancipés sont considérées comme possédées par le gérant, quel que soit le rôle du conjoint dans l’entreprise.
Et les parts de mes enfants majeurs ?
Elles ne sont pas visées par les textes et ne s’ajoutent donc pas aux vôtres, sauf si la transmission est fictive et que vous conservez en réalité les pouvoirs et les revenus attachés à ces parts.
Le gérant majoritaire paie-t-il des cotisations sur les dividendes versés à sa holding ?
L’article L131-6 du Code de la sécurité sociale vise les dividendes perçus par le travailleur indépendant, son conjoint ou partenaire de Pacs et ses enfants mineurs, au-delà de 10 % du capital, des primes et des comptes courants. Les dividendes versés à une holding n’entrent pas dans ce texte, mais le montage doit reposer sur une justification économique réelle pour ne pas être contesté.
L’essentiel en une image
En résumé
Pour savoir si un gérant de SARL est majoritaire, on additionne ses parts, celles de son conjoint ou partenaire de Pacs, de ses enfants mineurs, des autres gérants et celles qu’il détient à travers une société qu’il contrôle. Une holding contrôlée ne rend donc pas minoritaire. Le statut qui en découle, TNS ou assimilé salarié, change le coût de votre rémunération de plusieurs milliers d’euros par an et le traitement de vos dividendes.
Sources officielles
- Légifrance, article L311-3 du Code de la sécurité sociale, 11° (gérants de SARL, parts du conjoint, du partenaire de Pacs et des enfants mineurs) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000051284232
- Légifrance, Cour de cassation, 2e chambre civile, 16 février 2012, n° 11-14.202 (parts détenues via une SAS contrôlée par le gérant) : https://www.legifrance.gouv.fr/juri/id/JURITEXT000025381320
- Cour de cassation, 2e chambre civile, 31 mai 2018, n° 17-17.518 (collège de gérance) : https://juricaf.org/arret/FRANCE-COURDECASSATION-20180531-1717518
- BOFiP, BOI-RSA-GER-10-10-10-10 (parts du conjoint, du partenaire de Pacs, des enfants, sociétés contrôlées, cessions fictives) : https://bofip.impots.gouv.fr/doctrine/pgp/6349-PGP
- BOFiP, BOI-RSA-GER-10-10-10 (définition de la gérance majoritaire, cas des 50 % exactement) : https://bofip.impots.gouv.fr/node/14288
- Service-public Entreprendre, cotisations sociales d'une SARL (gérant majoritaire TNS, minoritaire ou égalitaire assimilé salarié) : https://entreprendre.service-public.gouv.fr/vosdroits/F36235
- Bpifrance Création, « À quel régime social serai-je rattaché ? » (cotisations TNS environ 50 % du net, assimilé salarié environ 80 % du net) : https://bpifrance-creation.fr/moment-de-vie/a-quel-regime-social-serai-je-rattache
- Légifrance, article L131-6 du Code de la sécurité sociale (revenus distribués au-delà de 10 % du capital, perçus par le travailleur indépendant, son conjoint ou partenaire de Pacs et ses enfants mineurs) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000044978581/2022-05-15
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.