Salarier son conjoint coûte plus cher que tous les autres statuts, mais c’est aussi le seul qui lui ouvre une protection sociale complète, chômage compris, et le salaire versé se déduit désormais en totalité du bénéfice. Avec la fin programmée du statut de conjoint collaborateur pour les anciens bénéficiaires au 31 décembre 2026, de nombreux couples vont devoir faire ce calcul dans les prochaines semaines.
Voici les conditions, le coût, les règles de déductibilité et la comparaison avec les deux autres statuts.
Qu’est-ce que le statut de conjoint salarié ?
Le conjoint salarié est l’époux, le partenaire de Pacs ou le concubin du chef d’entreprise qui travaille régulièrement dans l’entreprise avec un contrat de travail et un salaire au moins égal au SMIC. Il est placé sous l’autorité du chef d’entreprise, relève du régime général de la Sécurité sociale et bénéficie de la même protection que les autres salariés, assurance chômage comprise.
C’est l’un des trois statuts possibles pour un conjoint qui participe de façon régulière à l’activité de l’entreprise, aux côtés du conjoint collaborateur et du conjoint associé. Il concerne notamment le conjoint de l’entrepreneur individuel, du gérant associé unique d’EURL et du gérant majoritaire de SARL. Point de vigilance relevé par service-public : le micro-entrepreneur ne peut pas employer son conjoint sous ce statut.
Quelles conditions pour salarier son conjoint ?
Trois conditions cumulatives font d’un conjoint un véritable salarié, et chacune peut être contrôlée.
- Un contrat de travail écrit, en CDI ou en CDD, qui précise les fonctions, les horaires et le salaire.
- Un lien de subordination : le conjoint salarié dépend hiérarchiquement du chef d’entreprise et n’a ni responsabilité ni pouvoir de gestion quotidienne dans l’entreprise. S’il dirige de fait, le contrat de travail devient fragile.
- Un travail effectif et une rémunération normale : une participation réelle et habituelle à l’activité, payée au moins au SMIC, soit 12,31 euros brut de l’heure depuis le 1er juin 2026, c’est-à-dire 1 867,02 euros brut par mois pour 35 heures hebdomadaires, ou au minimum conventionnel s’il est plus élevé.
C’est aussi le statut par défaut : un conjoint qui travaille régulièrement dans l’entreprise sans statut déclaré est présumé conjoint salarié, avec les cotisations correspondantes.
Le salaire du conjoint est-il déductible ?
Oui, et la règle s’est nettement simplifiée ces dernières années. L’article 154 du Code général des impôts, dans sa version issue de la loi de finances pour 2019, permet de déduire le salaire du conjoint qui participe effectivement à l’exercice de la profession, à condition que ce salaire ait donné lieu au versement des cotisations de Sécurité sociale. Le salaire est ensuite imposé chez le couple comme un salaire.
Avant cette réforme, un plafond de 17 500 euros par an s’appliquait à l’entrepreneur individuel marié sous un régime de communauté qui n’adhérait pas à un organisme de gestion agréé. Ce plafond a disparu pour les exercices clos à compter du 31 décembre 2018 : le salaire est désormais déductible en totalité, quel que soit le régime matrimonial.
L’adhésion à un organisme de gestion agréé ne joue plus non plus sur le bénéfice lui-même. La majoration de 25 % des bénéfices des non-adhérents a été réduite progressivement (20 %, puis 15 %, puis 10 %) et supprimée à compter de l’imposition des revenus de 2023.
| Situation de l’entreprise | Déductibilité du salaire du conjoint en 2026 | Texte de référence |
|---|---|---|
| Entreprise individuelle au réel, mariage sous un régime de communauté | Totale, sans plafond depuis les exercices clos au 31/12/2018 | Art. 154 CGI (LF 2019) |
| Entreprise individuelle au réel, séparation de biens | Totale, comme tout salaire | Art. 154 CGI |
| Entrepreneur non adhérent d’un organisme de gestion agréé | Totale, et plus de majoration de 25 % depuis les revenus 2023 | Art. 158 CGI (LF 2021) |
| Société à l’IS (EURL, SARL, SAS) | Charge déductible si travail effectif et salaire non excessif | Art. 39, 1-1° CGI |
| Micro-entreprise | Statut de conjoint salarié non ouvert | Service-public |
Dans une société soumise à l’IS, la logique est celle de n’importe quel salaire : la rémunération se déduit du résultat si elle correspond à un travail effectif et n’est pas excessive au regard du service rendu. Un salaire de complaisance, versé à un conjoint qui ne travaille pas ou payé très au-dessus du marché, expose à une réintégration lors d’un contrôle.
Combien coûte un conjoint salarié ?
Le coût employeur se compose du salaire brut et des cotisations patronales, comme pour tout salarié : c’est le statut le plus cher des trois, car il ouvre les droits les plus complets. Deux effets l’atténuent. Chaque euro de coût employeur réduit le bénéfice imposable, donc l’IS en société, ou le bénéfice soumis à l’impôt et aux cotisations de l’entrepreneur individuel. Et le salaire net rejoint le revenu du foyer, où il est imposé comme un salaire.
Le vrai coût se mesure donc à l’échelle du foyer : cotisations versées, impôt économisé par l’entreprise, impôt supplémentaire du couple et droits sociaux acquis par le conjoint.
Un exemple chiffré
Prenons une SARL à l’IS, éligible au taux réduit, qui dégage 80 000 euros de bénéfice avant rémunération du conjoint. Le conjoint, qui assure la gestion administrative et la facturation, est salarié pour un coût employeur total de 30 000 euros par an (hypothèse : salaire brut et cotisations patronales compris).
| Sans conjoint salarié | Avec conjoint salarié | |
|---|---|---|
| Bénéfice imposable | 80 000 € | 50 000 € |
| IS à 15 % sur 42 500 € | 6 375 € | 6 375 € |
| IS à 25 % au-delà | 37 500 € → 9 375 € | 7 500 € → 1 875 € |
| IS total | 15 750 € | 8 250 € |
| Coût net pour la société | 30 000 − 7 500 = 22 500 € |
L’IS baisse de 7 500 euros, soit 25 % du coût employeur, parce que toute la déduction se fait sur la tranche taxée à 25 %. Le coût net du conjoint salarié pour la société ressort à 22 500 euros, en contrepartie d’un salaire imposable pour le foyer et d’une couverture sociale complète pour le conjoint. Les montants réels dépendent du salaire, de la convention collective et du taux d’impôt du foyer, mais la mécanique reste la même.
Quelle protection sociale pour le conjoint salarié ?
Le conjoint salarié relève du régime général, exactement comme les autres salariés de l’entreprise. Il bénéficie des indemnités journalières en cas de maladie, du congé maternité ou paternité, de la couverture accidents du travail, de la retraite de base et complémentaire des salariés et de la formation professionnelle.
Il cotise aussi à l’assurance chômage, ce qu’aucun des deux autres statuts ne permet. En cas de perte d’emploi, France Travail peut toutefois apprécier la réalité du contrat de travail avant d’ouvrir des droits : un contrat écrit, des fonctions définies et une subordination effective sont vos meilleures garanties.
Conjoint collaborateur, salarié ou associé : lequel choisir ?
Le choix dépend du rôle réel du conjoint, du budget du foyer et de la protection recherchée.
| Critère | Conjoint collaborateur | Conjoint salarié | Conjoint associé |
|---|---|---|---|
| Rémunération | Aucune | Salaire au moins égal au SMIC | Dividendes, éventuellement rémunération |
| Coût pour l’entreprise | Faible (cotisations retraite et invalidité-décès) | Élevé (salaire et cotisations complètes) | Variable selon le statut social |
| Assurance chômage | Non | Oui, sous réserve de la réalité du contrat | Non |
| Durée | 5 ans maximum sur la carrière | Sans limite | Sans limite |
| Retraite | Droits selon l’assiette choisie | Régime général complet | Selon son propre statut social |
Si votre conjoint est aujourd’hui collaborateur, le passage au salariat répond à la requête que beaucoup tapent : « conjoint collaborateur salarié ». Depuis 2022, le statut de collaborateur est limité à cinq ans. Les conjoints qui l’avaient acquis avant 2022 peuvent le garder au plus tard jusqu’au 31 décembre 2026, sauf les conjoints nés en 1964 ou avant, qui peuvent le conserver jusqu’à leurs 67 ans. Après cette date, le conjoint qui continue à travailler dans l’entreprise doit devenir salarié ou associé, et à défaut de choix, il est présumé salarié.
Dans une SARL, attention au conjoint associé : ses parts s’ajoutent à celles du gérant pour savoir s’il est majoritaire, ce qui peut changer votre propre régime social (voir gérant majoritaire de SARL et holding). Pour mesurer ce qui change entre les deux régimes, voyez aussi TNS ou assimilé salarié.
Les pièges à éviter
- Un salaire sans travail réel : sans participation effective, le salaire devient non déductible et le contrat ne protège plus le conjoint.
- Un conjoint salarié qui décide de tout : sans lien de subordination, le contrat se fragilise, notamment face à une demande d’allocations chômage.
- Une décision prise dans l’urgence : la bascule avant le 31 décembre 2026 se prépare, car elle modifie le coût de l’entreprise, le revenu du foyer et le niveau d’impôt. Le salaire du conjoint est aussi un levier de réduction de l’impôt sur les sociétés quand il rémunère un travail réel.
FAQ
Le salaire du conjoint salarié est-il déductible en totalité ?
Oui. Depuis la loi de finances pour 2019, l’article 154 du CGI permet de déduire intégralement le salaire du conjoint qui participe effectivement à l’activité, à condition que les cotisations sociales aient été versées. L’ancien plafond de 17 500 euros, qui visait les couples mariés sous un régime de communauté non adhérents d’un organisme agréé, a disparu.
Faut-il adhérer à un organisme de gestion agréé pour déduire le salaire du conjoint ?
Non. L’adhésion ne conditionne plus la déduction du salaire du conjoint, et la majoration de 25 % des bénéfices des non-adhérents a été supprimée à compter de l’imposition des revenus de 2023.
Quel salaire minimum pour un conjoint salarié en 2026 ?
Au moins le SMIC, soit 12,31 euros brut de l’heure depuis le 1er juin 2026 et 1 867,02 euros brut par mois pour un temps plein de 35 heures, ou le minimum prévu par la convention collective s’il est plus élevé.
Un conjoint salarié a-t-il droit au chômage ?
Oui, il cotise à l’assurance chômage comme tout salarié. En cas de perte d’emploi, France Travail peut vérifier la réalité du contrat de travail, en particulier le lien de subordination, avant d’ouvrir des droits.
Que devient un conjoint collaborateur après le 31 décembre 2026 ?
S’il avait acquis le statut avant 2022 et n’est pas né en 1964 ou avant, il ne peut plus le conserver. S’il continue à travailler régulièrement dans l’entreprise, il doit devenir salarié ou associé. Sans choix déclaré, il est présumé conjoint salarié.
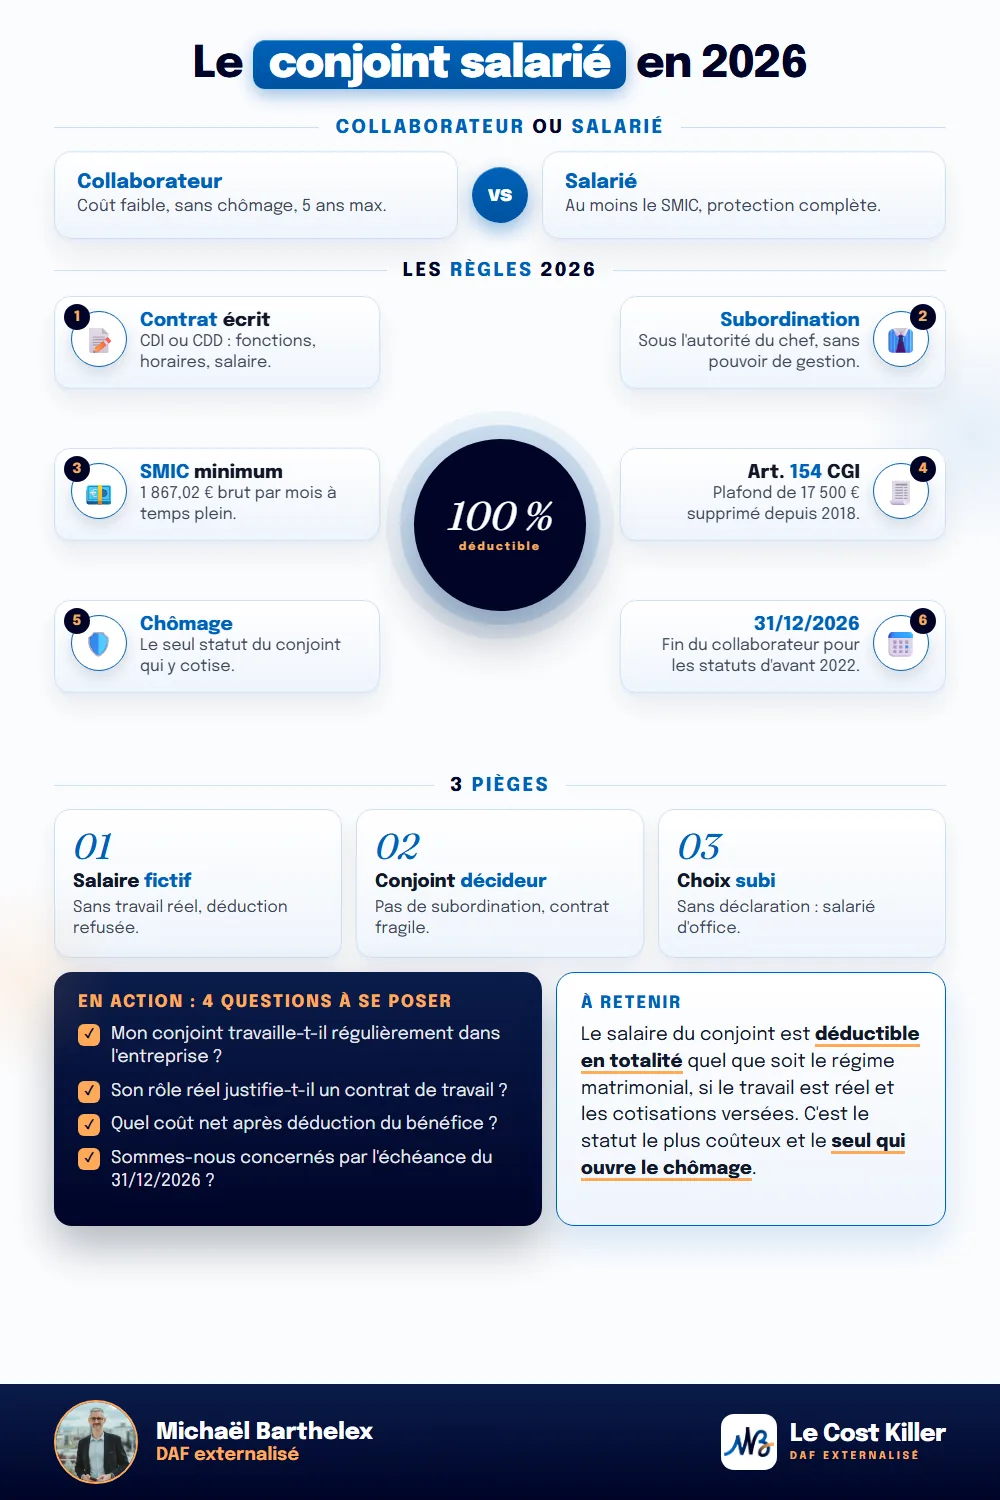
L’essentiel en une image
En résumé
Le conjoint salarié est le statut le plus protecteur et le plus coûteux, mais son salaire se déduit désormais en totalité du bénéfice, quel que soit le régime matrimonial, dès lors que le travail est réel et les cotisations versées. Le calcul se fait à l’échelle du foyer : impôt économisé par l’entreprise, impôt supplémentaire du couple et droits sociaux acquis. Pour les conjoints collaborateurs d’avant 2022, ce calcul a une date limite, le 31 décembre 2026.
Sources officielles
- Légifrance, article 154 du CGI, version en vigueur depuis le 31/12/2018 (loi n° 2018-1317 du 28 décembre 2018, art. 60) : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069577/LEGISCTA000006197456/2024-01-01/
- BOFiP, suppression progressive de la majoration pour non-adhésion à un OGA (LF 2021, art. 34) : https://bofip.impots.gouv.fr/bofip/12892-PGP.html/ACTU-2021-00106
- BOFiP, BOI-RSA-CHAMP-10-40-40 (conditions de déduction du salaire du conjoint, ancien plafond de 17 500 €) : https://bofip.impots.gouv.fr/node/6739
- BOFiP, rémunérations déductibles, travail effectif et rémunération non excessive (art. 39, 1-1° CGI) : https://bofip.impots.gouv.fr/doctrine/pgp/1052-PGP
- Service-public Entreprendre, « Conjoint du chef d'entreprise : quels sont les différents statuts » (conditions du conjoint salarié, SMIC, subordination, durée du statut de collaborateur, présomption de salariat) : https://entreprendre.service-public.gouv.fr/vosdroits/F32266
- Service-public Entreprendre, actualité du 03/09/2026 sur la fin du statut de conjoint collaborateur au 31/12/2026 : https://entreprendre.service-public.gouv.fr/actualites/A19061
- info.gouv.fr, revalorisation du SMIC au 1er juin 2026 (12,31 € brut/h, 1 867,02 €/mois) : https://www.info.gouv.fr/public/index.php/actualite/le-smic-revalorise-le-1er-juin-2026
- Bpifrance Création, conjoint salarié (appréciation de la réalité du contrat par France Travail) : https://bpifrance-creation.fr/encyclopedie/statut-du-dirigeant-son-conjoint/statut-du-conjoint/conjoint-salarie
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.