Si votre conjoint travaille régulièrement dans votre entreprise, la loi vous impose de lui donner un statut. Et si ce statut est « conjoint collaborateur » depuis avant 2022, une échéance vous concerne directement : au 31 décembre 2026, il devra en changer, sauf s’il est né en 1964 ou avant. Beaucoup de couples d’entrepreneurs vont découvrir cette bascule en la subissant.
Voici comment fonctionne le statut, ce qu’il coûte, les cinq options de cotisation, et comment préparer la sortie.
Qu’est-ce que le statut de conjoint collaborateur ?
Le conjoint collaborateur est le statut du conjoint (marié ou pacsé) qui travaille régulièrement dans l’entreprise sans être rémunéré et sans être associé. Il est affilié à la protection sociale des indépendants et cotise pour sa retraite et l’invalidité-décès, sur une assiette choisie parmi cinq options. Depuis 2022, ce statut est limité à cinq ans sur l’ensemble de la carrière.
Il concerne le conjoint du chef d’entreprise individuelle, du gérant majoritaire d’EURL ou de SARL. Trois statuts existent au total, et le choix est obligatoire dès que le conjoint participe régulièrement à l’activité :
| Statut | Rémunération | Coût | Protection |
|---|---|---|---|
| Conjoint collaborateur | Aucune | Faible (cotisations retraite et invalidité) | Retraite, invalidité-décès ; santé en ayant droit |
| Conjoint salarié | Salaire au moins au SMIC pour le temps travaillé | Élevé (salaire + cotisations complètes) | Complète, chômage inclus |
| Conjoint associé | Dividendes, éventuellement rémunération | Variable | Selon son statut social propre |
Ne rien déclarer n’est pas une option : le travail dissimulé du conjoint est un risque URSSAF réel, et un conjoint sans statut n’acquiert aucun droit propre, notamment à la retraite.
Ce que coûte un conjoint collaborateur : les 5 options d’assiette
Le conjoint collaborateur ne perçoit pas de salaire, mais cotise pour sa retraite de base, sa retraite complémentaire et l’invalidité-décès. L’assiette de calcul se choisit parmi cinq formules :
- Forfait : cotisations calculées sur un tiers du PASS, soit 16 020 euros en 2026. L’option par défaut la plus lisible.
- Un tiers du revenu du chef d’entreprise, sans partage : le chef cotise de son côté sur la totalité de son revenu.
- La moitié du revenu du chef d’entreprise, sans partage.
- Un tiers du revenu, avec partage : le chef d’entreprise ne cotise plus que sur les deux tiers restants.
- La moitié du revenu, avec partage : chacun cotise sur sa moitié.
Le choix se fait chaque année (avant le 1er décembre pour l’année suivante) et engage un arbitrage clair : les options « avec partage » ne coûtent presque rien de plus au foyer (l’assiette totale est inchangée), mais elles transfèrent des droits retraite du chef vers le conjoint. Les options « sans partage » créent des droits supplémentaires pour le conjoint, contre un vrai surcoût de cotisations.
Combien coûte un conjoint collaborateur en 2026 ?
Pour le conjoint d’un artisan ou d’un commerçant, les cotisations 2026 se calculent avec les mêmes taux que ceux du chef d’entreprise, dans la limite du PASS (48 060 euros en 2026) : 17,87 % pour la retraite de base, 8,10 % pour la retraite complémentaire et 1,30 % pour l’invalidité-décès, soit 27,27 % de l’assiette choisie. Le conjoint collaborateur ne paie ni maladie, ni allocations familiales, ni CSG-CRDS.
Avec l’option forfaitaire, l’assiette est de 16 020 euros, ce qui donne le coût suivant :
| Cotisation | Taux 2026 | Montant annuel sur 16 020 € |
|---|---|---|
| Retraite de base | 17,87 % | 2 862,77 € |
| Retraite complémentaire | 8,10 % | 1 297,62 € |
| Invalidité-décès | 1,30 % | 208,26 € |
| Total | 27,27 % | 4 368,65 €, soit environ 364 € par mois |
S’y ajoute une contribution à la formation professionnelle, de quelques dizaines d’euros par an.
Les options sur le revenu changent fortement la facture. Exemple pour un chef d’entreprise dont l’assiette de cotisations est de 45 000 euros en 2026 (sous le PASS, donc au taux de 27,27 % sur toute la tranche) :
| Option | Assiette du conjoint | Cotisations du conjoint | Effet sur le chef d’entreprise | Surcoût pour le foyer |
|---|---|---|---|---|
| Forfait (1/3 du PASS) | 16 020 € | 4 369 € | Aucun | + 4 369 € |
| 1/3 du revenu, sans partage | 15 000 € | 4 091 € | Aucun | + 4 091 € |
| 1/2 du revenu, sans partage | 22 500 € | 6 136 € | Aucun | + 6 136 € |
| 1/3 du revenu, avec partage | 15 000 € | 4 091 € | Retraite et invalidité-décès calculées sur 30 000 € | Quasi nul |
| 1/2 du revenu, avec partage | 22 500 € | 6 136 € | Retraite et invalidité-décès calculées sur 22 500 € | Quasi nul |
Lecture : avec partage, les cotisations retraite et invalidité-décès que le chef d’entreprise ne paie plus sont transférées au conjoint, pour un coût global presque identique. Le foyer ne paie pas plus, mais les droits à la retraite se répartissent entre les deux. Sans partage, le foyer paie 4 000 à 6 000 euros de plus par an et le conjoint se constitue des droits qui s’ajoutent à ceux du chef.
Ces montants concernent le conjoint d’un artisan ou d’un commerçant affilié à la Sécurité sociale des indépendants. Le conjoint d’un professionnel libéral relève de la caisse de retraite de sa profession, avec des barèmes différents.
La règle des 5 ans et l’échéance du 31 décembre 2026
Depuis le 1er janvier 2022, le statut de conjoint collaborateur est limité à cinq ans, sur toute la carrière. Au-delà, le conjoint doit devenir salarié ou associé. Et la disposition transitoire arrive précisément à son terme : les conjoints collaborateurs qui avaient le statut avant 2022 doivent avoir basculé au plus tard le 31 décembre 2026.
Une exception existe : le conjoint né en 1964 ou avant, qui avait acquis le statut en 2022 ou avant, peut le conserver jusqu’à ses 67 ans au maximum. Pour les autres, la date du 31 décembre 2026 s’applique.
À défaut de choix, le conjoint est réputé salarié : la protection la plus complète, mais aussi la solution la plus coûteuse, appliquée par défaut à un couple qui n’a rien décidé. Autant décider.
Salarié ou associé : préparer la sortie du statut
La bascule mérite d’être préparée comme un vrai choix de structure.
- Conjoint salarié : un contrat de travail réel, un salaire au moins égal au SMIC pour le temps travaillé, des cotisations complètes. C’est un coût net pour l’entreprise, mais une protection totale (chômage compris) et un salaire déductible du résultat. Cohérent quand le conjoint occupe un vrai poste à temps plein ou partiel. Conditions, coût employeur et déductibilité sont détaillés dans le guide du salaire du conjoint salarié.
- Conjoint associé : le conjoint entre au capital, perçoit des dividendes, éventuellement une rémunération s’il exerce un mandat. La question rejoint alors celle de la répartition entre associés et peut être l’occasion de repenser la structure (passage en SARL de famille, en SAS). Attention : céder ou créer des parts a des implications patrimoniales et matrimoniales qui méritent un conseil juridique.
Le bon critère : le rôle réel du conjoint. Un poste opérationnel identifiable penche vers le salariat ; une implication de fond dans la stratégie et le patrimoine professionnel commun penche vers l’association.
L’angle retraite : le vrai enjeu du statut
Le statut de conjoint collaborateur est souvent choisi pour son faible coût. C’est sa force et son piège : des cotisations faibles produisent une retraite faible. Un conjoint qui a cotisé quinze ans sur le forfait d’un tiers de PASS aura des droits très limités. Si le budget du foyer le permet, les options sur le revenu réel, ou un PER alimenté en parallèle, corrigent la trajectoire. Le calcul se fait à l’échelle du couple : cotisations, droits acquis de chacun, et impôt.
FAQ
Qu’est-ce qu’un conjoint collaborateur ?
Le statut du conjoint marié ou pacsé qui travaille régulièrement dans l’entreprise sans rémunération et sans être associé. Il est affilié à la sécurité sociale des indépendants et cotise pour sa retraite et l’invalidité-décès.
Combien coûte le statut de conjoint collaborateur ?
Environ 4 370 euros par an, soit 364 euros par mois, avec l’assiette forfaitaire (un tiers du PASS, 16 020 euros en 2026) pour le conjoint d’un artisan ou d’un commerçant : 27,27 % de cotisations retraite et invalidité-décès. Avec les options sur le revenu, le coût dépend du revenu du chef d’entreprise et du partage choisi.
Combien de temps peut-on rester conjoint collaborateur ?
Cinq ans maximum sur l’ensemble de la carrière depuis 2022. Les conjoints qui avaient le statut avant le 1er janvier 2022 doivent choisir un autre statut au plus tard le 31 décembre 2026, sauf ceux nés en 1964 ou avant, qui peuvent le garder jusqu’à 67 ans.
Que se passe-t-il après les 5 ans de statut ?
Le conjoint doit devenir salarié ou associé de l’entreprise. Sans choix exprimé, le statut de conjoint salarié s’applique automatiquement, avec le coût qui l’accompagne.
Le conjoint collaborateur a-t-il droit à la retraite ?
Oui, il acquiert des droits propres à la retraite de base et complémentaire des indépendants, à hauteur de l’assiette choisie. Une assiette faible produit toutefois une pension faible : c’est le paramètre à surveiller.
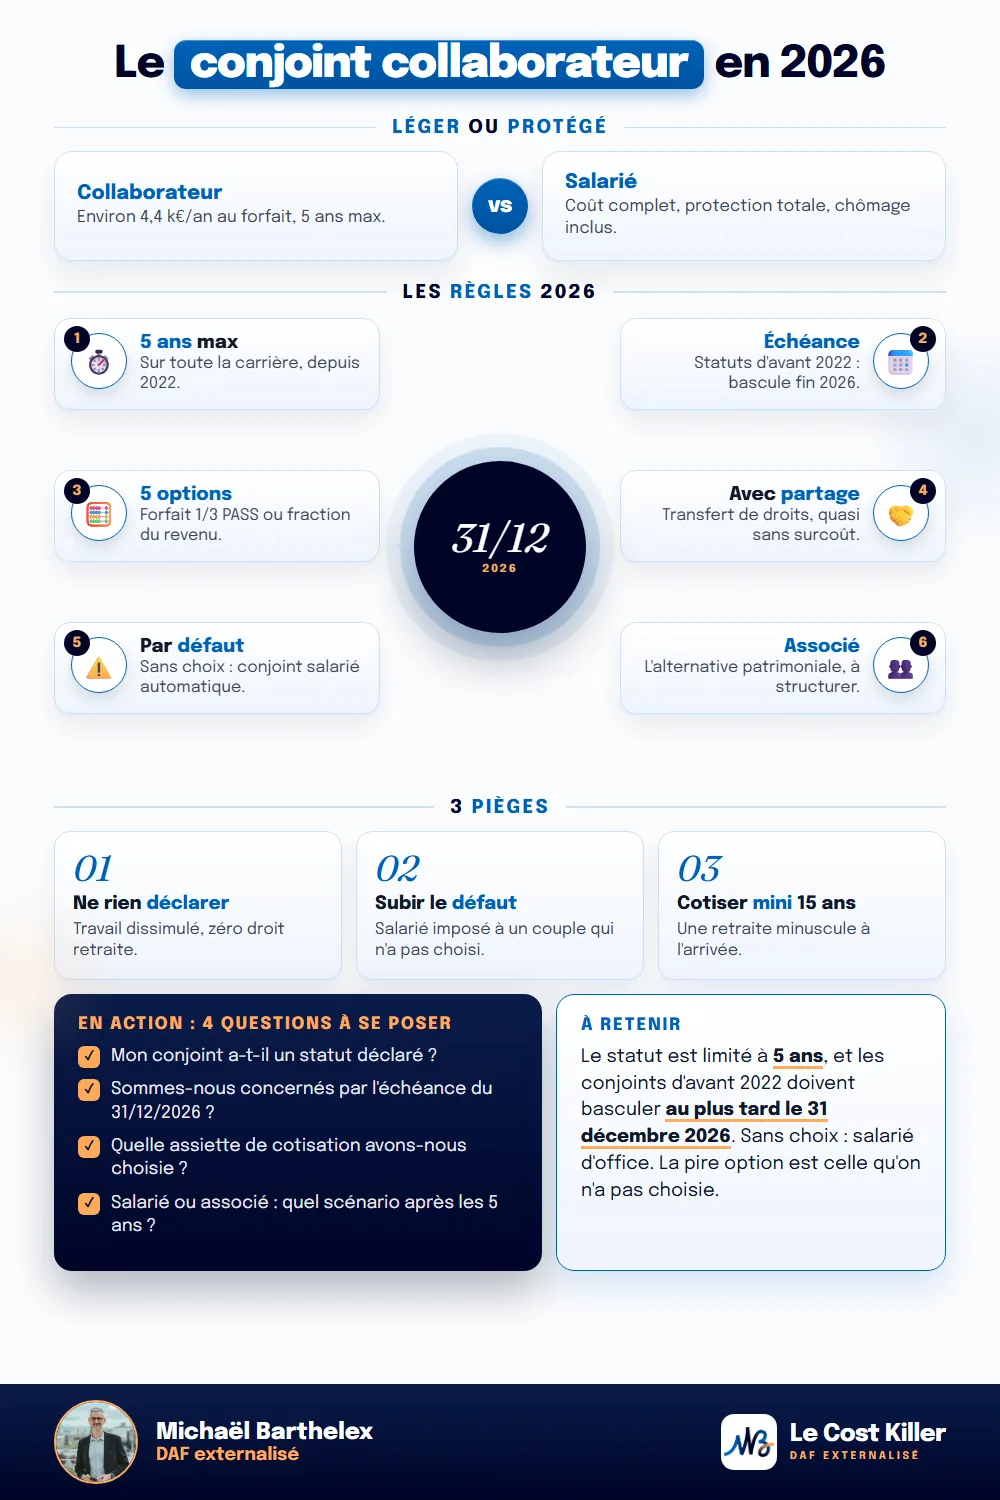
L’essentiel en une image
En résumé
Le conjoint collaborateur est le statut le plus léger pour un conjoint impliqué dans l’entreprise, au prix de droits limités et désormais d’une durée plafonnée à cinq ans. L’échéance du 31 décembre 2026 force les couples installés dans ce statut à trancher : salarié pour la protection, associé pour le projet commun. La pire option est celle qu’on n’a pas choisie.
Sources officielles
- urssaf.fr — statut et cotisations du conjoint collaborateur, options d'assiette
- weblex.fr — taux 2026 des cotisations des artisans et commerçants : 17,87 %, 8,10 %, 1,30 %
- entreprendre.service-public.gouv.fr — limite de 5 ans, échéance du 31 décembre 2026, statuts du conjoint
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.