À un seul dirigeant, l’optimisation salaire-dividendes est un calcul. À deux, trois ou quatre associés, elle devient une négociation. Qui se verse un salaire ? Combien de dividendes pour celui qui a apporté le capital mais ne travaille pas dans la boîte ? Et comment éviter que la question de la rémunération ne fissure l’équipe au premier exercice bénéficiaire ?
Voici les règles du jeu en 2026, les montages qui fonctionnent, et les quatre sources de conflit à désamorcer avant qu’elles ne coûtent cher.
Comment se rémunèrent les associés d’une SAS ?
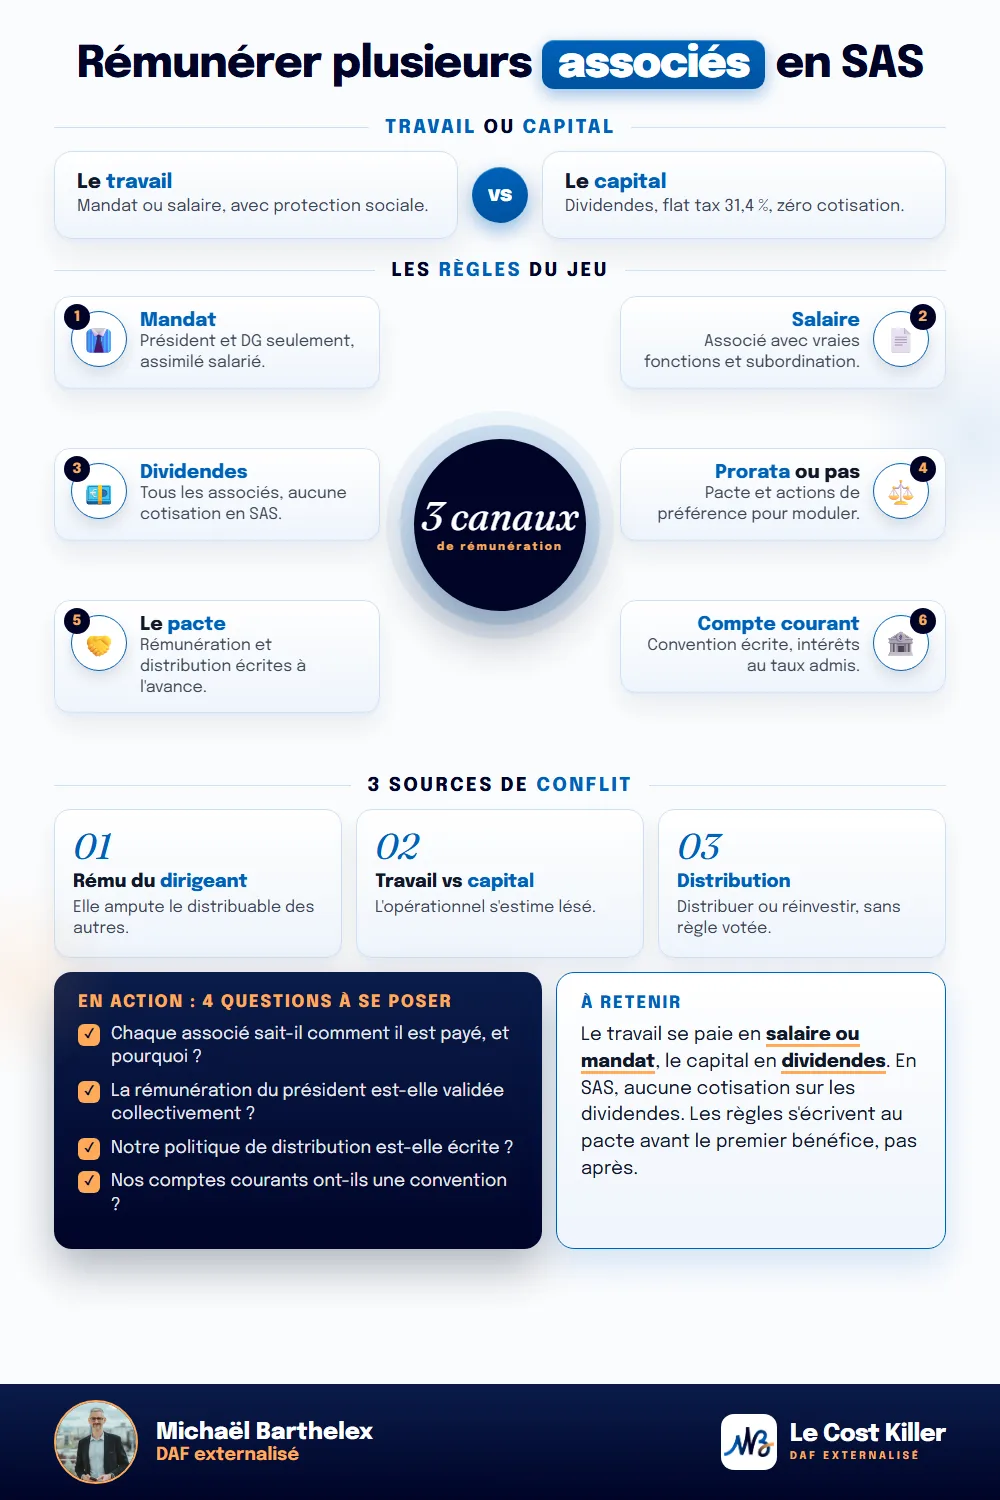
Dans une SAS, seuls les dirigeants (président, directeur général) peuvent percevoir une rémunération de mandat, soumise aux cotisations du régime général. Tous les associés, dirigeants ou non, peuvent en revanche percevoir des dividendes, répartis par défaut au prorata du capital détenu. Un associé qui travaille dans la société sans mandat doit être salarié, avec un contrat de travail et un lien de subordination réel.
Trois canaux existent donc, et ils n’obéissent pas aux mêmes règles.
| Canal | Qui peut en bénéficier | Régime |
|---|---|---|
| Rémunération de mandat | Président, directeur général | Assimilé salarié, le net perçu représente environ 54 % du coût total (cotisations autour de 45 %) |
| Salaire (contrat de travail) | Associé avec fonctions techniques distinctes | Salarié classique, lien de subordination requis |
| Dividendes | Tous les associés | Flat tax 31,4 % en 2026, aucune cotisation sociale |
Le grand avantage de la SAS : pas de cotisations sur les dividendes
C’est la différence majeure avec la SARL. En SAS, les dividendes ne supportent aucune cotisation sociale, quel que soit le montant et quel que soit l’associé qui les perçoit. Ils subissent la flat tax de 31,4 % en 2026 (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), et c’est tout.
En SARL, à l’inverse, la part de dividendes du gérant majoritaire qui dépasse 10 % du capital social bascule dans l’assiette des cotisations TNS. Pour une équipe d’associés qui prévoit de distribuer, la SAS garde un net avantage structurel.
Attention au réflexe inverse : le tout-dividendes prive l’associé dirigeant de toute protection sociale et de tout trimestre de retraite. Le salaire minimum pour valider ses trimestres reste la base avant de penser distribution.
Répartir les dividendes : prorata du capital, ou pas
Par défaut, les dividendes suivent le capital : 60 % des parts, 60 % des dividendes. Mais la SAS est justement la forme la plus souple du droit français, et deux outils permettent de sortir du prorata.
- Les statuts et le pacte d’associés peuvent prévoir une clé de répartition différente du capital, dans les limites posées par la loi (l’interdiction des clauses dites léonines, qui priveraient un associé de tout droit au bénéfice).
- Les actions de préférence créent des catégories d’actions avec des droits financiers renforcés ou réduits : un dividende prioritaire pour l’investisseur, un dividende majoré pour le fondateur opérationnel, des actions sans droit de vote mais mieux servies.
Ces montages se décident à la création ou par modification statutaire. Ils doivent être rédigés par un professionnel du droit : une clause mal écrite est le plus court chemin vers le contentieux entre associés.
Le cas classique : l’opérationnel et l’investisseur
Prenons une SAS à deux associés. L’un travaille à temps plein dans la société, l’autre a apporté le capital et garde son emploi ailleurs. Le schéma qui fonctionne dans la durée ressemble presque toujours à ceci.
- L’associé opérationnel (président) se verse une rémunération de mandat qui couvre son train de vie et sa protection sociale, calibrée avec la logique du mix salaire-dividendes optimal.
- L’associé investisseur ne perçoit rien tant que la société ne distribue pas, puis touche des dividendes au prorata (ou selon la clé prévue au pacte).
- Le pacte d’associés fixe noir sur blanc la politique de rémunération du dirigeant (montant, révision, validation) et la politique de distribution (quelle part du résultat est distribuée, quelle part reste en réserve).
Le déséquilibre à éviter : un président qui augmente seul sa rémunération de mandat réduit mécaniquement le résultat distribuable, donc les dividendes de l’investisseur. Sans règle écrite, c’est la première source de conflit.
Les 4 sources de conflit à désamorcer
Quinze ans de finance d’entreprise m’ont appris que les conflits d’associés naissent rarement d’un désaccord stratégique. Ils naissent de la rémunération. Voici les quatre points de friction, et la parade pour chacun.
| Source de conflit | Le problème | La parade |
|---|---|---|
| La rémunération du dirigeant | Fixée par lui-même, elle ampute le distribuable | Montant et règles de révision inscrits au pacte |
| Le déséquilibre travail / capital | Celui qui travaille s’estime lésé face à celui qui a apporté | Salaire de marché pour l’opérationnel avant toute distribution |
| La politique de distribution | L’un veut distribuer, l’autre réinvestir | Règle de distribution votée à l’avance (ex. : 50 % du résultat net) |
| Les comptes courants d’associés | Avances non formalisées, remboursements au fil de l’eau | Convention de compte courant écrite, intérêts au taux admis |
L’arbitrage fiscal ne doit pas écraser l’équité
Dernier point, contre-intuitif : le montage fiscalement optimal n’est pas toujours le bon. Verser toute la rémunération de l’opérationnel en dividendes pour économiser les cotisations paraît malin sur le papier. Mais cela fait porter le risque retraite et prévoyance à un seul associé, et cela mélange la rémunération du travail avec celle du capital. Quand les deux se confondent, plus personne ne sait qui est payé pour quoi.
La règle saine : le travail se paie en salaire ou en mandat, le capital se paie en dividendes. L’optimisation vient ensuite, à l’intérieur de ce cadre.
FAQ
Un associé de SAS non dirigeant peut-il percevoir un salaire ?
Oui, à condition d’exercer de vraies fonctions techniques distinctes du mandat, avec un contrat de travail et un lien de subordination réel. Sans cela, sa seule rémunération possible reste le dividende.
Les dividendes de SAS supportent-ils des cotisations sociales ?
Non. Contrairement à la SARL (au-delà de 10 % du capital pour le gérant majoritaire), les dividendes de SAS ne supportent aucune cotisation sociale. Ils sont soumis à la flat tax de 31,4 % en 2026.
Peut-on répartir les dividendes autrement qu’au prorata du capital ?
Oui. Les statuts, un pacte d’associés ou des actions de préférence permettent une répartition différente du capital, tant que la clause ne prive pas totalement un associé de son droit au bénéfice.
Qui fixe la rémunération du président de SAS ?
Les statuts le prévoient : le plus souvent une décision collective des associés. La faire valider chaque année par les associés, avec une règle écrite au pacte, évite le premier conflit classique.
Comment rémunérer un associé qui a seulement apporté le capital ?
Par les dividendes uniquement, lorsque la société distribue. Un intérêt sur son compte courant d’associé peut compléter, dans la limite des taux fiscalement admis.
L’essentiel en une image
En résumé
À plusieurs associés, la rémunération n’est plus un calcul d’optimisation mais une architecture : mandat pour le dirigeant, salaire pour l’associé opérationnel, dividendes pour tous, selon une clé décidée à l’avance. La SAS offre la souplesse (pacte, actions de préférence) et l’avantage fiscal (pas de cotisations sur les dividendes). Le reste est une affaire de règles écrites avant le premier bénéfice, pas après.
Sources officielles
- entreprendre.service-public.gouv.fr — rémunération des dirigeants de SAS, dividendes
- urssaf.fr — régime assimilé salarié du président de SAS
- impots.gouv.fr — prélèvement forfaitaire unique sur les dividendes
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.