La retraite obligatoire d’un dirigeant est presque toujours une mauvaise surprise : des pensions calculées sur des rémunérations optimisées à la baisse pendant vingt ans. Le PER (plan d’épargne retraite) est l’outil qui corrige le tir, avec un argument fiscal massif : en 2026, un indépendant peut déduire jusqu’à 88 911 euros de versements de son revenu imposable.
Voici comment le plafond se calcule, ce qui a changé depuis le Madelin, et les trois erreurs qui gâchent l’avantage.
Quel est le plafond de déduction du PER en 2026 ?
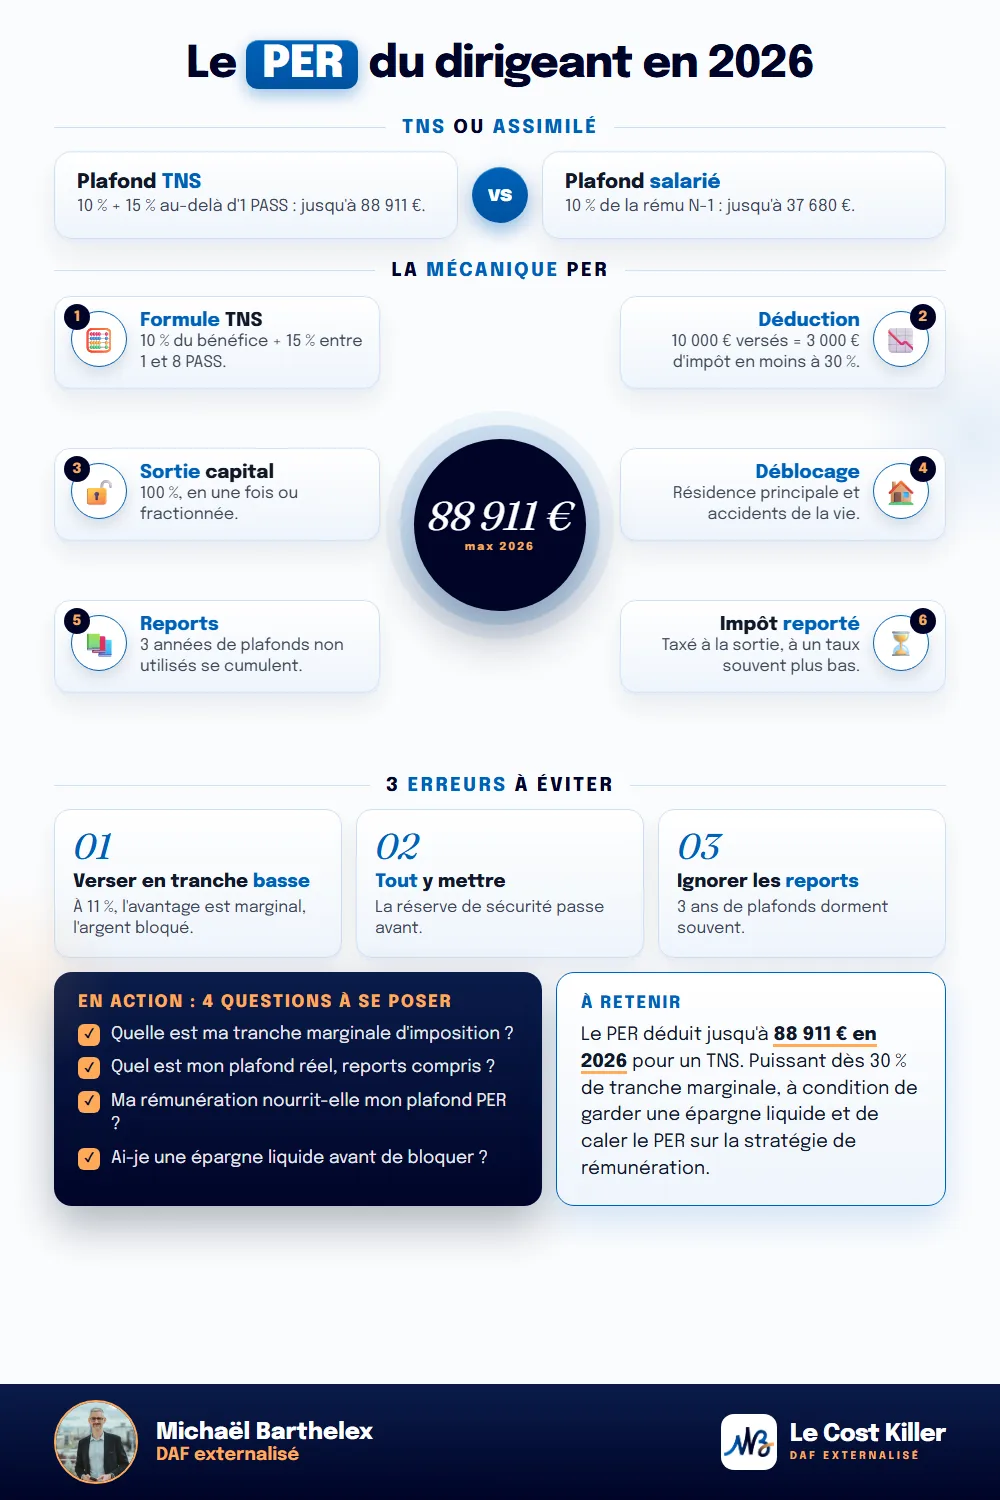
Pour un travailleur non salarié (TNS), le plafond 2026 se calcule en deux étages : 10 % du bénéfice imposable dans la limite de 8 PASS, plus 15 % de la fraction du bénéfice comprise entre 1 et 8 PASS (le PASS 2026 est de 48 060 euros). Le plafond peut atteindre 88 911 euros ; le minimum garanti est de 4 806 euros, même à faible bénéfice.
Hypothèses simplifiées : plafonds 2026, avant prise en compte des plafonds non utilisés des années précédentes et des autres dispositifs d’épargne retraite. Le calcul exact figure sur votre avis d’imposition (« plafond épargne retraite »).
| Bénéfice imposable | Étage 1 (10 %) | Étage 2 (15 % au-delà de 1 PASS) | Plafond total |
|---|---|---|---|
| 30 000 € | 4 806 € (minimum) | 0 € | 4 806 € |
| 60 000 € | 6 000 € | 1 791 € | 7 791 € |
| 100 000 € | 10 000 € | 7 791 € | 17 791 € |
| 200 000 € | 20 000 € | 22 791 € | 42 791 € |
Un dirigeant assimilé salarié (président de SASU) relève du plafond « salarié » : 10 % de la rémunération de l’année précédente, plafonné à 37 680 euros en 2026. C’est un des paramètres discrets de l’arbitrage TNS ou assimilé salarié : à haut revenu, le TNS dispose d’un espace de déduction bien supérieur.
Combien d’impôt le PER fait-il économiser ?
La déduction s’impute sur le revenu imposable : l’économie dépend donc de votre tranche marginale. Un versement de 10 000 euros économise 3 000 euros d’impôt dans la tranche à 30 %, 4 100 euros dans la tranche à 41 %.
Hypothèses simplifiées : économie calculée sur la tranche marginale, hors effets de seuil et de décote. Votre taux réel peut différer.
Le corollaire, souvent passé sous silence : plus votre tranche est basse, moins la déduction rapporte. À 11 % de tranche marginale, l’avantage fiscal est faible et l’argent est bloqué. Le PER est d’abord l’outil des tranches à 30 % et au-delà.
PER ou Madelin : ce qui a changé
Le contrat Madelin historique n’est plus commercialisé depuis octobre 2020 : le PER individuel l’a remplacé. Trois différences pratiques pour un dirigeant qui détient encore un vieux Madelin :
- Sortie en capital possible avec le PER (100 %, en une fois ou fractionnée), là où le Madelin impose la rente viagère.
- Déblocage anticipé élargi : le PER s’ouvre pour l’achat de la résidence principale, en plus des accidents de la vie (invalidité, décès du conjoint, surendettement, fin de droits au chômage, liquidation judiciaire).
- Pas d’obligation de versement annuel, là où le Madelin imposait une cotisation minimale régulière.
Le transfert d’un Madelin vers un PER est possible et souvent pertinent, à étudier avec les frais de transfert et les garanties du vieux contrat (certains Madelin offrent des taux de rente garantis avantageux qu’un transfert ferait perdre).
L’imposition à la sortie : l’avantage se rembourse en partie
Le PER n’efface pas l’impôt, il le reporte. À la retraite, le capital issu des versements déduits est imposé au barème de l’IR, et les gains au prélèvement forfaitaire. L’intérêt du montage repose sur un pari raisonnable : votre taux d’imposition à la retraite sera inférieur à votre taux actuel, puisque vos revenus baisseront.
C’est vrai pour la plupart des dirigeants, mais pas pour tous. Celui qui prépare des revenus locatifs et des dividendes de holding importants à la retraite peut se retrouver dans la même tranche qu’aujourd’hui. Dans ce cas, la déduction à l’entrée perd de son intérêt, et il vaut mieux comparer avec d’autres enveloppes.
Les 3 erreurs classiques du dirigeant sur le PER
- Verser sans regarder sa tranche. Le réflexe « je défiscalise » sans calcul : en tranche à 11 %, l’avantage est marginal et les fonds sont bloqués jusqu’à la retraite.
- Tout mettre sur le PER. L’argent du PER est indisponible (hors cas de déblocage). Une trésorerie de précaution personnelle et des enveloppes liquides passent avant. Le PER se remplit avec l’excédent durable, pas avec la réserve de sécurité.
- Oublier le plafond des trois années précédentes. Les plafonds non utilisés se reportent sur trois ans et se cumulent. Un dirigeant qui n’a jamais versé dispose souvent d’un espace de déduction considérable la première année : autant le connaître avant de fixer le montant.
PER et stratégie de rémunération : le lien que personne ne fait
Le PER ne se pilote pas isolément. Pour un TNS, le plafond dépend du bénéfice ; pour un assimilé salarié, de la rémunération. Votre mix salaire-dividendes détermine donc directement votre espace de déduction : un président de SASU payé essentiellement en dividendes se prive à la fois de droits à retraite obligatoire et de plafond PER. C’est un paramètre de plus dans l’équation globale de la rémunération, et une raison supplémentaire de ne pas la régler au doigt mouillé.
FAQ
Quel est le plafond du PER pour un indépendant en 2026 ?
10 % du bénéfice imposable (dans la limite de 8 PASS) plus 15 % de la fraction du bénéfice entre 1 et 8 PASS, soit un maximum de 88 911 euros en 2026 et un minimum de 4 806 euros. Les plafonds non utilisés des trois années précédentes s’y ajoutent.
Le PER remplace-t-il le contrat Madelin ?
Oui. Le Madelin n’est plus commercialisé depuis octobre 2020. Les anciens contrats continuent de fonctionner et peuvent être transférés vers un PER, avec une sortie en capital désormais possible.
Combien d’impôt économise-t-on avec un PER ?
L’économie égale le versement multiplié par votre tranche marginale : 3 000 euros pour 10 000 euros versés en tranche à 30 %. L’impôt est reporté à la sortie, à un taux généralement plus faible à la retraite.
Peut-on débloquer un PER avant la retraite ?
Oui, dans six cas : achat de la résidence principale, invalidité, décès du conjoint ou partenaire, surendettement, fin de droits au chômage, liquidation judiciaire de l’activité.
Le PER est-il intéressant pour un président de SASU ?
Oui, avec un plafond « salarié » (10 % de la rémunération, jusqu’à 37 680 euros en 2026). Mais une rémunération trop faible réduit ce plafond : la stratégie PER se cale sur la stratégie de rémunération, pas l’inverse.
L’essentiel en une image
En résumé
Le PER est le levier fiscal le plus puissant à la disposition d’un dirigeant imposé à 30 % ou plus : jusqu’à 88 911 euros déductibles en 2026 pour un TNS, une sortie en capital, un déblocage possible pour la résidence principale. À condition de verser en connaissance de cause : tranche marginale, besoin de liquidité, imposition à la sortie et cohérence avec la stratégie de rémunération.
Sources officielles
- entreprendre.service-public.gouv.fr — plan d'épargne retraite, cas de déblocage anticipé
- impots.gouv.fr — déduction de l'épargne retraite, plafond épargne retraite de l'avis d'imposition
- urssaf.fr — PASS 2026
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.