



Une voiture ou un logement payé par votre société n’est jamais gratuit pour vous : sa valeur s’ajoute à votre rémunération et supporte cotisations et impôt. Tout se joue sur la façon d’évaluer cette valeur, et pour un dirigeant les règles ne sont pas toujours celles d’un salarié.
Qu’est-ce qu’un avantage en nature pour un dirigeant ?
Un avantage en nature est un bien ou un service fourni par la société, gratuitement ou à un prix inférieur à sa valeur réelle, dont le dirigeant profite à titre privé : voiture utilisée le week-end, logement, repas, téléphone ou ordinateur. Sa valeur s’ajoute à la rémunération brute, supporte les cotisations sociales, la CSG et la CRDS, et entre dans le revenu imposable.
Le Bulletin officiel de la sécurité sociale (BOSS) vise tous les salariés et les assimilés salariés, dont les présidents et dirigeants de SAS et les gérants minoritaires ou égalitaires de SARL. La valeur de l’avantage doit figurer sur le bulletin de paie. Deux méthodes existent : l’évaluation forfaitaire, par barème, ou l’évaluation d’après la valeur réelle.
Forfait ou réel : qui a le choix ?
Pour un salarié, l’employeur choisit en général entre le forfait et le réel. Pour un dirigeant sans contrat de travail, le principe fiscal posé par le BOFiP est l’évaluation au montant réel, avec des exceptions qui changent tout.
| Avantage | Dirigeant assimilé salarié sans contrat de travail | Dirigeant cumulant régulièrement mandat et contrat de travail |
|---|---|---|
| Véhicule | Forfait admis, même sans contrat de travail | Forfait ou réel |
| Téléphone, ordinateur | Forfait admis, même sans contrat de travail | Forfait ou réel |
| Logement | Valeur réelle | Forfait possible |
| Repas | Montant réel | Forfait possible |
Le BOSS confirme la règle du logement : pour les mandataires sociaux énumérés par l’arrêté du 25 février 2025, le logement attribué au titre du mandat s’évalue d’après sa valeur réelle. Le cumul d’un mandat et d’un contrat de travail suppose un emploi effectif, des fonctions techniques distinctes, un lien de subordination et une rémunération séparée.
Pour un gérant majoritaire de SARL, affilié à la Sécurité sociale des indépendants, les avantages en nature font partie de sa rémunération imposée dans la catégorie de l’article 62 du CGI, qui sert aussi de base à ses cotisations. Les barèmes ci-dessous visent les salariés et assimilés : leur transposition au gérant majoritaire se valide avec votre expert-comptable. Pour mesurer ce qui distingue les deux régimes, voyez TNS ou assimilé salarié.
Voiture de fonction : le barème 2026
L’utilisation privée d’un véhicule mis à disposition de façon permanente constitue un avantage en nature, que la société soit propriétaire ou locataire. Elle est permanente dès que vous gardez le véhicule le week-end ou pendant les congés.
Pour un véhicule mis à disposition depuis le 1er février 2025, le forfait annuel est le suivant (urssaf.fr, boss.gouv.fr).
| Type de véhicule | Sans carburant payé par la société | Carburant payé par la société |
|---|---|---|
| Acheté, 5 ans ou moins | 15 % du coût d’achat TTC | 15 % + carburant privé réel, ou 20 % du coût d’achat |
| Acheté, plus de 5 ans | 10 % du coût d’achat TTC | 10 % + carburant privé réel, ou 15 % du coût d’achat |
| Loué ou en LOA | 50 % du coût global annuel (location, entretien, assurance) | 50 % + carburant privé réel, ou 67 % du coût global |
Le forfait d’un véhicule loué est plafonné au montant qu’aurait donné un achat du même véhicule. Les véhicules mis à disposition avant le 1er février 2025 gardent l’ancien barème (9 % et 6 % du coût d’achat, 30 % du coût de location).
Pour un véhicule 100 % électrique qui respecte le score environnemental requis, l’avantage forfaitaire bénéficie en 2026 d’un abattement de 70 %, dans la limite de 4 641,60 euros par an. En évaluation réelle, l’abattement est de 50 %, dans la limite de 2 026,30 euros par an. L’électricité payée par la société n’entre pas dans le calcul.
L’évaluation réelle, elle, part des dépenses : 20 % du prix d’achat TTC par an pour un véhicule de 5 ans ou moins (10 % au-delà), plus l’assurance et l’entretien, le tout multiplié par la part des kilomètres parcourus à titre privé, puis majoré du carburant privé payé par la société. Elle exige un suivi des kilomètres, par exemple un carnet de bord.
Logement de fonction : le barème 2026
Pour un salarié, ou un dirigeant qui cumule régulièrement mandat et contrat de travail, le logement s’évalue par mois selon la rémunération brute mensuelle et le nombre de pièces principales. Le forfait inclut l’eau, le gaz, l’électricité, le chauffage et le garage.
| Rémunération brute mensuelle 2026 | Logement de 1 pièce | Par pièce principale (plusieurs pièces) |
|---|---|---|
| Inférieure à 2 002,50 € | 79,70 € | 42,60 € |
| De 2 002,50 € à 2 402,99 € | 93,00 € | 59,70 € |
| De 2 403,00 € à 2 803,49 € | 106,20 € | 79,70 € |
| De 2 803,50 € à 3 604,49 € | 119,40 € | 99,50 € |
| De 3 604,50 € à 4 405,49 € | 146,40 € | 126,10 € |
| De 4 405,50 € à 5 206,49 € | 172,60 € | 152,40 € |
| De 5 206,50 € à 6 007,49 € | 199,40 € | 185,70 € |
| À partir de 6 007,50 € | 225,60 € | 212,30 € |
L’évaluation réelle retient la valeur locative cadastrale, ou à défaut la valeur locative réelle, à laquelle s’ajoutent les charges prises en charge par la société pour leur montant réel.
Pour le président de SAS ou le gérant minoritaire sans contrat de travail, logé au titre de son mandat, c’est donc la valeur réelle qui s’applique.
Repas, téléphone, ordinateur
Le repas fourni gratuitement s’évalue en 2026 à 5,50 euros, soit 11,00 euros par jour, montant réel en principe pour un dirigeant sans contrat de travail. Le téléphone ou l’ordinateur utilisé à titre privé peut s’évaluer à 10 % du coût d’achat ou de l’abonnement annuel, et l’avantage peut être négligé quand l’usage privé reste raisonnable.
Un exemple chiffré
Prenons la présidente fictive d’une SAS, sans contrat de travail, à qui la société confie une voiture achetée 36 000 euros TTC en 2026. La société paie aussi le carburant. Hypothèses d’exemple : 24 000 km par an dont 6 000 km privés, 1 200 euros d’assurance, 600 euros d’entretien, 750 euros de carburant pour l’usage privé.
| Méthode | Calcul | Avantage annuel |
|---|---|---|
| Forfait global avec carburant | 20 % × 36 000 € | 7 200 € |
| Évaluation réelle | (7 200 + 1 200 + 600) × 6 000 / 24 000 + 750 | 3 000 € |
| Électrique éco-scorée, forfait sans carburant | 15 % × 36 000 € = 5 400 €, moins 70 % (3 780 €, sous le plafond) | 1 620 € |
Selon la méthode, la base soumise à cotisations et à l’impôt varie de 1 620 à 7 200 euros pour la même voiture.
Avantage en nature ou hausse de salaire ?
Pour que la présidente paie elle-même une voiture équivalente, la hausse de salaire brut devrait dépasser le coût de la voiture, puisque cotisations salariales et impôt sont prélevés dessus, et la société paierait en plus ses cotisations patronales. Avec l’avantage en nature, seule la valeur évaluée entre dans la base.
| Critère | Hausse de salaire | Avantage en nature véhicule |
|---|---|---|
| Base soumise à cotisations et impôt | Supérieure au coût de la voiture | 1 620 à 7 200 € dans l’exemple |
| Dépenses du véhicule | Payées par la dirigeante sur son net | Payées par la société, déductibles selon les règles fiscales des véhicules |
| Droits sociaux (retraite, indemnités) | Calculés sur la hausse entière | Calculés sur la seule valeur de l’avantage |
| Formalisme | Aucun | Bulletin de paie, carnet de bord en cas de réel |
Pour la voiture, l’avantage en nature réduit la base taxée, au prix de droits sociaux plus faibles. Pour le logement d’un président sans contrat de travail, évalué au réel, l’écart avec une hausse de salaire est bien plus mince : la valeur retenue suit le coût du logement.
Côté société, toutes les dépenses du véhicule ne sont pas déductibles sans limite : l’amortissement des voitures de tourisme est plafonné selon leurs émissions, comme l’explique notre liste des charges non déductibles. Si la voiture sert surtout à l’activité, les frais professionnels du dirigeant, comme les indemnités kilométriques pour un véhicule personnel, peuvent aussi être une option.
Les erreurs à éviter
- Ne rien déclarer. Une voiture gardée le week-end sans avantage sur le bulletin de paie peut être réintégrée lors d’un contrôle, avec les cotisations correspondantes.
- Appliquer le barème logement à un mandataire sans contrat de travail. Pour lui, c’est la valeur réelle.
- Regarder le seul coût immédiat. Un avantage en nature réduit les cotisations, et avec elles les droits retraite : il se pèse dans la stratégie globale de rémunération du dirigeant.
FAQ
Comment est calculé l’avantage en nature voiture en 2026 ?
Depuis le 1er février 2025, le forfait est de 15 % du coût d’achat TTC (10 % au-delà de 5 ans), 20 % (15 %) carburant compris, ou 50 % du coût global annuel pour un véhicule loué. L’évaluation réelle, au prorata des kilomètres privés, reste possible.
Un président de SAS peut-il utiliser le barème forfaitaire ?
Pour le véhicule et les outils numériques, oui, même sans contrat de travail. Pour le logement et les repas, le principe est la valeur réelle, sauf cumul régulier d’un mandat et d’un contrat de travail.
Quel est le montant de l’avantage en nature logement en 2026 ?
Il dépend de la rémunération brute mensuelle et du nombre de pièces : de 79,70 euros par mois pour une pièce sous 2 002,50 euros de rémunération, jusqu’à 212,30 euros par pièce principale à partir de 6 007,50 euros.
L’avantage en nature voiture électrique est-il réduit ?
Oui, si le véhicule respecte le score environnemental requis. En 2026, l’abattement est de 70 % dans la limite de 4 641,60 euros par an en évaluation forfaitaire, et de 50 % dans la limite de 2 026,30 euros en évaluation réelle.
L’avantage en nature est-il imposable ?
Oui. Sa valeur s’ajoute à la rémunération soumise aux cotisations, à la CSG, à la CRDS et à l’impôt sur le revenu.
L’essentiel en une image
En résumé
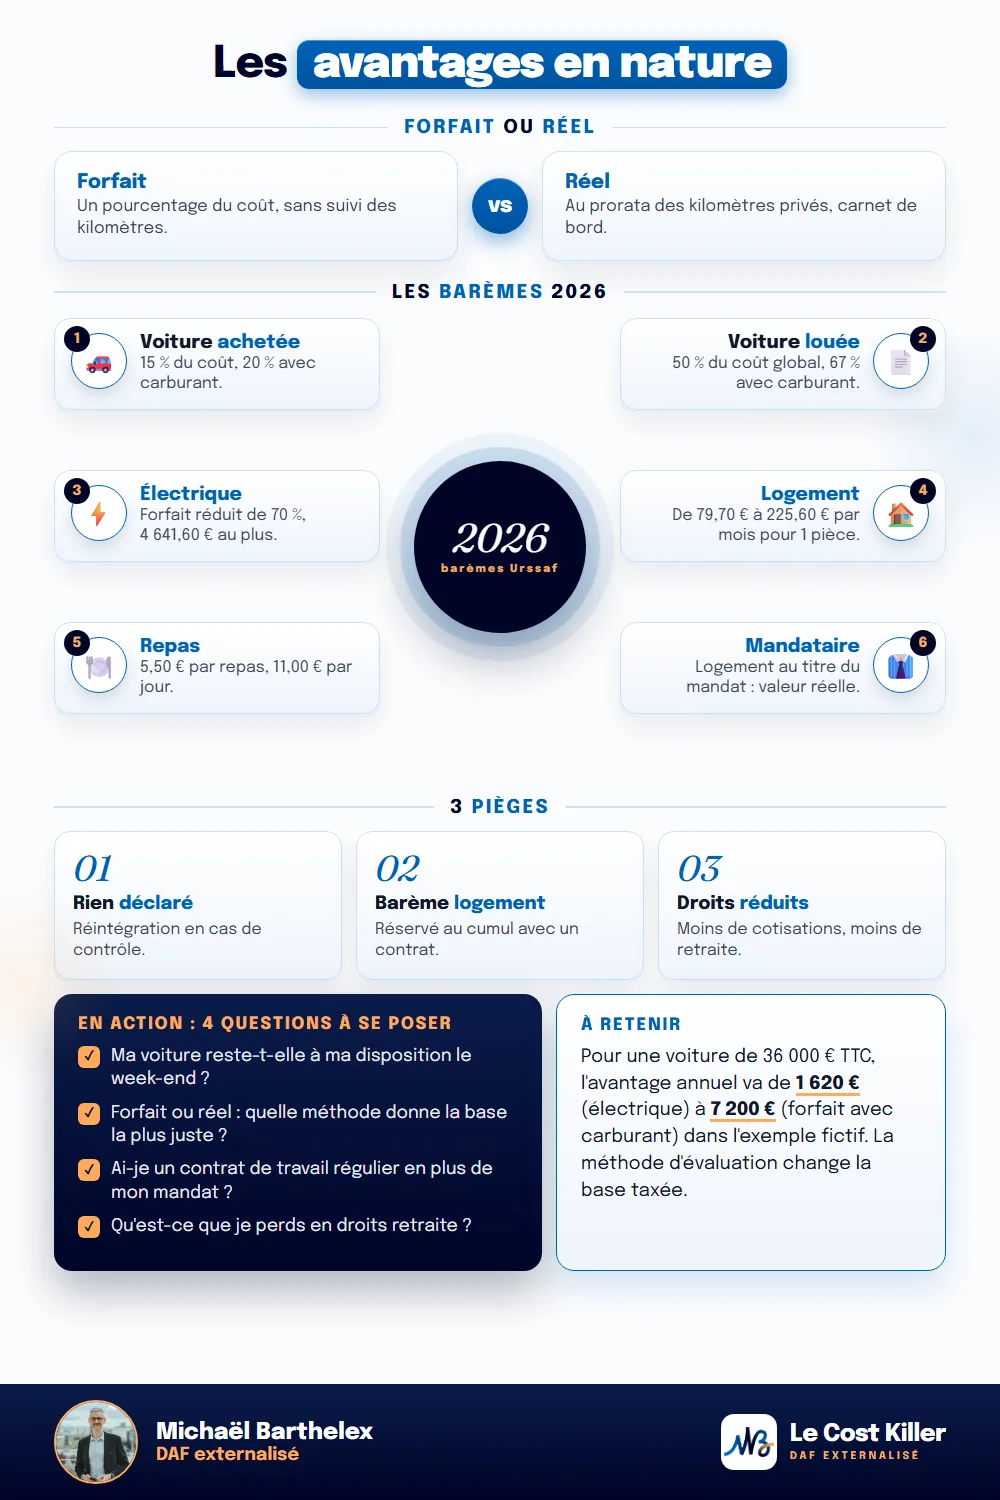
L’avantage en nature du dirigeant s’ajoute à sa rémunération et supporte cotisations et impôt sur la valeur évaluée. Pour la voiture, le forfait 2026 va de 10 % à 20 % du coût d’achat, et l’évaluation réelle ou le véhicule électrique peuvent réduire nettement la base. Pour le logement, le président ou le gérant minoritaire sans contrat de travail est évalué au réel, ce qui limite l’intérêt par rapport à un salaire.
Sources officielles
- urssaf.fr/accueil/outils-documentation/taux-baremes/avantages-en-nature.html — mise à jour du 01/06/2026 : repas 5,50 € et 11,00 €, barème véhicule depuis le 01/02/2025 et avant, électrique 70 % plafonné à 4 641,60 € et 50 % plafonné à 2 026,30 €, barème logement 2026 ; référence à l'arrêté du 25/02/2025
- boss.gouv.fr/portail/accueil/autres-elements-de-remuneration/avantages-en-nature.html — champ d'application aux assimilés salariés, mandataires sociaux logés au titre du mandat évalués au réel, mise à disposition permanente, évaluation réelle 20 %/10 % et prorata kilométrique, carnets de bord, barème logement au 01/01/2026, valeur locative cadastrale, pièces à usage professionnel, NTIC 10 %
- bofip.impots.gouv.fr, BOI-RSA-BASE-20-20 — art. 82 CGI : alignement sur les règles sociales ; dirigeants de l'art. 80 ter évalués au réel par principe ; forfait admis pour le véhicule et les NTIC même sans contrat de travail ; forfait logement et repas réservé au cumul régulier mandat et contrat de travail ; conditions du cumul
- bofip.impots.gouv.fr, BOI-RSA-GER-10-30 — rémunérations des gérants majoritaires de l'art. 62 CGI, avantages en nature compris
- legifrance.gouv.fr, arrêté du 25 février 2025 relatif à l'évaluation des avantages en nature pour le calcul des cotisations de sécurité sociale
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
