



Entre le bénéfice affiché par votre bilan et le dividende qui arrive sur votre compte personnel, il y a quatre étapes, et chacune retire une part. Les connaître permet de savoir, avant l’approbation des comptes, combien vous pouvez réellement distribuer et combien il vous restera.
Cet article déroule la mécanique sur un exemple chiffré 2026. La question de savoir s’il vaut mieux se payer en salaire ou en dividendes est traitée à part, dans notre comparatif salaire ou dividendes en SASU.
Comment calculer ses dividendes en SASU ?
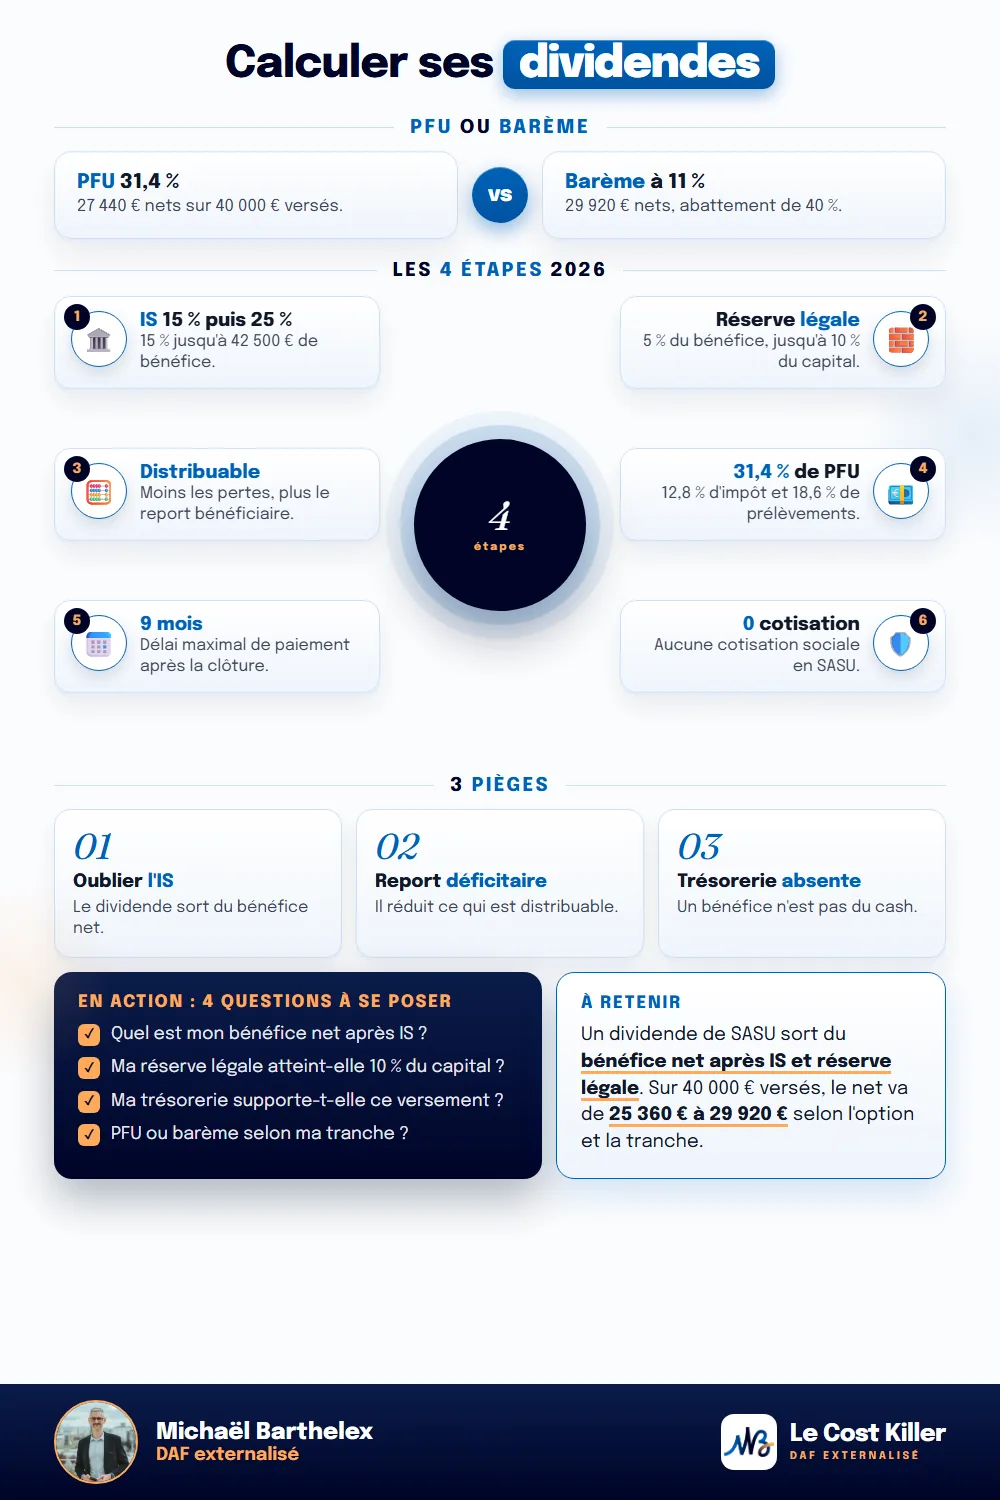
Le calcul suit quatre étapes : on part du résultat fiscal, on retire l’impôt sur les sociétés pour obtenir le bénéfice net, on dote la réserve légale et on ajoute ou retranche les reports pour obtenir le bénéfice distribuable, puis on applique au montant versé la flat tax de 31,4 % ou le barème de l’impôt sur le revenu.
| Étape | Ce qu’on calcule | Règle 2026 |
|---|---|---|
| 1 | Impôt sur les sociétés | 15 % jusqu’à 42 500 €, 25 % au-delà |
| 2 | Réserve légale | 5 % du bénéfice net, jusqu’à 10 % du capital |
| 3 | Bénéfice distribuable | Bénéfice net, moins pertes antérieures et réserves, plus report bénéficiaire |
| 4 | Imposition du dividende | PFU 31,4 % ou barème avec abattement de 40 % |
Étape 1 : de l’impôt sur les sociétés au bénéfice net
Un dividende se prélève toujours sur un bénéfice qui a déjà supporté l’impôt sur les sociétés. L’IS se calcule sur le résultat fiscal, c’est-à-dire le résultat comptable corrigé des charges non déductibles qu’il faut réintégrer.
En 2026, une PME éligible paie 15 % sur les 42 500 premiers euros de bénéfice, puis 25 % au-delà. Le taux réduit suppose un chiffre d’affaires hors taxes inférieur à 10 millions d’euros et un capital entièrement libéré, détenu à 75 % au moins par des personnes physiques. Une SASU détenue par son fondateur, capital libéré, y a généralement droit. Les leviers pour alléger cet impôt avant la clôture sont détaillés dans notre article sur la réduction de l’impôt sur les sociétés.
Étape 2 : doter la réserve légale
Le Code de commerce (article L232-10) impose de prélever au moins 5 % du bénéfice de l’exercice, diminué des pertes antérieures, pour constituer la réserve légale. L’obligation cesse quand la réserve atteint 10 % du capital social.
Avec un petit capital, la réserve est vite remplie. Une SASU au capital de 1 000 euros plafonne sa réserve légale à 100 euros ; au capital de 10 000 euros, à 1 000 euros. Une fois ce plafond atteint, la dotation n’est plus obligatoire, et tout le bénéfice net peut devenir distribuable, sous réserve des clauses des statuts, qui peuvent imposer une réserve statutaire en plus.
Étape 3 : le bénéfice distribuable
L’article L232-11 du Code de commerce définit le bénéfice distribuable : le bénéfice de l’exercice, diminué des pertes antérieures et des sommes portées en réserve en application de la loi ou des statuts, augmenté du report bénéficiaire. L’associé unique peut aussi décider de distribuer des sommes prélevées sur les réserves disponibles, en indiquant expressément les postes concernés.
Deux conséquences pratiques en découlent. Une SASU qui traîne un report à nouveau déficitaire doit d’abord l’éponger avant de distribuer. À l’inverse, une SASU qui a mis des bénéfices en réserve les années précédentes peut distribuer plus que le bénéfice de l’année.
Le montant distribuable juridiquement n’est pas forcément le montant raisonnable. La trésorerie disponible, le besoin en fonds de roulement et les investissements à venir fixent la vraie limite : un dividende versé par une société qui devra ensuite emprunter pour payer ses fournisseurs coûte cher.
Étape 4 : l’imposition du dividende
Le dividende versé au président de SASU ne supporte aucune cotisation sociale, quel que soit son montant. Il est imposé selon l’une des deux options suivantes, détaillées dans notre article sur la fiscalité des dividendes.
- Le prélèvement forfaitaire unique (PFU) : 31,4 % en 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, appliqués au montant brut.
- Le barème progressif, sur option : un abattement de 40 % s’applique avant l’impôt sur le revenu, à votre taux marginal ; les prélèvements sociaux de 18,6 % restent dus sur la totalité, et 6,8 points de CSG deviennent déductibles du revenu imposable de l’année suivante. L’option est globale, pour tous les revenus de capitaux de l’année, et irrévocable.
L’exemple chiffré complet
Prenons un exemple : une SASU au capital de 10 000 euros, éligible au taux réduit, dont c’est le premier exercice bénéficiaire, sans pertes antérieures. Son résultat fiscal est de 60 000 euros. Le président décide de distribuer 40 000 euros et de laisser le reste dans la société.
| Ligne | Calcul | Montant |
|---|---|---|
| Résultat fiscal | 60 000 € | |
| IS à 15 % | 42 500 € x 15 % | 6 375 € |
| IS à 25 % | 17 500 € x 25 % | 4 375 € |
| Bénéfice net | 60 000 − 10 750 | 49 250 € |
| Réserve légale | 5 % = 2 462,50 €, plafonné à 10 % du capital | 1 000 € |
| Bénéfice distribuable | 49 250 − 1 000 | 48 250 € |
| Dividende versé | Décision de l’associé unique | 40 000 € |
| Mis en réserve ou en report | 48 250 − 40 000 | 8 250 € |
Sur ces 40 000 euros, le net en poche dépend de l’option fiscale. Pour le barème, le calcul ci-dessous applique le taux marginal à toute la part imposable, ce qui suppose que les dividendes restent dans la même tranche.
| Option | Impôt sur le revenu | Prélèvements sociaux | Net perçu |
|---|---|---|---|
| PFU 31,4 % | 40 000 x 12,8 % = 5 120 € | 7 440 € | 27 440 € |
| Barème, tranche à 11 % | 24 000 x 11 % = 2 640 € | 7 440 € | 29 920 € |
| Barème, tranche à 30 % | 24 000 x 30 % = 7 200 € | 7 440 € | 25 360 € |
Lecture : sur 60 000 euros de résultat, le président conserve entre 25 360 et 29 920 euros selon sa tranche, et la société garde 8 250 euros en réserve. Dans la tranche à 11 %, le barème fait gagner 2 480 euros ; dans la tranche à 30 %, le PFU reste préférable de 2 080 euros. La CSG déductible améliore un peu le barème l’année suivante, sans changer ce classement.
Le calendrier d’une distribution
La distribution suit un ordre précis, qui laisse peu de place à l’improvisation.
| Étape | Délai |
|---|---|
| Approbation des comptes par l’associé unique | Dans les six mois suivant la clôture |
| Décision d’affectation du résultat et de distribution | Lors de cette approbation |
| Mise en paiement du dividende | Au plus tard neuf mois après la clôture, sauf prolongation par décision de justice |
| Déclaration et versement du prélèvement de 12,8 % et des prélèvements sociaux par la société | Dans les quinze premiers jours du mois suivant le paiement |
| Déclaration récapitulative (IFU) | Au plus tard le 15 février de l’année suivante |
Le prélèvement de 12,8 % retenu au moment du paiement est un acompte d’impôt sur le revenu, imputé sur l’impôt final. Si votre revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 euros (personne seule) ou 75 000 euros (couple soumis à imposition commune), vous pouvez demander à en être dispensé, par une attestation remise avant le 30 novembre de l’année précédant le versement. Les prélèvements sociaux, eux, restent retenus à la source.
Les erreurs de calcul les plus fréquentes
- Distribuer le résultat avant IS. Le dividende se prélève sur le bénéfice net, après impôt.
- Oublier la réserve légale. Tant qu’elle n’atteint pas 10 % du capital, 5 % du bénéfice lui revient.
- Ignorer un report à nouveau déficitaire. Il réduit le bénéfice distribuable, parfois à zéro.
- Confondre bénéfice et trésorerie. Un bénéfice peut être immobilisé en stock ou en créances clients.
- Choisir le barème sans simulation globale. L’option s’applique à tous les revenus de capitaux de l’année.
Ces calculs s’insèrent dans une stratégie plus large, qui combine salaire, dividendes, épargne salariale et retraite, présentée dans notre page sur la rémunération du dirigeant en 2026.
FAQ
Comment calculer le montant des dividendes en SASU ?
Partez du résultat fiscal, retirez l’impôt sur les sociétés (15 % jusqu’à 42 500 euros, 25 % au-delà en 2026), dotez la réserve légale (5 % du bénéfice net jusqu’à 10 % du capital), ajoutez le report bénéficiaire et retirez les pertes antérieures : vous obtenez le bénéfice distribuable.
Combien reste-t-il sur 10 000 euros de dividendes en SASU ?
Avec le PFU de 31,4 % en 2026, il reste 6 860 euros. Au barème, il reste 7 480 euros dans la tranche à 11 % et 6 340 euros dans la tranche à 30 %, en supposant que les dividendes restent dans la même tranche.
Le président de SASU paie-t-il des cotisations sociales sur ses dividendes ?
Non. En SASU, les dividendes supportent uniquement l’impôt sur le revenu et les prélèvements sociaux de 18,6 %, quel que soit leur montant.
Peut-on distribuer des dividendes sans bénéfice dans l’année ?
Oui, si la société dispose de réserves disponibles issues des exercices précédents : l’associé unique peut décider de les distribuer en indiquant les postes prélevés. Sans bénéfice ni réserve, aucune distribution n’est possible.
Quand doit-on verser les dividendes en SASU ?
La mise en paiement doit intervenir au plus tard neuf mois après la clôture de l’exercice, sauf prolongation accordée par décision de justice. Les prélèvements retenus sont reversés à l’administration dans les quinze premiers jours du mois suivant le paiement.
L’essentiel en une image
En résumé
Le calcul des dividendes en SASU suit quatre étapes : impôt sur les sociétés, réserve légale, bénéfice distribuable, puis imposition du dividende au PFU ou au barème. Sur 60 000 euros de résultat, l’exemple laisse entre 25 360 et 29 920 euros nets pour 40 000 euros distribués. La limite réelle se fixe souvent sur la trésorerie plus que sur le droit.
Sources officielles
- impots.gouv.fr et economie.gouv.fr — taux d'IS 2026 : 15 % jusqu'à 42 500 €, 25 % au-delà, conditions du taux réduit
- legifrance.gouv.fr, articles L232-10 et L232-11 du Code de commerce, et entreprises.cci-paris-idf.fr — réserve légale 5 % jusqu'à 10 % du capital, définition du bénéfice distribuable, distribution des réserves
- legifrance.gouv.fr, article L232-13 du Code de commerce, et lecoindesentrepreneurs.fr — mise en paiement dans les neuf mois suivant la clôture
- service-public.gouv.fr et economie.gouv.fr — PFU 2026 de 31,4 % : 12,8 % et 18,6 % ; option pour le barème, abattement de 40 %
- lafinancepourtous.com et placement.meilleurtaux.com — CSG portée à 10,6 % sur les revenus du capital en 2026, part déductible maintenue à 6,8 %
- impots.gouv.fr (dispense du prélèvement de 12,8 % : revenu fiscal de référence N-2 inférieur à 50 000 € ou 75 000 €, demande avant le 30 novembre) et legifiscal.fr
- impots.gouv.fr, notice du formulaire 2777-SD 2026, entreprises.cci-paris-idf.fr et editions-tissot.fr — déclaration et versement dans les quinze premiers jours du mois suivant le paiement ; IFU 2561 avant le 15 février
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
