



Un banquier accorde un prêt quand il comprend comment l’entreprise va le rembourser, et il le comprend à partir de vos chiffres. Un dossier bien construit répond à ses questions avant qu’il les pose.
Que regarde un banquier avant d’accorder un prêt à une TPE ?
Le banquier regarde d’abord la capacité de l’entreprise à rembourser, c’est-à-dire la trésorerie que son activité dégage chaque année, puis son niveau d’endettement actuel, les fonds propres engagés par les associés, la solidité du prévisionnel et les garanties proposées. Il juge aussi le dirigeant : sa connaissance de ses chiffres et sa capacité à expliquer ses hypothèses.
Bpifrance Création le résume ainsi : la banque est une entreprise qui cherche à limiter son risque, elle ne souhaite pas, en général, risquer plus d’argent dans un projet que ses porteurs eux-mêmes, et chaque établissement garde ses propres critères.
Les pièces d’un dossier de prêt complet
Un dossier complet évite les allers-retours, et chaque aller-retour retarde la décision. Pour une TPE déjà en activité, le banquier attend en règle générale les éléments suivants.
| Pièce | Ce qu’elle prouve | Point d’attention |
|---|---|---|
| Les trois derniers bilans et comptes de résultat | L’historique de rentabilité | Expliquer par écrit toute année atypique |
| Une situation intermédiaire récente | L’activité de l’exercice en cours | Moins de trois mois si possible |
| Le prévisionnel sur trois ans | La capacité future à rembourser | Un scénario prudent en scénario central |
| Le plan de trésorerie sur 12 mois | L’absence de trou de trésorerie | Intégrer les nouvelles échéances |
| Les devis de l’investissement | Le montant exact à financer | Des devis datés et signés |
| Le tableau des emprunts en cours | L’endettement actuel | Capital restant dû et échéances annuelles |
| Les statuts, le Kbis, la situation personnelle du dirigeant | Qui s’engage et sur quoi | Utile pour la discussion sur la caution |
Le cœur du dossier reste le prévisionnel financier, qui chiffre les trois prochaines années et montre d’où viendra l’argent du remboursement. Il se complète d’un plan de trésorerie sur 12 mois qui place chaque nouvelle mensualité à sa date réelle et vérifie qu’aucun mois ne passe sous le seuil d’alerte.
Quels ratios le banquier calcule-t-il ?
Le banquier traduit vos comptes en quelques ratios. Aucun n’est fixé par la loi : ce sont des usages bancaires, décrits notamment par Bpifrance Création, et chaque établissement les adapte.
La capacité d’autofinancement
La capacité d’autofinancement (CAF) mesure la trésorerie que l’activité génère sur un exercice. En version simplifiée, elle se calcule en ajoutant au résultat net les dotations aux amortissements et aux provisions, qui sont des charges sans sortie d’argent. C’est avec la CAF que l’entreprise rembourse le capital de ses emprunts : les intérêts, eux, sont déjà déduits du résultat.
Le poids de la dette par rapport à la CAF
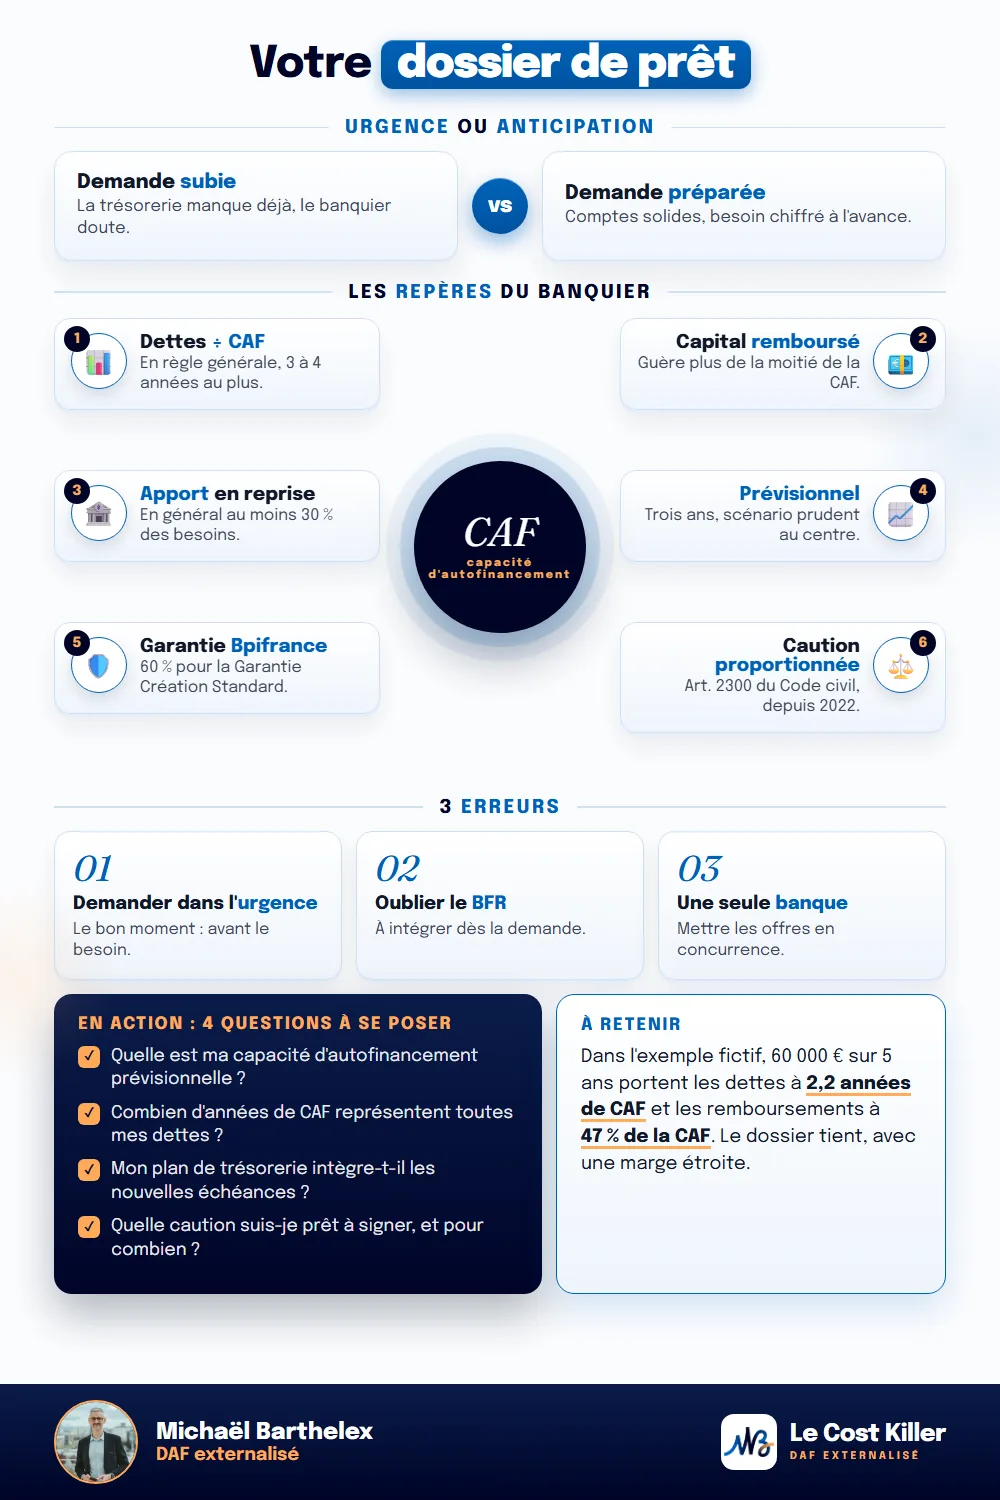
Le premier repère divise l’ensemble des dettes financières par la CAF. Le résultat indique en combien d’années l’entreprise pourrait tout rembourser si elle consacrait l’intégralité de sa CAF à ses emprunts. Selon Bpifrance Création, l’endettement à terme ne doit pas dépasser, en règle générale, trois ou quatre années de CAF prévisionnelle.
La part de la CAF absorbée par les remboursements
Le second repère compare le capital remboursé chaque année à la CAF. Toujours selon Bpifrance Création, le remboursement annuel du capital ne devrait guère représenter plus de la moitié de la CAF annuelle. L’autre moitié sert à financer les investissements courants, la croissance du besoin en fonds de roulement et les imprévus.
Les fonds propres
Le banquier regarde enfin ce que les associés ont eux-mêmes engagé. Pour une création, Bpifrance Création conseille d’équilibrer au mieux fonds propres et emprunts, la banque pouvant descendre à environ 30 % de fonds propres pour un projet à risque limité. Pour une reprise, l’apport personnel représente en général au moins 30 % des besoins d’investissement. Pour une TPE déjà installée, les capitaux propres du bilan et les comptes courants d’associés bloqués jouent ce rôle.
| Repère bancaire | Calcul | Usage décrit par Bpifrance Création |
|---|---|---|
| Durée de remboursement théorique | Dettes financières ÷ CAF | Pas plus de 3 à 4 années de CAF |
| Poids des échéances | Capital remboursé par an ÷ CAF | Pas plus de la moitié de la CAF |
| Apport en création | Fonds propres ÷ besoin total | Équilibre recherché, environ 30 % au minimum |
| Apport en reprise | Apport ÷ besoins d’investissement | En général au moins 30 % |
Un exemple chiffré
Prenons une SARL fictive qui veut financer une machine de 60 000 euros sur cinq ans. Son résultat net prévisionnel est de 30 000 euros et ses dotations aux amortissements de 15 000 euros, soit une CAF prévisionnelle de 45 000 euros, intérêts du nouveau prêt déjà déduits. Elle rembourse déjà 10 000 euros de capital par an sur un ancien prêt dont il reste 40 000 euros.
Hypothèse d’exemple pour le calcul : un taux de 4 % sur 60 mois. Ce taux sert uniquement à illustrer la mécanique, le taux réel dépend de votre banque, de la date de l’offre et de votre dossier.
| Élément | Montant |
|---|---|
| Mensualité du nouveau prêt | 1 105 € |
| Annuité | 13 260 € |
| Dont capital remboursé la 1re année | 11 061 € |
| Dont intérêts la 1re année | 2 199 € |
| Coût total des intérêts sur 5 ans | 6 299 € |
Les ratios après le nouveau prêt se lisent ainsi.
| Ratio | Calcul | Résultat | Lecture |
|---|---|---|---|
| Dettes financières ÷ CAF | 100 000 ÷ 45 000 | 2,2 années | Sous le repère de 3 à 4 ans |
| Capital remboursé ÷ CAF | (10 000 + 11 061) ÷ 45 000 | 47 % | Juste sous la moitié |
Le dossier tient, avec une marge étroite sur le second ratio. Si la CAF prévisionnelle tombait à 25 000 euros, les dettes représenteraient 4 années de CAF et les remboursements absorberaient 84 % de la CAF : le même prêt deviendrait difficile à défendre. Les pistes seraient alors d’allonger la durée, de réduire le montant emprunté en apportant une partie en fonds propres, ou de financer la machine en crédit-bail. Les montants réels dépendent de vos comptes, la méthode reste la même.
Quelles garanties la banque demande-t-elle ?
Selon Bpifrance Création, la banque impose généralement des garanties ou une caution personnelle du dirigeant. Pour un bien mobilier, elle prend souvent un nantissement sur le matériel, le véhicule ou le fonds de commerce, qui couvre rarement tout le risque, d’où la demande de caution.
Trois points méritent votre attention avant de signer.
- La garantie Bpifrance. Bpifrance peut garantir une partie du prêt accordé par votre banque. Pour la Garantie Création Standard, destinée aux entreprises de moins de trois ans, la quotité est de 60 %. Cette garantie protège la banque et laisse le dirigeant engagé s’il a signé une caution à côté.
- La caution proportionnée. Depuis le 1er janvier 2022, l’article 2300 du Code civil prévoit que la caution d’une personne physique envers un créancier professionnel, si elle était manifestement disproportionnée à ses revenus et à son patrimoine lors de la signature, est réduite au montant à hauteur duquel elle pouvait s’engager. Négociez un montant et une durée limités plutôt qu’une caution illimitée.
- L’entrepreneur individuel. Depuis la loi du 14 février 2022, son patrimoine personnel est séparé de son patrimoine professionnel. Pour se porter caution personnelle, il peut renoncer à cette séparation par un acte de renonciation, une décision à mesurer avant de la prendre.
Les erreurs qui font dire non
- Demander dans l’urgence. Un prêt demandé la semaine où la trésorerie manque inquiète le banquier. Le bon moment est celui où les comptes sont bons et le besoin anticipé.
- Oublier le besoin en fonds de roulement. Bpifrance Création rappelle que les banques financent plus facilement les biens durables que le BFR : mieux vaut l’intégrer dans la demande initiale.
- Présenter un prévisionnel trop optimiste. Une croissance que rien ne justifie fait douter de tout le reste. Des hypothèses appuyées sur des devis, des commandes ou l’historique rassurent.
- Ne rencontrer qu’une banque. La mise en concurrence permet de comparer les conditions.
Pour une infirmière libérale qui rachète une patientèle, la logique est identique : le banquier part de l’activité reprise pour mesurer la capacité de remboursement, comme l’explique notre article sur le rachat de patientèle infirmière.
Et en cas de refus ?
Un refus n’est pas définitif. Demandez d’abord à votre banquier ce qui bloque, puis retravaillez ce point : montant, durée, apport, garantie ou hypothèses du prévisionnel.
Si le désaccord persiste, la médiation du crédit, mise en œuvre par la Banque de France, s’adresse à toutes les entreprises, quelle que soit leur taille. Le service est gratuit et confidentiel, la saisine se fait en ligne, et les établissements financiers disposent de cinq jours ouvrés pour revoir leur position après l’ouverture de la médiation. Pendant la médiation, les concours bancaires existants sont maintenus.
FAQ
Quels documents fournir pour un prêt bancaire professionnel ?
En général les trois derniers bilans, une situation intermédiaire, un prévisionnel sur trois ans, un plan de trésorerie, les devis, le tableau des emprunts en cours, les statuts et le Kbis.
Quelle capacité de remboursement une banque attend-elle ?
Il n’existe pas de règle légale. Selon les usages décrits par Bpifrance Création, les dettes financières ne dépassent pas, en règle générale, trois ou quatre années de capacité d’autofinancement, et le capital remboursé chaque année ne dépasse guère la moitié de cette CAF.
Faut-il un apport pour obtenir un prêt professionnel ?
Oui, dans la plupart des cas. Bpifrance Création indique qu’une absence de fonds propres est jugée rédhibitoire en création, et que l’apport représente en général au moins 30 % des besoins d’investissement en reprise.
Le dirigeant doit-il se porter caution ?
La banque le demande souvent. Depuis 2022, une caution manifestement disproportionnée aux revenus et au patrimoine d’une personne physique est réduite au montant qu’elle pouvait garantir (article 2300 du Code civil).
Que faire après un refus de prêt bancaire ?
Demander les motifs, corriger le dossier et consulter d’autres banques. Si le blocage persiste, la médiation du crédit de la Banque de France est gratuite et confidentielle, et les banques disposent de cinq jours ouvrés pour revoir leur position.
L’essentiel en une image
En résumé
Un banquier dit oui quand il voit comment le prêt sera remboursé. Il le lit dans la capacité d’autofinancement, dans le poids des dettes et des échéances rapporté à cette CAF, dans les fonds propres engagés et dans un prévisionnel crédible. Les garanties viennent ensuite, et elles se négocient.
Sources officielles
- bpifrance-creation.fr/encyclopedie/financements/lemprunt/recourir-a-pret-bancaire-financer-son-projet-creation — critères des banques, fonds propres 50/50 ou 30 % minimum en création, garanties et caution personnelle, préférence pour les biens durables plutôt que le BFR, renonciation de l'entrepreneur individuel
- bpifrance-creation.fr/encyclopedie/reprendre-entreprise-etapes/monter-plan-reprise/plan-financement-initial-tpe — apport d'au moins 30 % en reprise, endettement limité à 3 ou 4 années de CAF, remboursement du capital limité à la moitié de la CAF
- lecoindesentrepreneurs.fr/criteres-banques-accord-financement-pret-professionnel/ — ratio dettes financières sur CAF inférieur à 4, source secondaire concordante
- bpifrance.fr/catalogue-offres/garantie-creation-standard — quotité de 60 %, entreprises de moins de 3 ans) et bpifrance-creation.fr/moment-de-vie/garanties-bancaires-quoi-sagit-il (fonctionnement des garanties bancaires
- legifrance.gouv.fr, article 2300 du Code civil en vigueur depuis le 01/01/2022 — réduction de la caution manifestement disproportionnée) et actu-juridique.fr (commentaire de la règle de proportionnalité
- entreprendre.service-public.gouv.fr — statut de l'entrepreneur individuel, séparation des patrimoines depuis la loi du 14/02/2022, renonciation
- mediateur-credit.banque-france.fr — médiation du crédit gratuite et confidentielle, motifs de saisine, cinq jours ouvrés, maintien des concours) et economie.gouv.fr/entreprises/…/difficultes-de-financement-la-mediation-du (mêmes éléments
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
