Un banquier ou un investisseur passe quelques minutes sur votre prévisionnel. Dans ces minutes, il ne cherche pas à savoir si vos chiffres sont justes, personne ne le sait, mais si vous savez comment votre entreprise gagne de l’argent. Un prévisionnel crédible ne prédit pas l’avenir : il prouve que vous maîtrisez votre modèle.
Voici les quatre tableaux qui composent un prévisionnel, la méthode pour poser des hypothèses qui tiennent, et les cinq erreurs qui font dire non.
Qu’est-ce qu’un prévisionnel financier ?
Le prévisionnel financier est la traduction chiffrée d’un projet sur 3 ans, généralement composée de quatre tableaux : le compte de résultat prévisionnel (rentabilité), le plan de trésorerie mensuel (survie), le plan de financement (besoins et ressources) et le point mort (seuil de rentabilité). C’est la pièce centrale d’un dossier de prêt bancaire ou de levée de fonds.
Les 4 tableaux, et ce que chacun doit prouver
| Tableau | La question à laquelle il répond | Ce que le lecteur y cherche |
|---|---|---|
| Compte de résultat prévisionnel (3 ans) | Le projet est-il rentable ? | Des marges cohérentes avec le secteur |
| Plan de trésorerie (mensuel, 12-18 mois) | Passez-vous l’hiver ? | Le point bas de trésorerie, et qu’il soit financé |
| Plan de financement | Qui paie quoi au départ, puis en croisière ? | Un apport crédible, un équilibre besoins/ressources |
| Point mort | À partir de quand gagnez-vous de l’argent ? | Un seuil atteignable en volume d’activité réaliste |
Le tableau le plus regardé n’est pas celui qu’on croit. Le compte de résultat flatte, mais c’est le plan de trésorerie mensuel qui décide : il montre le point bas, le mois où le compte frôle le rouge, et si le financement demandé couvre ce creux avec de la marge. Une entreprise rentable sur le papier peut mourir d’un point bas mal financé, et les financeurs le savent mieux que quiconque.
La méthode : des hypothèses qui se défendent
La différence entre un prévisionnel crédible et un tableur optimiste tient à une chose : chaque chiffre a une justification qu’on peut énoncer à voix haute.
- Le chiffre d’affaires se construit de bas en haut. Pas « le marché fait 10 milliards, on en prend 0,1 % », mais : tant de clients par mois, à tel panier moyen, avec tel délai de conversion. Un CA construit en volume × prix se discute ; un pourcentage de marché se balaie.
- Les charges se documentent. Devis réels pour les postes lourds, ratios sectoriels pour le reste, et rien d’oublié : cotisations sociales sur les salaires, charges fixes complètes, assurances, comptable.
- Les délais de paiement sont réalistes. Vos clients B2B paieront à 45 ou 60 jours, pas à réception. C’est souvent la ligne qui transforme un plan de trésorerie confortable en plan sous tension : le fameux BFR.
- Trois scénarios valent mieux qu’un. Un scénario central, un dégradé (-25 à -30 % de CA) et la preuve que même le dégradé passe, quitte à activer des leviers identifiés. C’est le scénario dégradé qui rassure, pas le central.
Les 5 erreurs qui font dire non
- La courbe en crosse de hockey : deux années plates puis une explosion inexpliquée en année 3. Personne n’y croit, et elle décrédibilise le reste.
- La rémunération du dirigeant absente : un prévisionnel qui n’est rentable que parce que vous ne vous payez pas ne prouve rien, sauf que le modèle ne tient pas. Les financeurs le repèrent en dix secondes.
- La trésorerie annuelle au lieu de mensuelle : une année équilibrée peut cacher un trou mortel en avril. La granularité mensuelle est non négociable la première année.
- Les charges sociales sous-estimées : compter un salarié à son brut, oublier que le coût réel est environ 1,4 fois le brut, et que la rémunération du dirigeant a elle aussi son coût complet.
- Aucune hypothèse sourcée : un prévisionnel sans note d’hypothèses est un acte de foi. Une page qui justifie chaque chiffre clé vaut plus que dix onglets de calculs.
Prêt bancaire ou levée de fonds : le même socle, pas la même lecture
Le socle chiffré est identique, la grille de lecture change.
- Le banquier regarde la capacité de remboursement : un résultat d’exploitation qui couvre confortablement les échéances, un apport significatif, des garanties. Il achète l’absence de mauvaise surprise.
- L’investisseur regarde le potentiel et le chemin : la taille du marché accessible, la trajectoire de marge, le besoin de financement total jusqu’à la rentabilité (pas seulement ce tour-ci). Il achète une croissance crédible.
Le même prévisionnel se présente donc différemment : au banquier, le scénario prudent en scénario central ; à l’investisseur, l’ambition documentée avec ses jalons.
Après le « oui » : le prévisionnel devient un outil de pilotage
Le prévisionnel qui a convaincu ne doit pas mourir dans le dossier. Comparé chaque mois au réel dans un tableau de bord, il devient l’outil qui détecte les dérives : un CA en retard sur le plan, une marge qui décroche, un BFR qui gonfle plus vite que prévu. C’est exactement le travail d’un DAF externalisé : construire le prévisionnel avec vous, le défendre devant le financeur, puis le faire vivre.
FAQ
Que contient un prévisionnel financier ?
Quatre tableaux : le compte de résultat prévisionnel sur 3 ans, le plan de trésorerie mensuel, le plan de financement initial et le calcul du point mort, accompagnés d’une note d’hypothèses qui justifie les chiffres clés.
Sur combien d’années faire un prévisionnel ?
Trois ans en règle générale, avec une granularité mensuelle sur les 12 à 18 premiers mois pour la trésorerie. Au-delà de trois ans, les chiffres relèvent de la projection de tendance plus que de la prévision.
Quelle est l’erreur la plus fréquente dans un business plan financier ?
Le chiffre d’affaires construit en pourcentage d’un marché plutôt qu’en volume × prix, et l’oubli du coût complet du travail (charges sociales, rémunération du dirigeant). Les deux se corrigent avec une note d’hypothèses rigoureuse.
Faut-il faire son prévisionnel soi-même ou le déléguer ?
Les hypothèses métier doivent venir de vous : personne d’autre ne connaît vos clients et vos prix. La structuration financière (BFR, plan de financement, scénarios) gagne à être construite avec un professionnel du chiffre, qui saura aussi la défendre en rendez-vous.
Un prévisionnel engage-t-il juridiquement ?
Non, c’est une projection, pas un engagement. Mais des hypothèses manifestement insincères dans un dossier de financement engagent votre crédibilité, et elle, elle ne se refinance pas.
L’essentiel en une image
En résumé
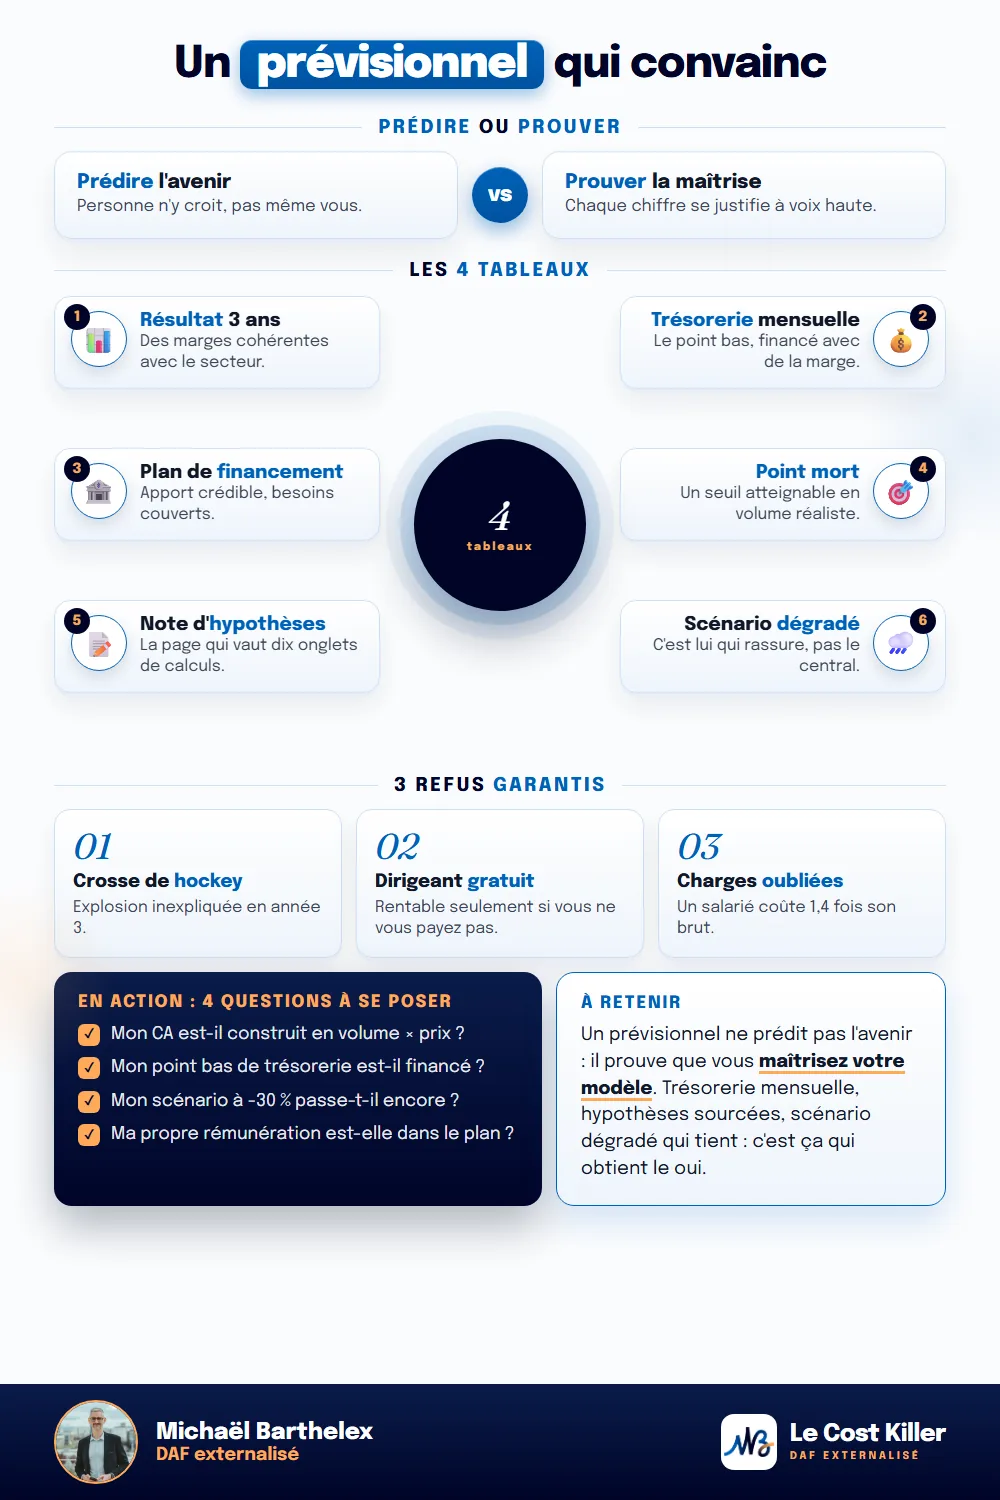
Un prévisionnel financier convaincant repose sur quatre tableaux et une discipline : chaque chiffre se justifie à voix haute. Le plan de trésorerie mensuel pèse plus que le compte de résultat, le scénario dégradé rassure plus que le scénario central, et la rémunération du dirigeant en fait partie ou rien ne tient. Bien construit, il obtient le financement puis devient l’instrument de pilotage des trois années suivantes.
Sources officielles
- bpifrance-creation.fr — construire son prévisionnel financier, plan de financement
- entreprendre.service-public.gouv.fr — business plan et demande de financement
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.