Un commerce peut afficher un chiffre d’affaires en hausse et une trésorerie qui baisse, simplement parce que ses stocks grossissent plus vite que ses ventes. Un DAF externalisé mesure ce décalage référence par référence et le corrige avant la saison suivante.
Qu’est-ce qu’un DAF externalisé pour le commerce ?
Un DAF externalisé pour le commerce est un directeur financier indépendant qui intervient quelques jours par mois auprès d’une boutique, d’un réseau de magasins ou d’un site e-commerce. Il suit la marge brute par famille de produits, la rotation des stocks, la trésorerie saisonnière, les conditions fournisseurs et le point mort, puis transforme ces chiffres en décisions d’achat, de prix et de promotion.
Le rôle général est présenté dans l’article sur le DAF externalisé. Cet article se concentre sur les mécanismes propres au négoce, physique ou en ligne.
Pourquoi le commerce a ses propres pièges financiers
Les difficultés du commerce viennent de trois endroits que le compte de résultat annuel montre mal.
- La marge se perd dans le détail. Remises, démarque, casse, retours, frais de port offerts et commissions de marketplace grignotent le taux de marque sans que le chiffre d’affaires ne bouge.
- Le stock est de la trésorerie immobilisée. Chaque article qui dort en réserve a été payé, ou le sera à l’échéance fournisseur, alors qu’il n’a encore rien rapporté.
- La saisonnalité décale tout. Les achats de la haute saison se paient souvent avant qu’elle ne commence, et une mauvaise saison laisse un stock à écouler avec remise.
Taux de marge, taux de marque, marge brute : quelle différence ?
La confusion entre ces notions coûte cher, car un prix calculé avec la mauvaise formule donne une marge plus faible que prévu.
- Marge brute = chiffre d’affaires HT − coût d’achat des marchandises vendues (achats + variation de stock).
- Taux de marque = (prix de vente HT − prix d’achat HT) / prix de vente HT.
- Taux de marge = (prix de vente HT − prix d’achat HT) / prix d’achat HT.
- Coefficient multiplicateur = prix de vente TTC / prix d’achat HT.
Un article acheté 55 € HT et vendu 100 € HT affiche un taux de marque de 45 % et un taux de marge de 81,8 %. Les deux chiffres décrivent la même vente. Viser « 45 % de marge » en appliquant 45 % au prix d’achat donne un prix de vente de 79,75 € HT et un taux de marque de 31 %.
Rotation des stocks : combien de jours dort votre marchandise ?
La rotation des stocks mesure le nombre de fois où le stock se renouvelle dans l’année : coût d’achat des marchandises vendues divisé par le stock moyen valorisé au prix d’achat. Sa traduction en jours (365 divisé par la rotation) parle davantage au dirigeant.
Le DAF la suit par famille de produits, car une moyenne globale cache les écarts : les meilleures ventes tournent en quelques semaines pendant qu’une gamme secondaire reste en rayon une année entière.
Les leviers habituels :
- réassort plus fréquent en plus petites quantités sur les références régulières ;
- seuil de déstockage fixé à l’avance (par exemple au-delà de 120 jours sans vente) ;
- arbitrage entre remise volume fournisseur et coût du stock supplémentaire ;
- suivi des ruptures, qui coûtent des ventes autant que le surstock coûte du cash.
Exemple chiffré (exemple fictif)
Un commerce avec vente en ligne réalise 900 000 € HT de chiffre d’affaires avec un taux de marque moyen de 45 %.
| Poste | Montant |
|---|---|
| Chiffre d’affaires HT | 900 000 € |
| Coût d’achat des marchandises vendues (55 %) | 495 000 € |
| Marge brute (45 %) | 405 000 € |
| Coûts variables hors achats (paiement, emballage, livraison : 8 % du CA) | 72 000 € |
| Marge sur coûts variables (37 %) | 333 000 € |
| Charges fixes (loyer, salaires, logiciels, publicité de fond) | 300 000 € |
| Résultat d’exploitation | 33 000 € |
| Point mort (300 000 / 37 %) | environ 811 000 € |
| Stock moyen au prix d’achat | 120 000 € |
| Rotation des stocks (495 000 / 120 000) | 4,1 fois par an, environ 88 jours |
Deux enseignements. Le commerce ne dispose que d’environ 89 000 € de marge de sécurité au-dessus de son point mort, soit 10 % de son chiffre d’affaires. Et ramener le stock de 88 à 60 jours de ventes le ferait passer à environ 81 400 €, ce qui libérerait près de 38 600 € de trésorerie sans vendre un article de plus.
Sur ce même commerce, une promotion de 10 % sur tout le catalogue fait tomber le taux de marque de 45 % à 38,9 %. Pour conserver la même marge brute, il faudrait vendre 28,6 % d’articles en plus. Ce calcul, fait avant l’opération, change souvent la décision.
Saisonnalité : comment éviter la tension de trésorerie ?
La plupart des commerces encaissent une grande partie de leur année sur quelques semaines : fêtes de fin d’année, soldes, rentrée, été selon l’activité. Les commandes fournisseurs partent deux à quatre mois plus tôt, et leurs échéances tombent souvent juste avant le pic de ventes.
Le DAF construit un prévisionnel de trésorerie mois par mois qui croise le calendrier des achats, les échéances fournisseurs et la courbe de ventes des années précédentes. Il permet de négocier à l’avance une facilité de caisse ou un étalement plutôt que de la demander en urgence. Après la saison, l’excédent se gère avec la même rigueur : l’article sur le placement de la trésorerie d’entreprise détaille les solutions sans risque pour les mois creux.
Délais de paiement et négociation fournisseurs : ce que dit la loi
Le commerce de détail a un avantage structurel : le client particulier paie à la caisse ou à la commande, alors que le fournisseur est réglé plus tard. Quand le stock tourne plus vite que le délai fournisseur, ce sont les fournisseurs qui financent l’activité. Encore faut-il connaître les règles.
| Situation | Délai maximal ou règle | Source |
|---|---|---|
| Délai convenu entre professionnels | 60 jours après la date d’émission de la facture | Code de commerce, art. L441-10 |
| Dérogation contractuelle | 45 jours fin de mois après la date d’émission de la facture, si prévu au contrat et sans abus | Code de commerce, art. L441-10 |
| Aucun délai prévu | 30 jours après la réception des marchandises | Code de commerce, art. L441-10 |
| Produits alimentaires périssables | 30 jours après la livraison | Code de commerce, art. L441-11 |
| Animaux vivants et viandes fraîches | 20 jours après la livraison | Code de commerce, art. L441-11 |
| Pénalités de retard | Au minimum trois fois le taux d’intérêt légal | Code de commerce, art. L441-10 |
| Indemnité de recouvrement | 40 € par facture payée en retard | Code de commerce, art. L441-10 |
Payer au-delà de ces plafonds expose à une amende administrative pouvant atteindre 75 000 € pour une personne physique et 2 M€ pour une personne morale. La négociation fournisseurs se joue donc à l’intérieur de ce cadre : délai au plafond légal, remises de fin d’année conditionnées à des volumes réalistes, franco de port, reprise des invendus, dépôt-vente sur les nouveautés. Chaque point se chiffre en jours de trésorerie ou en points de marge, et c’est ce chiffrage qui donne du poids à la discussion.
E-commerce : les coûts qui échappent au compte de résultat
La vente en ligne ajoute ses propres lignes invisibles. Le coût d’acquisition client (publicité, comparateurs, affiliation) peut absorber toute la marge de la première commande. Les commissions de marketplace et de paiement se prélèvent avant l’encaissement. Et les retours pèsent lourd : pour un achat à distance, le consommateur dispose d’au moins 14 jours pour se rétracter, et le vendeur doit alors rembourser la totalité des sommes versées, frais de livraison initiaux compris.
Le DAF suit donc une marge par canal (boutique, site, marketplace) et une marge par commande après retours, pour savoir quel canal enrichit réellement l’entreprise.
Quels indicateurs suivre dans un commerce ?
Voici la version négoce du tableau de bord DAF, avec ses formules.
| Indicateur | Formule | Ce qu’il révèle |
|---|---|---|
| Taux de marque | (PV HT − PA HT) / PV HT | La marge réelle sur chaque vente |
| Marge brute | CA HT − coût d’achat des marchandises vendues | Ce qui reste pour payer les charges |
| Rotation des stocks (jours) | Stock moyen / coût d’achat des marchandises vendues × 365 | Le cash immobilisé en réserve |
| Taux de démarque | Pertes, casse et vols / CA HT | La marge perdue sans vente |
| Panier moyen | CA TTC / nombre de tickets ou commandes | L’effet des ventes additionnelles |
| Taux de conversion | Commandes / visiteurs (ou entrées en magasin) | L’efficacité du trafic |
| Taux de retour (e-commerce) | Articles retournés / articles vendus | La marge qui repart |
| Point mort | Charges fixes / taux de marge sur coûts variables | Le CA minimum de l’année |
Combien coûte un DAF externalisé pour un commerce ?
Pour une boutique ou un site en croissance, 1 jour par mois suffit souvent, soit 1 500 à 2 500 € mensuels. Un réseau de plusieurs points de vente ou un e-commerce multicanal demande plutôt 2 à 3 jours, entre 2 500 et 4 500 €, davantage au-delà. En mission ponctuelle, le tarif journalier se situe entre 600 et 1 500 €. La grille complète est dans l’article sur le coût d’un DAF externalisé.
FAQ
Un commerçant a-t-il besoin d’un DAF externalisé ?
Dès que le stock, la saisonnalité ou le multicanal rendent la trésorerie imprévisible. Le DAF suit alors la marge par famille, la rotation des stocks et le prévisionnel de trésorerie.
Quelle différence entre taux de marge et taux de marque ?
Le taux de marque rapporte la marge au prix de vente HT, le taux de marge la rapporte au prix d’achat HT. Un article acheté 55 € et vendu 100 € HT a un taux de marque de 45 % et un taux de marge de 81,8 %.
Comment calculer la rotation des stocks ?
Divisez le coût d’achat des marchandises vendues par le stock moyen valorisé au prix d’achat. Pour l’exprimer en jours, divisez 365 par ce résultat.
Quel est le délai de paiement maximal d’un fournisseur ?
Entre professionnels, 60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois si le contrat le prévoit. Sans clause, 30 jours après la réception. Les produits alimentaires périssables se paient à 30 jours après livraison.
Combien coûte un DAF externalisé pour un commerce ?
De 1 500 à 2 500 € par mois pour 1 jour mensuel, 2 500 à 4 500 € pour 2 à 3 jours. Le tarif journalier se situe entre 600 et 1 500 €.
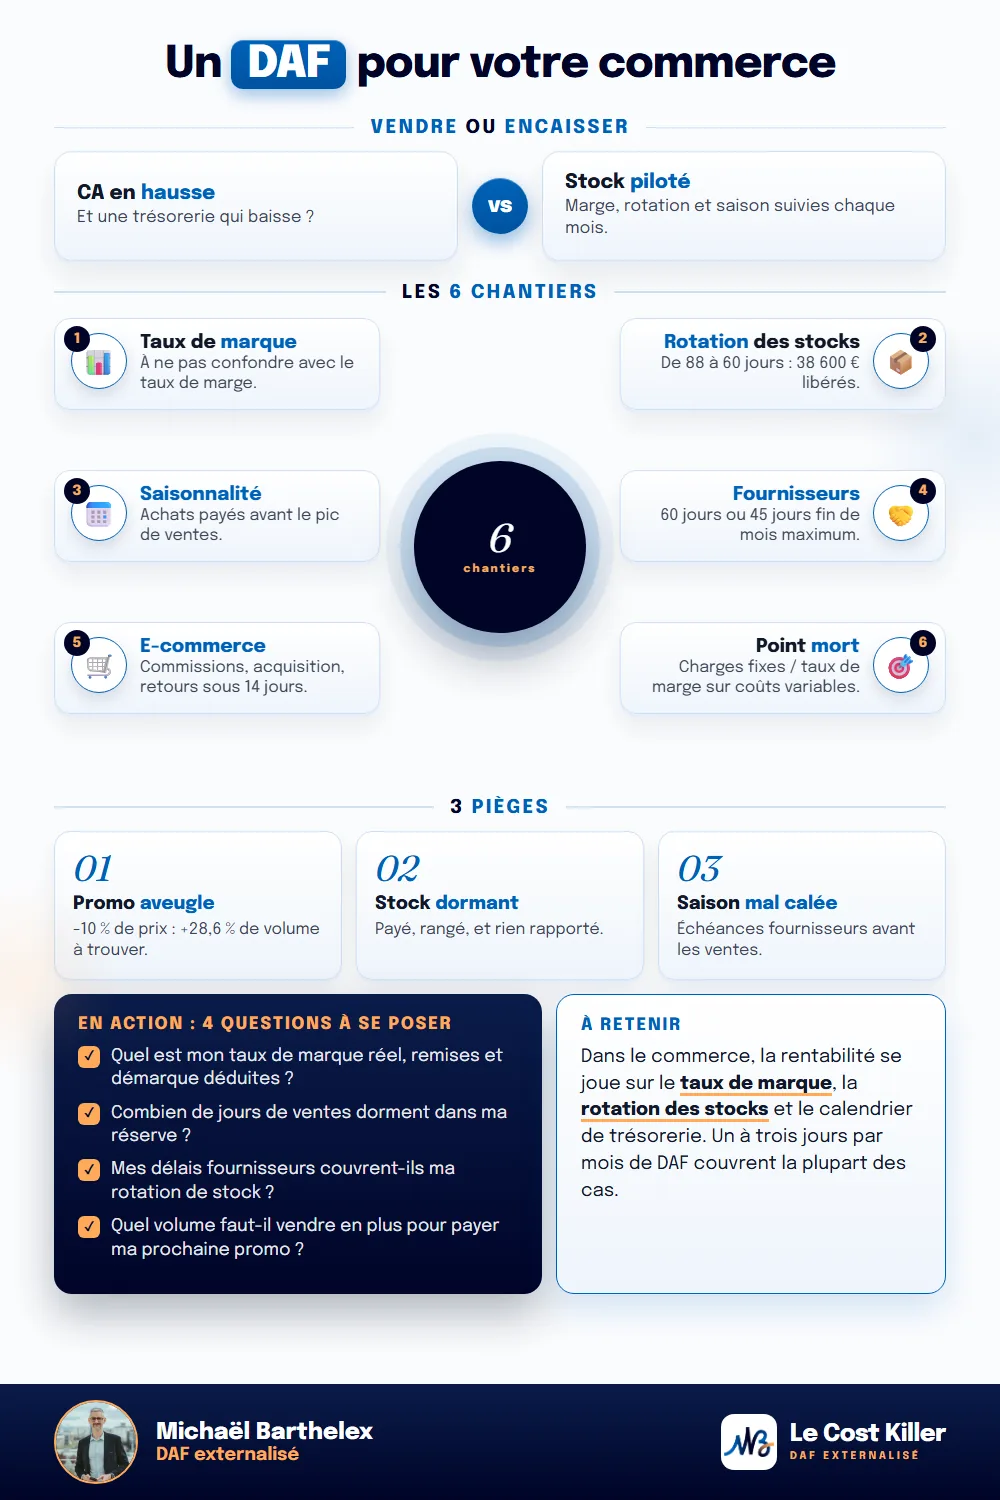
L’essentiel en une image
En résumé
Dans le commerce et l’e-commerce, la rentabilité se joue sur le taux de marque, la rotation des stocks et le calendrier de trésorerie. Un DAF externalisé suit ces chiffres chaque mois, calcule l’effet d’une promotion avant de la lancer, négocie avec les fournisseurs dans le cadre légal des délais de paiement et prépare la saison avec la banque. Un à trois jours par mois couvrent la plupart des situations.
Sources officielles
- https://entreprendre.service-public.gouv.fr/vosdroits/F23211 — délais de paiement entre professionnels, délais alimentaires, pénalités, amendes
- https://www.economie.gouv.fr/dgccrf/les-fiches-pratiques/delais-de-paiement-les-regles-connaitre — fiche DGCCRF délais de paiement
- https://bpifrance-creation.fr/boiteaoutils/taux-penalites-retard — taux des pénalités de retard
- https://www.service-public.gouv.fr/particuliers/vosdroits/F10485 — droit de rétractation de 14 jours, achat à distance
- https://www.economie.gouv.fr/particuliers/vente-distance-droit-retractation — rétractation et remboursement
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.