La plupart des dirigeants de TPE pilotent avec deux chiffres : le solde bancaire et le chiffre d’affaires. C’est comme conduire de nuit avec les veilleuses. Le bilan de l’expert-comptable, lui, arrive une fois par an, quatre mois après la clôture : quand il révèle un problème, le problème a déjà seize mois.
Voici le tableau de bord qu’un DAF met en place dans une TPE ou une PME : 10 indicateurs, une mise à jour mensuelle, trente minutes de lecture. C’est le cœur de mon métier, le voici en transparence.
Qu’est-ce qu’un tableau de bord financier ?
Un tableau de bord financier est un document mensuel qui rassemble les quelques indicateurs clés de l’entreprise : trésorerie, marge, carnet de commandes, encours clients, point mort. Son rôle n’est pas de décrire le passé comme la comptabilité, mais de détecter les dérives assez tôt pour agir. Un bon tableau de bord tient sur une page et se lit en trente minutes.
Les 10 indicateurs, par ordre d’urgence
| # | Indicateur | Ce qu’il mesure | Fréquence |
|---|---|---|---|
| 1 | Trésorerie nette | Ce qu’il reste en caisse, toutes banques confondues | Hebdomadaire |
| 2 | Prévisionnel de trésorerie à 90 jours | Les encaissements et décaissements à venir | Mensuelle |
| 3 | Chiffre d’affaires vs objectif | L’activité réelle contre le plan | Mensuelle |
| 4 | Marge brute (et par offre) | Ce que l’activité dégage vraiment | Mensuelle |
| 5 | Encours clients et retards | L’argent facturé mais non encaissé | Hebdomadaire |
| 6 | BFR (besoin en fonds de roulement) | Le cash immobilisé par le cycle d’exploitation | Mensuelle |
| 7 | Point mort | Le chiffre d’affaires minimum pour ne pas perdre d’argent | Trimestrielle |
| 8 | Charges fixes | La base de coûts incompressible | Mensuelle |
| 9 | Carnet de commandes / pipeline | L’activité des 3 à 6 prochains mois | Mensuelle |
| 10 | Rémunération et dettes dirigeant | Ce que la boîte vous verse et vous doit | Trimestrielle |
Détaillons les cinq qui sauvent des entreprises.
1. La trésorerie nette et son prévisionnel à 90 jours
Les défaillances d’entreprises ne viennent presque jamais d’un manque de rentabilité soudain : elles viennent d’une panne de cash. Le duo qui protège, c’est le solde consolidé (indicateur 1) et sa projection à 90 jours (indicateur 2) : chaque encaissement attendu, chaque échéance à payer, semaine par semaine. Une impasse de trésorerie vue 10 semaines à l’avance se négocie (délais fournisseurs, acompte client, ligne court terme). Vue 10 jours à l’avance, elle se subit.
4. La marge brute par offre
Le chiffre d’affaires global masque tout. La marge par offre ou par client révèle systématiquement la même chose : 20 % de l’activité dégage l’essentiel du résultat, et une offre historique perd de l’argent sans que personne ne l’ait calculé. C’est l’indicateur qui déclenche les vraies décisions : repricer, abandonner, renégocier. Un exercice complémentaire de la chasse aux charges fixes.
5. L’encours clients
Chaque euro facturé non encaissé est un prêt gratuit que vous consentez à vos clients. Le tableau de bord suit l’encours total, le délai moyen de paiement et la liste nominative des retards. La relance systématique à J+1 du retard, pilotée par ce tableau, récupère souvent plusieurs semaines de trésorerie sans négocier quoi que ce soit.
6. Le BFR
Le besoin en fonds de roulement, c’est le cash que votre cycle d’exploitation immobilise : vous payez vos fournisseurs et vos salaires avant d’encaisser vos clients. Une entreprise qui croît vite avec un BFR mal maîtrisé peut mourir de sa propre croissance : plus elle vend, plus elle avance de cash. Le suivre chaque mois évite de découvrir le phénomène dans le rouge.
7. Le point mort
Le point mort est le chiffre d’affaires à partir duquel vous ne perdez plus d’argent : charges fixes divisées par le taux de marge sur coûts variables. C’est le chiffre le plus rassurant ou le plus alarmant du tableau : il dit précisément à combien de jours de facturation par mois se joue votre équilibre.
Les 3 erreurs classiques du tableau de bord
- Trop d’indicateurs. Un tableau de 40 lignes ne se lit pas ; il rassure celui qui l’a construit et n’aide personne. Dix indicateurs choisis valent mieux que quarante subis.
- Regarder sans seuils d’alerte. Chaque indicateur doit avoir sa zone verte, orange, rouge, décidée à l’avance. Sinon la lecture devient une contemplation.
- Le faire vivre seul. Le tableau n’a de valeur que s’il déclenche des décisions. C’est le rôle d’un rendez-vous mensuel de 30 à 60 minutes, avec quelqu’un qui challenge les chiffres.
Qui doit tenir ce tableau de bord ?
L’expert-comptable produit la comptabilité, rarement le pilotage : ce n’est pas sa mission de base. Le dirigeant peut tenir lui-même un tableau simplifié, et c’est déjà un progrès énorme. Mais la construction (choisir les bons indicateurs pour VOTRE modèle), l’automatisation de la collecte et surtout l’analyse mensuelle sont précisément ce qu’apporte un DAF externalisé, pour une fraction du coût d’un directeur financier salarié (la grille des tarifs est ici).
FAQ
Quels sont les indicateurs financiers essentiels d’une TPE ou PME ?
Trésorerie nette, prévisionnel de trésorerie à 90 jours, chiffre d’affaires contre objectif, marge brute, encours clients, BFR, point mort, charges fixes, carnet de commandes et rémunération du dirigeant. Dix indicateurs suffisent pour piloter.
À quelle fréquence suivre son tableau de bord financier ?
La trésorerie et les encours clients chaque semaine, le reste chaque mois, avec une revue complète mensuelle de 30 à 60 minutes. Le bilan annuel arrive trop tard pour piloter.
Quelle différence entre la comptabilité et un tableau de bord ?
La comptabilité décrit le passé avec exactitude, pour l’administration. Le tableau de bord éclaire les semaines à venir, pour décider. Les deux sont complémentaires, aucun ne remplace l’autre.
Comment calculer son point mort ?
Charges fixes annuelles divisées par le taux de marge sur coûts variables. Exemple : 120 000 euros de charges fixes et 60 % de marge donnent un point mort de 200 000 euros de chiffre d’affaires.
Quel outil pour faire un tableau de bord financier ?
Un tableur bien construit suffit pour démarrer une TPE. Des outils connectés à la banque et à la facturation automatisent ensuite la collecte. L’outil compte moins que le choix des indicateurs et la régularité de la revue.
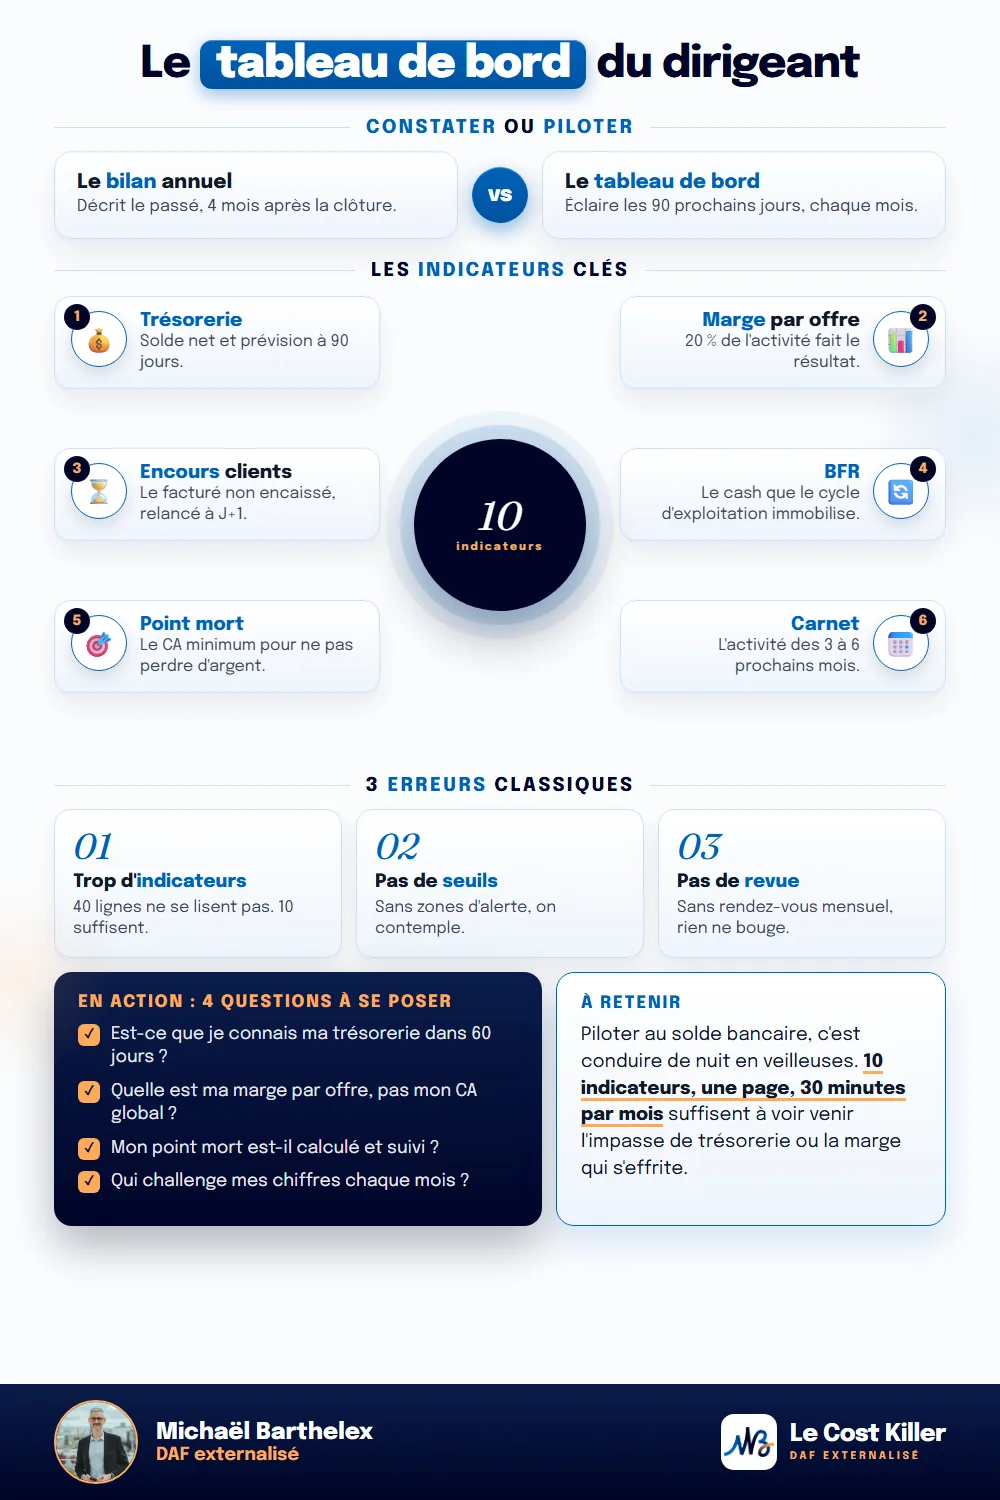
L’essentiel en une image
En résumé
Piloter au solde bancaire, c’est découvrir les problèmes quand ils sont devenus chers. Dix indicateurs mis à jour chaque mois, avec des seuils d’alerte et une revue régulière, suffisent à voir venir une impasse de trésorerie, une marge qui s’effrite ou un client qui dérape. Le tableau de bord n’est pas un document de plus : c’est l’instrument de bord de l’entreprise.
Sources officielles
- bpifrance-creation.fr — indicateurs de pilotage, plan de trésorerie
- economie.gouv.fr — délais de paiement entre entreprises
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.