



Une TPE peut afficher un bénéfice et manquer de trésorerie la même année, parce que l’argent gagné reste bloqué dans les stocks et chez les clients. Ce montant immobilisé porte un nom, le besoin en fonds de roulement, et il se calcule, se suit et se réduit.
Qu’est-ce que le BFR ?
Le besoin en fonds de roulement (BFR) est la somme que l’entreprise doit financer en permanence pour faire tourner son activité. Il naît du décalage entre les dépenses, payées avant la vente (achats, stocks), et les recettes, encaissées après elle (délais clients). Il se calcule ainsi : stocks + créances clients − dettes fournisseurs.
Un BFR positif est un besoin : l’entreprise avance de l’argent à son cycle d’exploitation, et cette avance doit être financée par les fonds propres, la trésorerie ou un concours bancaire. Un BFR négatif est une ressource : les clients paient avant que les fournisseurs ne soient réglés, ce qui arrive dans le commerce de détail payé comptant.
Comment calculer le BFR ?
La formule de base, reprise par Bpifrance Création, retient trois postes moyens sur l’année : stocks, encours des créances clients, encours des dettes fournisseurs. Une version plus complète, calculée à partir du bilan, ajoute les autres créances d’exploitation (crédit de TVA par exemple) et retranche les dettes fiscales et sociales.
| Poste | Sens dans le calcul | Base retenue | Ce qu’il mesure |
|---|---|---|---|
| Stocks (matières, marchandises, produits finis) | + | Montant hors taxes | Les achats payés et pas encore vendus |
| Créances clients | + | Montant TTC | Le crédit que vous faites à vos clients |
| Dettes fournisseurs | − | Montant TTC | Le crédit que vos fournisseurs vous font |
| Autres créances d’exploitation (version complète) | + | Montant du bilan | Crédit de TVA, avances versées |
| Dettes fiscales et sociales (version complète) | − | Montant du bilan | TVA à reverser, cotisations à payer |
Les créances et les dettes se comptent en TTC, car la TVA est encaissée et payée avec la facture : raisonner en hors taxes sous-estimerait le montant avancé.
Exprimer le BFR en jours
Un montant en euros dit peu de chose tant qu’on ne le rapporte pas à l’activité. Les financiers le traduisent donc en jours :
- Délai clients = créances clients TTC / CA TTC × 360 ;
- Rotation des stocks = stock moyen HT / achats HT × 360 ;
- Délai fournisseurs = dettes fournisseurs TTC / achats TTC × 360 ;
- BFR en jours de CA = BFR / CA HT × 360.
La base de 360 jours (année commerciale) est courante ; 365 jours fonctionne aussi, à condition de garder la même base d’un mois sur l’autre. Ce passage en jours donne la valeur d’une journée : c’est elle qui montre ce que rapporte chaque jour gagné sur un délai.
Exemple chiffré : le BFR d’une TPE de négoce
Voici un exemple fictif, pour voir la mécanique. Une TPE de distribution réalise 900 000 € de chiffre d’affaires HT, soit 1 080 000 € TTC avec une TVA à 20 %. Ses achats de marchandises représentent 540 000 € HT, soit 648 000 € TTC. Elle garde en moyenne 60 jours d’achats en stock, ses clients paient à 60 jours et elle règle ses fournisseurs à 30 jours.
| Poste | Calcul | Montant |
|---|---|---|
| Stocks | 540 000 € × 60 / 360 | 90 000 € |
| Créances clients | 1 080 000 € × 60 / 360 | 180 000 € |
| Dettes fournisseurs | 648 000 € × 30 / 360 | 54 000 € |
| BFR | 90 000 + 180 000 − 54 000 | 216 000 € |
| BFR en jours de CA HT | 216 000 / 900 000 × 360 | 86,4 jours |
Cette entreprise immobilise 216 000 € pour tourner, près de trois mois de chiffre d’affaires. Chaque jour de délai client vaut 3 000 € de trésorerie (1 080 000 / 360), chaque jour de stock 1 500 € et chaque jour de crédit fournisseur 1 800 €.
Le BFR suit aussi la croissance. Si le chiffre d’affaires progresse de 20 % avec les mêmes délais, le BFR progresse de 20 % lui aussi, soit 43 200 € à financer avant d’encaisser le supplément de marge. C’est le mécanisme décrit dans l’article sur le DAF externalisé dans l’industrie : une entreprise peut manquer de trésorerie parce qu’elle vend plus.
Quels sont les trois leviers pour réduire le BFR ?
Bpifrance Création en cite quatre : accélérer la rotation des stocks, raccourcir les délais clients, allonger les délais fournisseurs et encaisser des acomptes.
1. Les stocks
Le stock est de la trésorerie rangée sur une étagère. Le travail consiste à classer les références par rotation, à écouler les articles dormants même avec une remise, à recalculer les stocks de sécurité et à acheter plus souvent en plus petites quantités quand le fournisseur le permet. Dans le commerce, ce levier est souvent le premier, comme le montre l’exemple de l’article sur le DAF externalisé pour le commerce.
2. Les clients
C’est souvent le levier le plus rapide. Il passe par des factures émises le jour de la livraison, des conditions de paiement écrites dans le devis, des acomptes à la commande, le prélèvement pour les clients récurrents, et une relance qui démarre le lendemain de l’échéance, pilotée par une balance âgée hebdomadaire. L’affacturage ou la cession de créances financent les factures en attente, contre un coût à comparer à celui d’un découvert.
3. Les fournisseurs
Négocier un délai plus long reste possible, dans la limite de la loi. Entre professionnels, le délai convenu ne peut dépasser 60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois si le contrat le prévoit ; sans clause, il est de 30 jours après la réception de la marchandise ou l’exécution de la prestation. Un retard de paiement déclenche des pénalités au moins égales à trois fois le taux d’intérêt légal et une indemnité forfaitaire de 40 € par facture. La DGCCRF contrôle ces délais : l’amende administrative peut atteindre 75 000 € pour une personne physique et 2 millions d’euros pour une personne morale (règles vérifiées en 2026).
| Règle entre professionnels (2026) | Contenu |
|---|---|
| Délai maximal convenu | 60 jours après la date d’émission de la facture |
| Délai alternatif prévu au contrat | 45 jours fin de mois après la date d’émission de la facture |
| Délai par défaut, sans clause | 30 jours après la réception de la marchandise ou la prestation |
| Pénalités de retard | Au minimum trois fois le taux d’intérêt légal |
| Indemnité de recouvrement | 40 € par facture payée en retard |
| Amende administrative maximale | 75 000 € (personne physique), 2 M€ (personne morale) |
Payer ses fournisseurs en retard pour soulager son BFR coûte donc des pénalités, expose à une amende et abîme la relation avec eux.
Combien de trésorerie ces leviers libèrent-ils ?
Reprenons l’exemple fictif. La TPE ramène son stock de 60 à 45 jours d’achats, ses délais clients de 60 à 45 jours, et obtient de ses fournisseurs 45 jours au lieu de 30, ce qui reste sous le plafond légal.
| Poste | Avant | Après | Trésorerie libérée |
|---|---|---|---|
| Stocks | 90 000 € (60 jours) | 67 500 € (45 jours) | 22 500 € |
| Créances clients | 180 000 € (60 jours) | 135 000 € (45 jours) | 45 000 € |
| Dettes fournisseurs | 54 000 € (30 jours) | 81 000 € (45 jours) | 27 000 € |
| BFR | 216 000 € | 121 500 € | 94 500 € |
| BFR en jours de CA HT | 86,4 jours | 48,6 jours | 37,8 jours |
Sans vendre un article de plus, l’entreprise récupère 94 500 € de trésorerie, autant de découvert et de frais financiers en moins.
Le cas des indépendants et des sociétés de services
Un consultant, un formateur ou un coach n’a pas de stock : son BFR se résume presque aux créances clients. Un indépendant qui facture 120 000 € HT par an, soit 144 000 € TTC, et qui encaisse à 45 jours porte 18 000 € de créances (144 000 × 45 / 360). Passer à 30 jours en facturant à la fin de chaque mission et en demandant un acompte à la signature libère 6 000 €.
Pour les organismes de formation financés par un opérateur de compétences, le délai d’encaissement dépend du financeur, et le BFR peut grimper en période de forte activité. Il se suit alors dans le prévisionnel financier, mois par mois.
Comment suivre le BFR chaque mois ?
Le bilan annuel arrive trop tard pour agir : le BFR se suit chaque mois, à partir de trois chiffres faciles à extraire du logiciel comptable ou de facturation : la valeur du stock, la balance âgée des clients et celle des fournisseurs. Il fait partie des dix indicateurs du tableau de bord DAF.
Trois signaux méritent une alerte : un délai clients qui s’allonge deux mois de suite, un stock qui croît plus vite que les ventes, et un BFR en jours de CA qui dépasse celui de l’année précédente. Chacun annonce une tension de trésorerie avant qu’elle n’apparaisse sur le compte bancaire.
FAQ
Quelle est la formule du BFR ?
BFR = stocks + créances clients − dettes fournisseurs. Les stocks se comptent hors taxes, les créances et les dettes toutes taxes comprises. La version complète ajoute les autres créances d’exploitation et retranche les dettes fiscales et sociales.
Comment calculer le BFR en jours de chiffre d’affaires ?
En divisant le BFR par le chiffre d’affaires HT annuel, puis en multipliant par 360 (ou 365). Un BFR de 216 000 € pour 900 000 € de CA représente 86,4 jours de chiffre d’affaires.
Un BFR négatif est-il une bonne nouvelle ?
Oui dans la plupart des cas : les clients paient avant que les fournisseurs soient réglés, et le cycle d’exploitation apporte de la trésorerie. C’est fréquent dans le commerce de détail payé comptant. Il faut toutefois surveiller une baisse d’activité, qui réduit cette ressource.
Peut-on payer ses fournisseurs à 90 jours pour réduire son BFR ?
Non, sauf rares cas particuliers prévus par la loi. Entre professionnels, le délai convenu est plafonné à 60 jours après la date d’émission de la facture, ou 45 jours fin de mois si le contrat le prévoit. Les retards entraînent des pénalités, une indemnité de 40 € par facture et une amende administrative possible.
Quel est le levier le plus rapide pour réduire le BFR ?
Le plus souvent les délais clients : facturation immédiate, acomptes, prélèvement et relance dès l’échéance produisent un effet en quelques semaines. Les stocks demandent plus de temps, car il faut écouler l’existant avant de réduire les achats.
L’essentiel en une image
En résumé
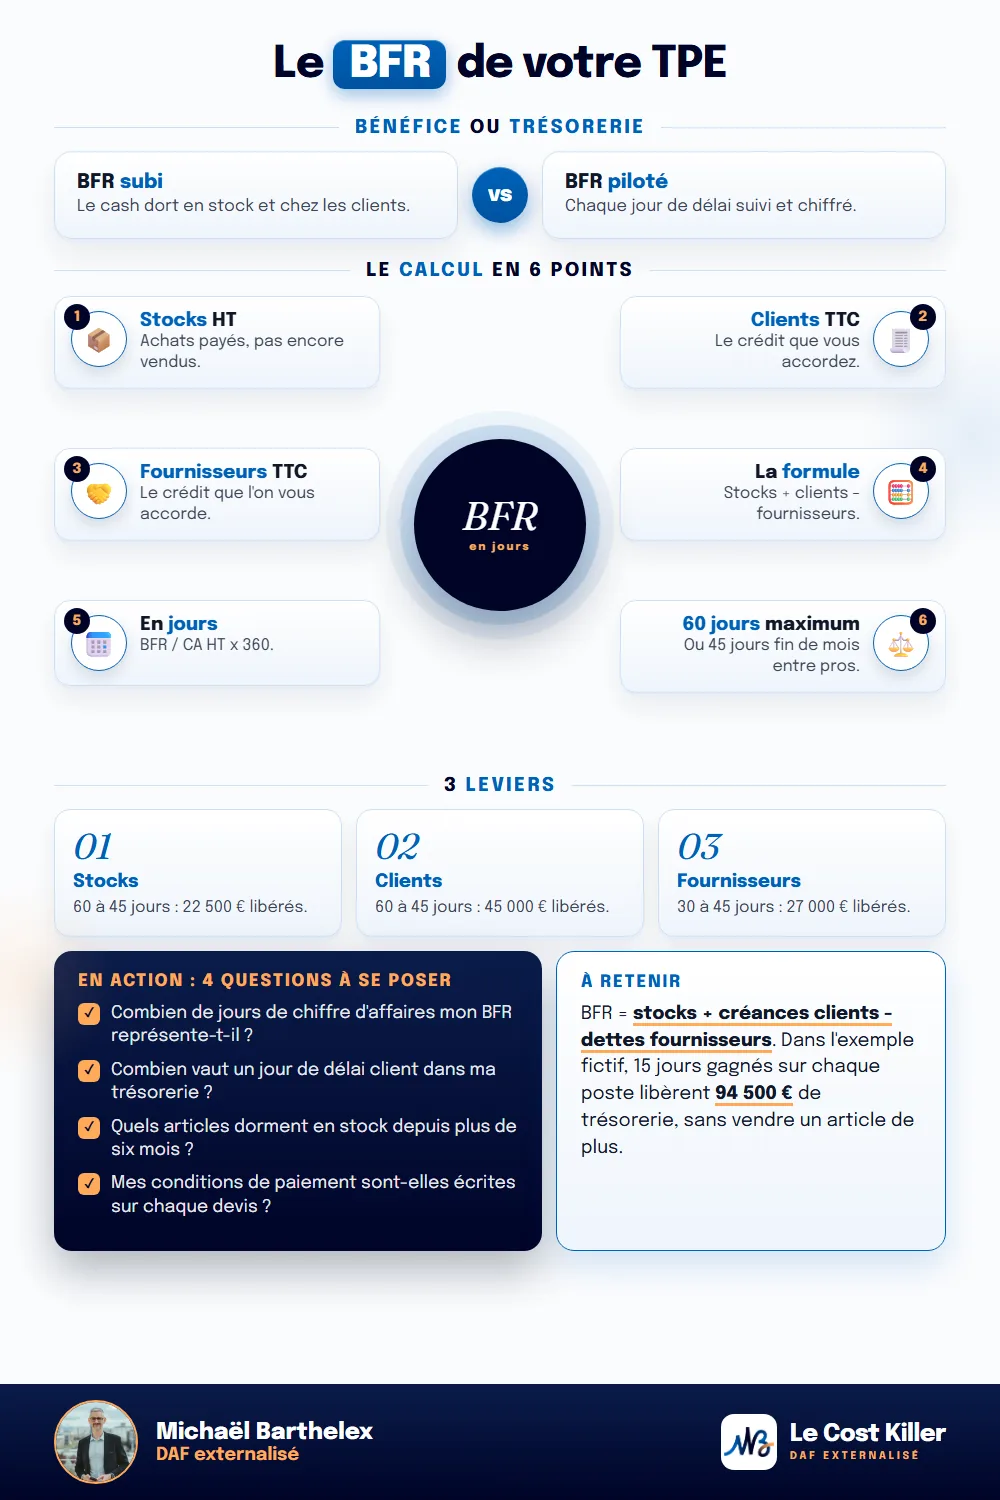
Le BFR mesure l’argent immobilisé dans les stocks et chez les clients, net du crédit accordé par les fournisseurs. Il se calcule avec trois postes, se traduit en jours pour connaître la valeur d’une journée de délai, et se réduit par trois leviers : rotation des stocks, délais clients et délais fournisseurs dans la limite légale de 60 jours ou 45 jours fin de mois. Dans l’exemple fictif, 15 jours gagnés sur chaque poste libèrent 94 500 € de trésorerie.
Sources officielles
- bpifrance-creation.fr/encyclopedie/previsions-financieres-business-plan/previsions-financieres/besoin-fonds-roulement — formule BFR, stocks HT, créances et dettes TTC, leviers de réduction
- bpifrance-creation.fr/entrepreneur/actualites/besoin-fonds-roulement-bfr-1 — définition du BFR
- entreprendre.service-public.gouv.fr/vosdroits/F23211 — délais de paiement 60 jours, 45 jours fin de mois, 30 jours par défaut, pénalités, indemnité de 40 €, amendes ; page mise à jour le 07/08/2026
- economie.gouv.fr/dgccrf/les-fiches-pratiques/delais-de-paiement-les-regles-connaitre — délais, indemnité de 40 €, amendes de 75 000 € et 2 M€
- legifrance.gouv.fr — Code de commerce, art. L441-10 : délais et pénalités ; art. L441-16 : amende administrative
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.
