



Racheter une patientèle engage souvent plusieurs années de remboursement, sur un prix que personne ne fixe à votre place. Cet article présente les méthodes de valorisation, le montage du financement et le traitement fiscal du rachat, côté acheteuse comme côté vendeuse, avec un exemple chiffré.
Que rachète-t-on exactement ?
En rachetant une patientèle, vous achetez un droit de présentation : l’infirmière cédante vous présente à ses patients, vous transmet les dossiers de soins et s’engage en général à ne pas se réinstaller à proximité. Les patients restent libres de choisir leur infirmière, comme le garantit l’article L. 1110-8 du code de la santé publique.
Cette liberté de choix explique pourquoi le prix repose sur la probabilité que la patientèle vous suive. La MACSF rappelle que le contrat de cession encadre les modalités de présentation du successeur, la remise des dossiers des patients et le paiement du prix. Les clauses de non-réinstallation (durée et périmètre), l’accompagnement pendant la période de transition et les conditions suspensives, dont l’obtention de votre prêt, méritent une relecture attentive avant signature.
Dans une zone classée sur-dotée, le rachat prend une dimension supplémentaire. Selon ameli.fr, l’accès au conventionnement n’y est accordé qu’au successeur d’une infirmière qui cesse définitivement son activité dans la zone. Le droit de présentation devient alors aussi la condition pour exercer en étant conventionnée à cet endroit.
Combien vaut une patientèle infirmière ?
Aucun barème officiel ne fixe le prix. La méthode la plus répandue part du chiffre d’affaires moyen des trois dernières années, auquel on applique un pourcentage négocié entre les deux parties, selon la MACSF comme selon le site spécialisé La Ruche de CBA. Le pourcentage, lui, varie selon les sources : La Ruche et le guide de Hagnère Patrimoine citent une fourchette de 30 à 50 %, le guide d’Appines de 20 à 40 %. Hagnère Patrimoine souligne que le zonage pèse souvent davantage que le pourcentage.
Entre infirmières, sur le forum Infirmiers.com, les repères échangés tournent autour de 25 à 30 % : un document d’association de gestion agréée cité par une IDEL donnait 30 % du chiffre d’affaires en moyenne, sur des cessions anciennes, et une autre méthode relayée consiste à retenir trois mois de chiffre d’affaires, soit 25 %. Ces chiffres servent de repères de discussion ; le prix final dépend du cabinet.
| Critère | Ce qui fait monter le prix | Ce qui le fait baisser |
|---|---|---|
| Chiffre d’affaires des 3 dernières années | Stable ou en progression | En baisse, ou gonflé par une seule année |
| Zone d’installation | Zone sur-dotée, où la succession conditionne le conventionnement | Zone où l’installation est libre |
| Profil de la patientèle | Patients réguliers, soins au long cours | Activité ponctuelle, patients dispersés |
| Concurrence locale | Peu de cabinets à proximité | Nombreux cabinets dans le même secteur |
| Accompagnement de la cédante | Présentation effective, tournée faite ensemble | Départ rapide sans présentation |
Sur un chiffre d’affaires moyen de 110 000 €, les fourchettes citées donnent des écarts importants.
| Pourcentage appliqué | Prix pour 110 000 € de CA moyen |
|---|---|
| 20 % | 22 000 € |
| 25 % (trois mois de CA) | 27 500 € |
| 30 % | 33 000 € |
| 40 % | 44 000 € |
| 50 % | 55 000 € |
Un écart de 33 000 € entre le bas et le haut de la fourchette, pour la même patientèle, justifie de refaire le calcul avec vos propres hypothèses de reprise. La question utile porte sur ce que le prix vous coûtera chaque mois, et sur le revenu que la patientèle vous laissera une fois les charges, les cotisations et l’impôt payés. L’article sur le revenu d’une infirmière libérale détaille ce passage du chiffre d’affaires au net.
Comment financer le rachat ?
Le financement combine le plus souvent un apport personnel et un prêt bancaire professionnel. Le banquier regarde votre capacité à rembourser à partir de l’activité reprise : il attend un prévisionnel qui montre les recettes, les charges, les cotisations et l’impôt, mois par mois. La méthode pour le construire est présentée dans l’article sur le prévisionnel financier.
Deux dispositifs publics peuvent compléter le montage, selon votre situation.
- Le prêt d’honneur Création-Reprise. Accordé par un réseau d’accompagnement comme Initiative France, il est à taux zéro, consenti à la personne et sans garantie sur ses biens, selon Bpifrance Création. Il renforce l’apport et facilite l’accord de la banque.
- Le contrat d’aide à l’installation des infirmiers (CAII). Réservé aux installations en zone très sous-dotée, il prévoit 27 500 € sur cinq ans, non renouvelable, en contrepartie d’un engagement à exercer au moins cinq ans dans la zone, selon ameli.fr. Il accompagne l’installation dans son ensemble et allège les premières années, sans viser le rachat en particulier.
Le point à surveiller est le calendrier. Les mensualités commencent souvent au moment où les cotisations de début d’activité sont encore calculées sur une base forfaitaire, puis régularisées l’année suivante. L’article sur la première année d’infirmière libérale détaille ce décalage et la provision qui l’accompagne.
Exemple chiffré : un rachat à 29 700 €
Prenons, à titre d’exemple, une patientèle générant 110 000 € de chiffre d’affaires moyen, cédée à 27 % de ce montant, soit 29 700 €. L’acheteuse emprunte 30 000 € sur sept ans ; le taux de 4 % retenu ici est une hypothèse, à remplacer par l’offre de votre banque.
| Poste | Calcul | Montant |
|---|---|---|
| Prix de cession | 27 % × 110 000 € | 29 700 € |
| Droits d’enregistrement | 3 % × (29 700 € − 23 000 €) | 201 € |
| Mensualité du prêt | 30 000 € sur 84 mois à 4 % (hypothèse) | 410 € |
| Remboursement annuel | 12 × 410 € | 4 921 € |
| Dont intérêts la première année | 1 131 € | |
| Dont capital la première année | 3 790 € | |
| Coût total des intérêts sur sept ans | 4 445 € |
La première année, 4 921 € sortent de la trésorerie, alors que seuls les 1 131 € d’intérêts sont une charge déductible. Les 3 790 € de capital se remboursent sur un revenu qui a déjà supporté les cotisations et l’impôt, sauf si la patientèle peut être amortie (voir plus bas). Avec un amortissement sur dix ans, 2 970 € par an s’ajouteraient aux charges déductibles, soit 4 101 € au total la première année. Pour vérifier que la tournée reprise couvre ces montants, le calcul du seuil de rentabilité s’applique aussi à un cabinet infirmier.
Quelle fiscalité pour l’acheteuse ?
Trois règles s’appliquent à une infirmière au régime de la déclaration contrôlée.
Les droits d’enregistrement. La cession d’une clientèle est soumise aux mêmes droits que celle d’un fonds de commerce (article 719 du CGI). Ils sont en principe à la charge de l’acquéreur, mais l’acte peut prévoir un partage.
| Fraction du prix (2026) | Taux global |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| De 23 000 € à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
Les intérêts d’emprunt. Selon le BOFiP, les intérêts des emprunts contractés pour acquérir des éléments affectés à l’exercice de la profession sont déductibles, à condition que l’objet de l’emprunt soit professionnel. Le remboursement du capital, lui, ne se déduit jamais.
L’amortissement de la patientèle. Une patientèle a longtemps été considérée comme non amortissable. Le BOFiP, dans sa version du 5 août 2026, admet que les titulaires de BNC au régime de la déclaration contrôlée appliquent le dispositif temporaire prévu pour les fonds commerciaux aux patientèles acquises entre le 1er janvier 2022 et le 31 décembre 2029, prolongé par la loi de finances pour 2026. Il faut démontrer une durée d’utilisation limitée ou remplir les conditions de la mesure de simplification des petites entreprises, qui permet un amortissement sur dix ans. Le point se valide avec votre comptable avant la première déclaration. Au micro-BNC, l’abattement forfaitaire de 34 % est réputé couvrir les amortissements.
Quelle fiscalité pour la vendeuse ?
Pour l’infirmière qui cède, le prix reçu constitue une plus-value professionnelle. Si la patientèle est détenue, ou a été créée, depuis au moins deux ans, il s’agit d’une plus-value à long terme, imposée à 12,8 % au titre de l’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux. Deux exonérations sont fréquemment mobilisées.
| Dispositif | Condition d’activité | Seuil d’exonération totale | Exonération partielle |
|---|---|---|---|
| Article 151 septies du CGI (petites entreprises) | Au moins 5 ans | Recettes annuelles moyennes jusqu’à 90 000 € | Entre 90 000 € et 126 000 € |
| Article 238 quindecies du CGI (transmission) | Au moins 5 ans | Valeur transmise jusqu’à 500 000 € | Entre 500 000 € et 1 000 000 € |
Le second dispositif vise la transmission d’une entreprise individuelle ou d’une branche complète d’activité : une cession partielle de patientèle demande une analyse au cas par cas. Un régime spécifique existe aussi en cas de départ à la retraite, avec ses propres conditions de calendrier. Ces règles se vérifient avec un professionnel avant la signature, car le choix du montage conditionne l’exonération.
FAQ
Quel est le prix moyen d’une patientèle infirmière ?
Il n’existe pas de barème officiel. Le prix se calcule le plus souvent sur le chiffre d’affaires moyen des trois dernières années, avec un pourcentage négocié. Les sources citent des fourchettes de 20 à 50 %, et les repères échangés entre infirmières tournent autour de 25 à 30 %.
Le rachat d’une patientèle est-il déductible des impôts ?
Le capital remboursé ne l’est pas. Les intérêts d’emprunt sont déductibles au régime de la déclaration contrôlée, et la patientèle acquise entre 2022 et 2029 peut, sous conditions, être amortie, par exemple sur dix ans pour une petite entreprise.
Quels droits d’enregistrement pour une cession de patientèle ?
En 2026 : 0 % jusqu’à 23 000 €, 3 % de 23 000 € à 200 000 €, 5 % au-delà. Ils sont en principe payés par l’acheteuse, sauf clause contraire dans l’acte.
Une banque finance-t-elle un rachat de patientèle ?
Oui, sur présentation d’un prévisionnel qui démontre la capacité de remboursement. Un prêt d’honneur à taux zéro, accordé à la personne par un réseau comme Initiative France, peut renforcer l’apport.
La vendeuse paie-t-elle un impôt sur le prix de cession ?
Le prix constitue une plus-value professionnelle, imposée à 12,8 % plus les prélèvements sociaux si elle est à long terme. Elle peut être exonérée, après cinq ans d’activité, si les recettes moyennes ne dépassent pas 90 000 € (article 151 septies) ou si la valeur transmise ne dépasse pas 500 000 € (article 238 quindecies).
L’essentiel en une image
En résumé
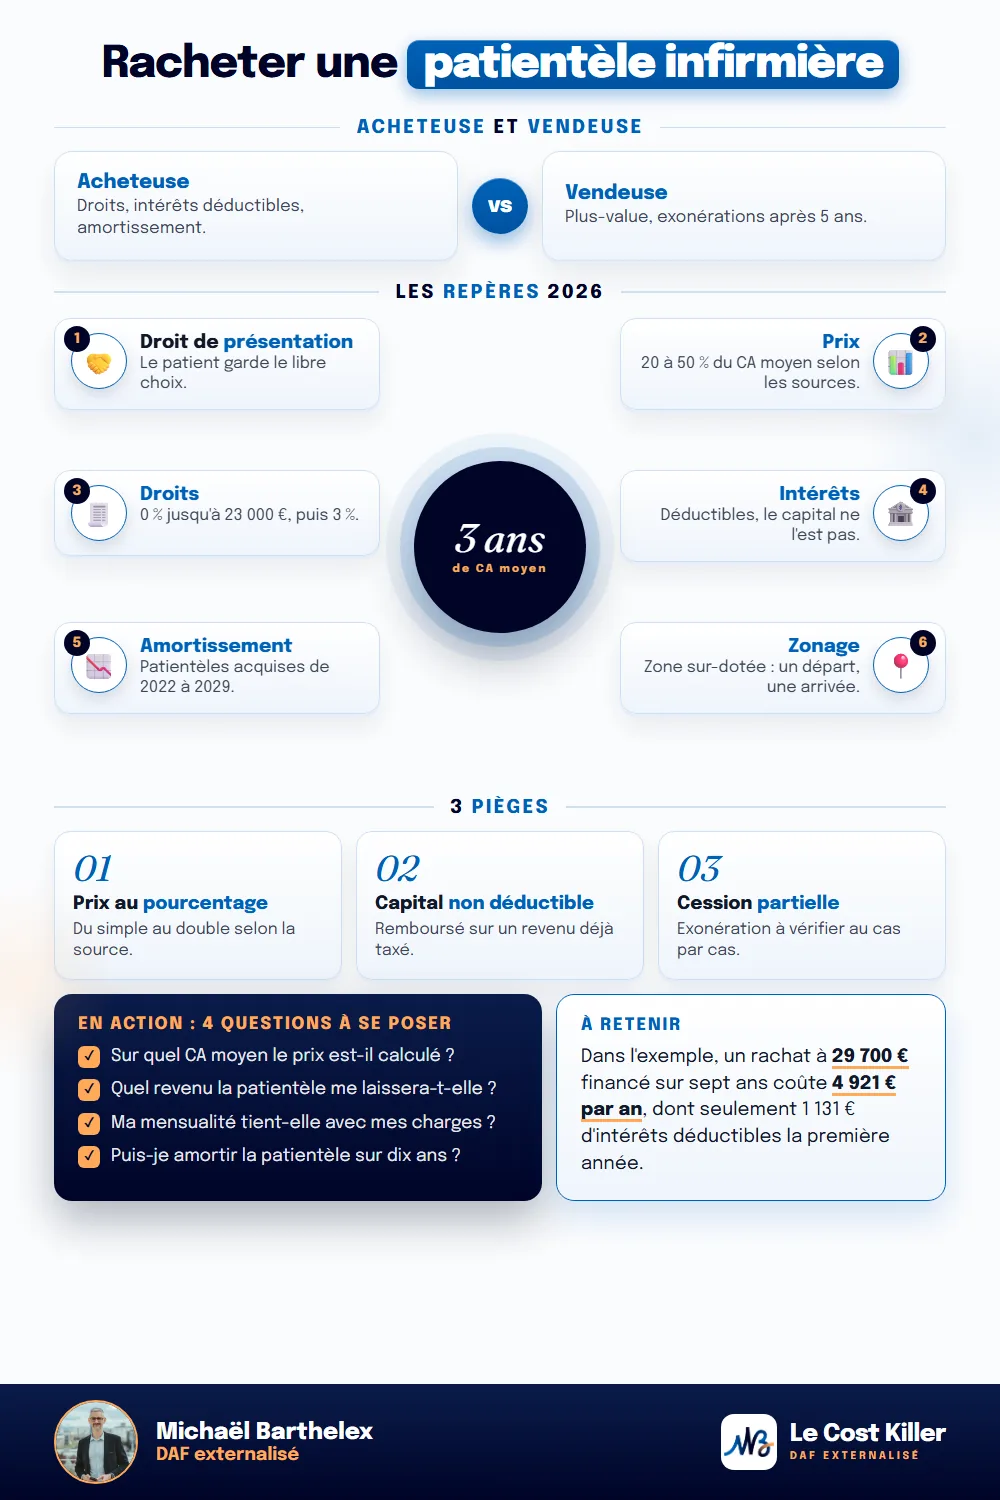
Racheter une patientèle revient à acheter un droit de présentation, dont le prix se négocie sur le chiffre d’affaires moyen des trois dernières années, avec des pourcentages qui varient du simple au double selon les sources. Le financement repose sur un apport, un prêt bancaire et parfois un prêt d’honneur. Côté fiscal, l’acheteuse paie des droits d’enregistrement, déduit ses intérêts et peut, sous conditions, amortir la patientèle ; la vendeuse relève du régime des plus-values professionnelles et de ses exonérations.
Sources officielles
- legifrance.gouv.fr, code de la santé publique, article L. 1110-8 (libre choix du praticien par le patient), à lier depuis la recherche d'article sur legifrance.gouv.fr ; recoupé par la MACSF ci-dessous
- macsf.fr, « La cession du droit de présentation à patientèle », 01/04/2026 (droit de présentation, contenu du contrat, prix sur la moyenne du CA des trois années précédentes avec un pourcentage négocié) : https://www.macsf.fr/exercice-liberal/Exercer-au-quotidien/patientele-infirmier
- laruche.cbainfo.fr, « Rachat patientèle IDEL : prix, conditions et contrat de cession », 04/09/2026 (CA des trois dernières années, fourchette de 30 à 50 %, facteurs de valorisation, clauses) : https://laruche.cbainfo.fr/gerer-cabinet-infirmier/patientele-idel/racheter-patientele/
- hagnere-patrimoine.fr, « Rachat patientèle IDEL : prix, fiscalité », mis à jour le 11/06/2026 (30 à 50 % des recettes annuelles, ni règle ni promesse, zonage comme premier facteur) : https://www.hagnere-patrimoine.fr/guides-patrimoine/rachat-patientele-idel-prix-fiscalite
- appines.fr, « Rachat de patientèle IDEL », 29/07/2026 (20 à 40 % du CA brut annuel moyen des trois dernières années) : https://appines.fr/guide/emploi/infirmiers/cabinet/rachat-patientele-idel
- ameli.fr, « Installation : le conventionnement et les aides », mis à jour le 09/04/2025 (conventionnement en zone sur-dotée réservé au successeur, CAII de 27 500 € sur cinq ans en zone très sous-dotée, engagement de cinq ans) : https://www.ameli.fr/infirmier/exercice-liberal/vie-cabinet/installation-liberal/processus-installation
- laruche.cbainfo.fr, « S'installer en zone très sous-dotée : les 3 contrats incitatifs infirmier » (recoupement du CAII à 27 500 €) : https://laruche.cbainfo.fr/devenir-idel/conditions-demarches/contrats-incitatifs-infirmier/
- bpifrance-creation.fr, « Prêt d'honneur Création-Reprise » (taux zéro, prêt personnel sans garantie, réseau Initiative France) : https://bpifrance-creation.fr/encyclopedie/financements/financement-fonds-propres/pret-dhonneur-creation-reprise
- entreprendre.service-public.gouv.fr, « Comment calculer les droits d'enregistrement en cas de cession de fonds de commerce ? », vérifié le 21/02/2026 (3 % jusqu'à 200 000 €, 5 % au-delà, à la charge de l'acquéreur sauf clause contraire) : https://entreprendre.service-public.gouv.fr/vosdroits/F32581
- bofip.impots.gouv.fr, BOI-ENR-DMTOM-10-20-20 (cessions de fonds de commerce et de clientèles : tarif, article 719 du CGI) : https://bofip.impots.gouv.fr/bofip/3313-PGP.html/identifiant=BOI-ENR-DMTOM-10-20-20-20240619
- bofip.impots.gouv.fr, BOI-BNC-BASE-50, version du 05/08/2026, § 50 (amortissement des patientèles acquises entre le 01/01/2022 et le 31/12/2029, conditions, dix ans pour les petites entreprises ; abattement micro-BNC réputé couvrir les amortissements) : https://bofip.impots.gouv.fr/bofip/4619-PGP.html
- legifiscal.fr, « Prorogation de la déduction des amortissements des fonds commerciaux jusqu'en 2029 » (article 13 de la loi de finances pour 2026) : https://www.legifiscal.fr/actualites-fiscales/4596-prorogation-deduction-amortissements-fonds-commerciaux-2029.html
- bofip.impots.gouv.fr, BOI-BNC-BASE-40-60-70 (déductibilité des intérêts d'emprunts professionnels en BNC) : https://bofip.impots.gouv.fr/bofip/4641-PGP.html
- impots.gouv.fr, « Comment bénéficier de l'exonération des plus-values réservée aux petites entreprises en cas de cession ? » (article 151 septies : 90 000 € et 126 000 € pour les BNC, cinq ans d'activité) : https://www.impots.gouv.fr/professionnel/questions/comment-beneficier-de-lexoneration-des-plus-values-reservees-aux-petites
- entreprendre.service-public.gouv.fr, « Conséquences fiscales de la cessation d'activité d'un entrepreneur individuel » (recoupement des seuils 90 000 € et 126 000 €) : https://entreprendre.service-public.gouv.fr/vosdroits/F38564
- legifrance.gouv.fr, article 238 quindecies du CGI (exonération totale jusqu'à 500 000 €, partielle jusqu'à 1 000 000 €) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045765453
- bofip.impots.gouv.fr, BOI-BNC-BASE-30-30-30-30 (application de l'article 238 quindecies aux BNC, condition de cinq ans) : https://bofip.impots.gouv.fr/bofip/4613-PGP.html/identifiant=BOI-BNC-BASE-30-30-30-30-20240515
- Verbatims de terrain (30 % du CA selon un document d'AGA, méthode des trois mois de CA) : forum Infirmiers.com, section Libéral, fils « Vente Cabinet » et « Acheter une clientèle : mais à quel prix ?? ».
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
