



La société d’exercice libéral revient souvent entre infirmières libérales, présentée comme le moyen de payer moins de charges une fois la patientèle installée. Cet article compare, avec les taux 2026, l’exercice en nom propre au régime réel et la SELARL, coûts de fonctionnement compris, pour situer le niveau de revenu à partir duquel la question mérite d’être posée.
À partir de quel revenu une SELARL devient-elle intéressante ?
Une SELARL devient intéressante quand votre bénéfice dépasse durablement ce dont vous avez besoin pour vivre. La part que vous laissez dans la société paie l’impôt sur les sociétés à 15 %, au lieu des cotisations et de l’impôt sur le revenu. Dans notre exemple 2026, l’avantage n’apparaît qu’au-delà d’environ 6 000 € laissés chaque année dans la société.
| Entreprise individuelle au réel | SELARL à l’impôt sur les sociétés | |
|---|---|---|
| Qui est imposé | Vous, sur tout le bénéfice | La société sur son bénéfice, vous sur ce que vous percevez |
| Cotisations URSSAF et CARPIMKO | Sur tout le bénéfice | Sur votre rémunération, et sur les dividendes au-delà de 10 % du capital |
| Impôt | Barème de l’impôt sur le revenu sur tout le bénéfice | IS à 15 % jusqu’à 42 500 € puis 25 % (2026), puis impôt personnel sur ce que vous percevez |
| Argent laissé dans la structure | Imposé comme s’il était perçu | Imposé à l’IS, disponible pour la société |
| Formalités | Déclaration 2035 et comptabilité recettes-dépenses | Statuts, comptes annuels, liasse fiscale, approbation des comptes |
Qu’est-ce qu’une SELARL pour une infirmière libérale ?
La SELARL est une société à responsabilité limitée réservée aux professions libérales réglementées, dont la profession d’infirmier. Elle peut compter un seul associé, on parle alors de SELARL unipersonnelle. Service-public précise que plus de la moitié du capital et des droits de vote doit être détenue par des professionnels exerçant dans la société, et que le gérant est choisi parmi les associés qui exercent. Le cadre de ces sociétés a été refondu par l’ordonnance n° 2023-77 du 8 février 2023, applicable depuis le 1er septembre 2024.
La société paie l’impôt sur les sociétés : 15 % jusqu’à 42 500 € de bénéfice pour les petites entreprises éligibles au taux réduit, 25 % au-delà (2026). Vous restez infirmière conventionnée, avec votre responsabilité professionnelle personnelle.
Sur le plan social, la gérante majoritaire d’une SELARL reste travailleur non salarié et continue de cotiser à l’URSSAF et à la CARPIMKO. Les écarts avec les dirigeants assimilés salariés sont détaillés dans l’article TNS ou assimilé salarié.
Ce qui change sur vos cotisations
En entreprise individuelle, tout le bénéfice supporte les cotisations, qu’il soit dépensé ou épargné. En SELARL, elles portent sur votre rémunération ; le bénéfice resté dans la société paie l’IS et ne supporte aucune cotisation tant qu’il n’est pas distribué.
Les dividendes suivent une règle précise. L’article L131-6 du Code de la sécurité sociale soumet aux cotisations des indépendants la part des revenus distribués qui dépasse 10 % du capital social, des primes d’émission et des sommes versées en compte courant d’associé. Sous ce seuil, les dividendes supportent le prélèvement forfaitaire unique de 31,4 % (2026). Avec un capital de 1 000 €, le seuil est de 100 € : la quasi-totalité des dividendes supporte alors les cotisations, en plus de l’impôt. Le mécanisme est le même qu’en EURL, comme le montre l’article EURL ou SASU.
Un point reste à faire confirmer par l’URSSAF avant toute décision : le traitement de la prise en charge d’une partie de vos cotisations par l’Assurance maladie une fois l’activité exercée en société. Le calcul qui suit la suppose identique.
Les coûts de fonctionnement d’une société
La SELARL ajoute des frais que l’entreprise individuelle ne connaît pas, ou à un niveau moindre :
- À la création : rédaction des statuts, annonce légale, immatriculation, démarches auprès de l’Ordre national des infirmiers.
- Chaque année : comptabilité complète de la société, bilan et liasse fiscale d’impôt sur les sociétés, approbation et dépôt des comptes, bulletins ou décomptes de rémunération, en plus de votre déclaration de revenus personnelle.
- Au quotidien : un compte bancaire au nom de la société et une séparation stricte entre votre argent et le sien.
Le fil « SELARL ? » du forum Infirmiers.com résumait déjà cet arbitrage : du temps à consacrer au départ, puis des frais supplémentaires ensuite. Dans l’exemple ci-dessous, ce surcoût annuel est fixé par hypothèse à 3 000 €. Remplacez-le par vos devis : c’est lui qui déplace le point de bascule.
Le calcul : entreprise individuelle au réel contre SELARL
Exemple calculé pour une infirmière conventionnée, célibataire sans enfant (une part fiscale), en année de croisière. Le revenu brut désigne les recettes moins les frais professionnels, avant cotisations. Les cotisations reprennent les taux URSSAF et CARPIMKO 2026 de l’article sur les cotisations d’une infirmière libérale ; l’impôt reprend le barème 2026 applicable aux revenus 2025, sans réduction ni crédit d’impôt.
Hypothèses de la SELARL : l’infirmière a besoin de 60 000 € de revenu brut pour vivre, soit 38 335 € disponibles après cotisations et impôt. Pour neutraliser les différences de calcul d’assiette entre les deux formes, l’exemple suppose, de façon prudente, que cette rémunération supporte les mêmes cotisations et le même impôt qu’en nom propre. Le reste, diminué de 3 000 € de surcoût, reste dans la société et paie l’IS.
| Revenu brut (recettes moins frais) | Disponible en nom propre | Disponible personnel en SELARL | Réserve nette laissée dans la SELARL | Total SELARL | Écart |
|---|---|---|---|---|---|
| 65 000 € | 41 037 € | 38 335 € | 1 700 € | 40 035 € | − 1 002 € |
| 70 000 € | 43 963 € | 38 335 € | 5 950 € | 44 285 € | + 322 € |
| 80 000 € | 49 250 € | 38 335 € | 14 450 € | 52 785 € | + 3 535 € |
| 95 000 € | 57 066 € | 38 335 € | 27 200 € | 65 535 € | + 8 469 € |
| 120 000 € | 70 072 € | 38 335 € | 47 000 € | 85 335 € | + 15 263 € |
Détail de la ligne à 95 000 € : en nom propre, les cotisations atteignent 22 455 € et l’impôt 15 479 €. En SELARL, la rémunération de 60 000 € supporte 14 535 € de cotisations et 7 130 € d’impôt ; la société garde 95 000 − 60 000 − 3 000 = 32 000 €, paie 4 800 € d’IS et conserve 27 200 €.
Lecture : sur cet exemple, la SELARL coûte plus cher tant que moins de 6 000 € environ restent chaque année dans la société, parce que le surcoût de fonctionnement n’est pas compensé. L’écart devient net à partir d’une dizaine de milliers d’euros laissés en réserve. Le point de bascule dépend surtout de l’écart entre votre bénéfice et votre besoin de revenu.
Pourquoi tout verser vous fait perdre de l’argent
Si vous vous versez tout, l’intérêt disparaît. À 95 000 € de revenu brut, une rémunération de 92 000 € (le bénéfice diminué des 3 000 € de surcoût) laisse 55 359 € disponibles avec l’hypothèse de l’exemple, contre 57 066 € en nom propre : 1 707 € de moins, soit à peu près le coût de la structure.
La première question porte donc sur votre besoin de revenu mensuel et sur la part du bénéfice que vous pourriez laisser durablement de côté. L’article sur le revenu d’une infirmière libérale aide à reconstituer ce besoin à partir de vos recettes, de vos frais et de votre foyer.
Que devient l’argent laissé dans la société ?
La réserve de 27 200 € de l’exemple appartient à la société. Elle peut financer la trésorerie, un véhicule ou un projet du cabinet. Si vous la sortez plus tard en dividendes, la part qui dépasse 10 % du capital supporte les cotisations des indépendants, puis l’impôt : une grande partie de l’avantage calculé plus haut disparaît alors. La SELARL déplace l’imposition dans le temps ; elle ne l’efface que si l’argent reste investi dans la structure ou sert un projet patrimonial construit, par exemple avec une holding, dont le montage doit reposer sur une justification économique réelle.
Autre contrepartie : cotiser sur une rémunération plus faible produit moins de droits à la retraite, puisque vos cotisations CARPIMKO suivent votre assiette.
Et l’option pour l’impôt sur les sociétés en nom propre ?
Depuis 2022, l’entrepreneur individuel au régime réel, y compris en bénéfices non commerciaux, peut opter pour l’impôt sur les sociétés en étant assimilé à une EURL (article 1655 sexies du Code général des impôts). Elle reproduit la logique de réserve imposée à l’IS sans créer de société. Elle exclut le micro-BNC : si vous y êtes encore, la première étape est décrite dans l’article micro-BNC ou réel.
| Question à trancher | Pourquoi elle compte |
|---|---|
| Quel revenu vous faut-il chaque mois ? | Tout ce que vous vous versez supporte cotisations et impôt comme en nom propre |
| Quelle part du bénéfice peut rester de côté plusieurs années ? | C’est elle qui crée l’écart en faveur de la SELARL |
| Combien coûte la structure, devis à l’appui ? | Le surcoût fixe le point de bascule |
| Quels droits à la retraite acceptez-vous de réduire ? | Moins d’assiette, moins de droits CARPIMKO |
| Un associé ou un rachat de patientèle est-il en vue ? | La société se prête mieux à certains projets à plusieurs |
FAQ
Une infirmière libérale peut-elle exercer en SELARL ?
Oui, y compris seule, en SELARL unipersonnelle. Plus de la moitié du capital et des droits de vote doit appartenir à des professionnels exerçant dans la société.
À partir de quel revenu la SELARL est-elle rentable pour une infirmière ?
Dans notre exemple 2026, avec un besoin de 60 000 € de revenu brut et 3 000 € de surcoût annuel, la SELARL devient favorable vers 70 000 € de revenu brut et l’écart devient net au-delà de 80 000 €.
Les dividendes d’une SELARL échappent-ils aux cotisations ?
Seulement jusqu’à 10 % du capital, des primes d’émission et des comptes courants d’associé. Au-delà, ils supportent les cotisations des indépendants en plus de l’impôt (article L131-6 du Code de la sécurité sociale).
La gérante d’une SELARL cotise-t-elle toujours à la CARPIMKO ?
Oui. La gérante majoritaire reste travailleur non salarié : elle cotise à l’URSSAF et à la CARPIMKO sur sa rémunération et, le cas échéant, sur ses dividendes au-delà du seuil de 10 %.
Peut-on passer à l’impôt sur les sociétés sans créer de SELARL ?
Oui. Depuis 2022, l’entrepreneur individuel au régime réel peut opter pour l’IS en étant assimilé à une EURL (article 1655 sexies du CGI), y compris en BNC.
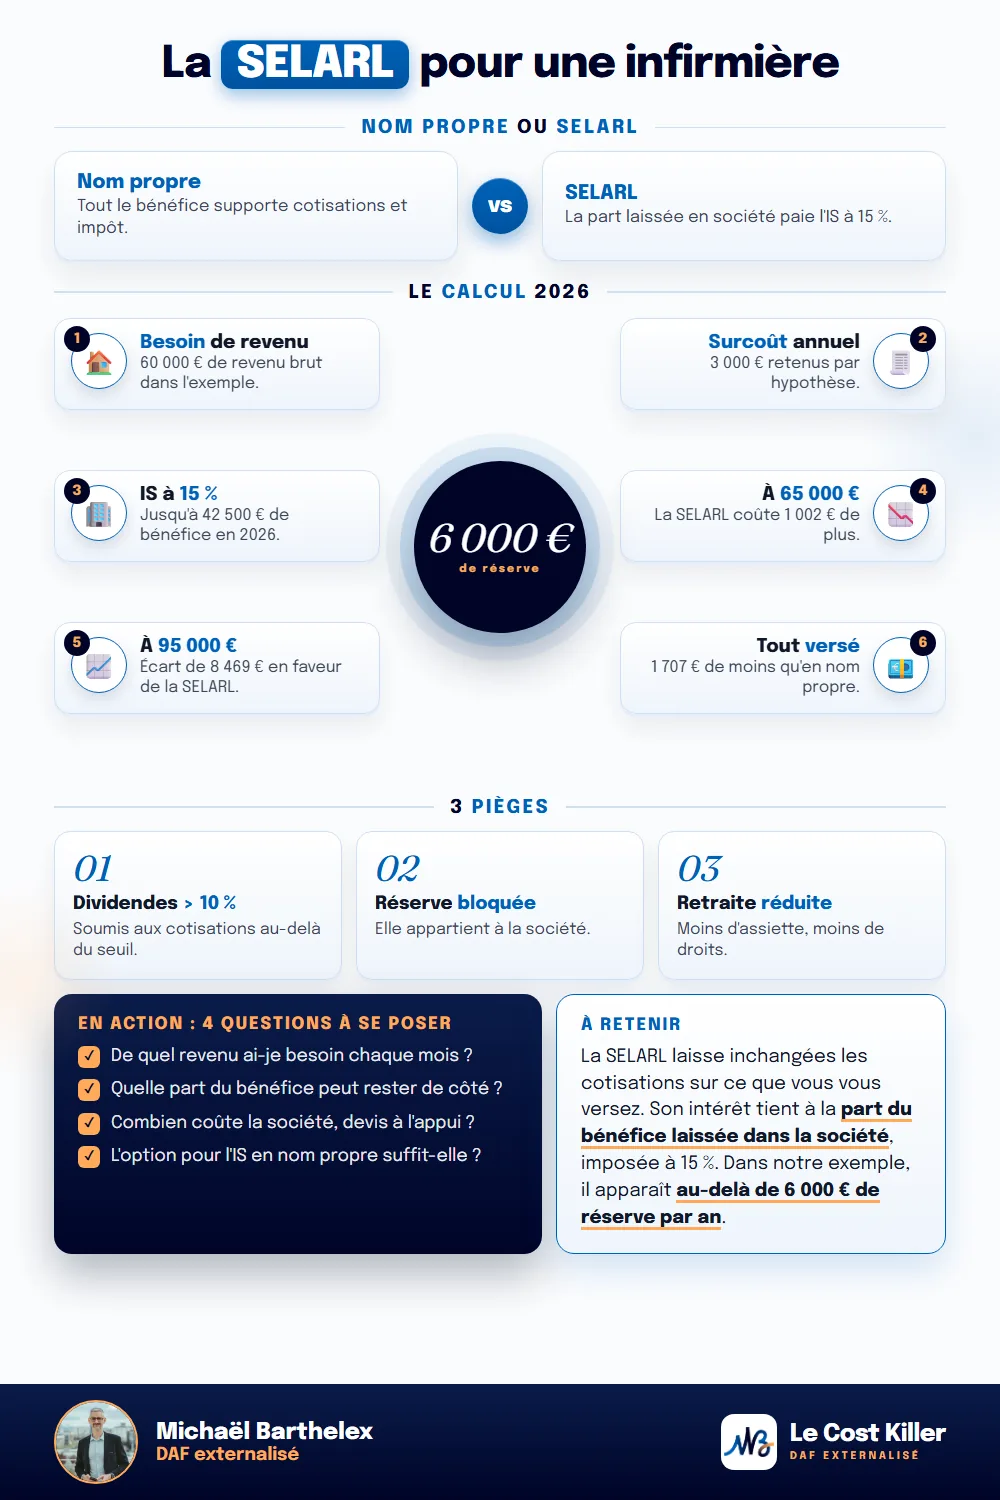
L’essentiel en une image
En résumé
Une SELARL laisse inchangées les cotisations sur ce que vous vous versez. Son intérêt tient à la part du bénéfice laissée dans la société, imposée à 15 % jusqu’à 42 500 € en 2026, au lieu des cotisations et de l’impôt sur le revenu. Dans notre exemple, elle devient favorable quand plus de 6 000 € environ restent chaque année dans la société, et elle coûte plus cher qu’en nom propre si vous vous versez tout.
Sources officielles
- entreprendre.service-public.gouv.fr, « Société d'exercice libéral à responsabilité limitée (SELARL) » (professions réglementées, plus de la moitié du capital et des droits de vote détenue par des professionnels exerçants, forme unipersonnelle, gérant exerçant, IS à 15 % puis 25 %, gérant majoritaire TNS) : https://entreprendre.service-public.gouv.fr/vosdroits/F38455
- cnb.avocat.fr, « Une réforme de l'exercice en société des professions libérales réglementées » (ordonnance n° 2023-77 du 8 février 2023, entrée en vigueur au 1er septembre 2024) : https://www.cnb.avocat.fr/fr/actualites/une-reforme-de-lexercice-en-societe-des-professions-liberales-reglementees-pour-plus-de-clarete
- legifrance.gouv.fr, article L131-6 du Code de la sécurité sociale (revenus distribués au-delà de 10 % du capital, des primes d'émission et des comptes courants soumis aux cotisations des indépendants) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000044978581/2022-05-15
- interfimo.fr, « L'assujettissement des dividendes à des charges sociales, notamment dans les SELARL » (recoupement : règle des 10 % introduite par la LFSS 2009 pour les SEL, étendue ensuite aux sociétés à l'IS) : https://www.interfimo.fr/files/expert-advice/07/l-assujettissement-des-dividendes-a-des-charges-sociales-notamment-dans-les-selarl-un-dossier-sans-fin.pdf
- impots.gouv.fr / service-public, taux de l'impôt sur les sociétés 2026 (15 % jusqu'à 42 500 €, 25 % au-delà) et prélèvement forfaitaire unique de 31,4 % (12,8 % + 18,6 %) : https://entreprendre.service-public.gouv.fr/vosdroits/F23575
- bofip.impots.gouv.fr, option de l'entrepreneur individuel pour l'assimilation à une EURL et l'IS (article 1655 sexies du CGI, ouverte aux BIC, BNC et BA au réel) : https://bofip.impots.gouv.fr/doctrine/pgp/13602-PGP
- justice.fr, « Entrepreneur individuel : passer de l'impôt sur le revenu à l'impôt sur les sociétés » (recoupement de l'option) : https://www.justice.fr/fiche/entrepreneur-individuel-passer-impot-revenu-ir-impot-societes-is
- urssaf.fr, « Taux de cotisations – Praticien ou auxiliaire médical », mis à jour le 20/03/2026, et carpimko.com, bulletin spécial d'avril 2026 (taux utilisés dans le tableau, identiques à l'article 46) : https://www.urssaf.fr/accueil/outils-documentation/taux-baremes/taux-cotisations-pam.html ; https://www.carpimko.com/Portals/0/BulletinSpecialAssietteSocialeAvril2026.pdf
- service-public.gouv.fr, « Barème de l'impôt sur le revenu » (revenus 2025 : 11 600 €, 29 579 €, 84 577 €, 181 917 €) : https://www.service-public.gouv.fr/particuliers/vosdroits/F1419
- Verbatim de terrain : forum Infirmiers.com, fil « SELARL ? », section Libéral (temps de gestion au départ, frais supplémentaires ensuite).
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
