



Le micro-BNC séduit par sa simplicité : vous déclarez vos recettes, l’administration retire 34 % et le calcul s’arrête là. Pour une infirmière qui roule toute l’année, ce forfait couvre pourtant rarement ses frais réels, et l’écart se paie deux fois, en cotisations et en impôt.
Micro-BNC ou réel : lequel choisir quand on est infirmière libérale ?
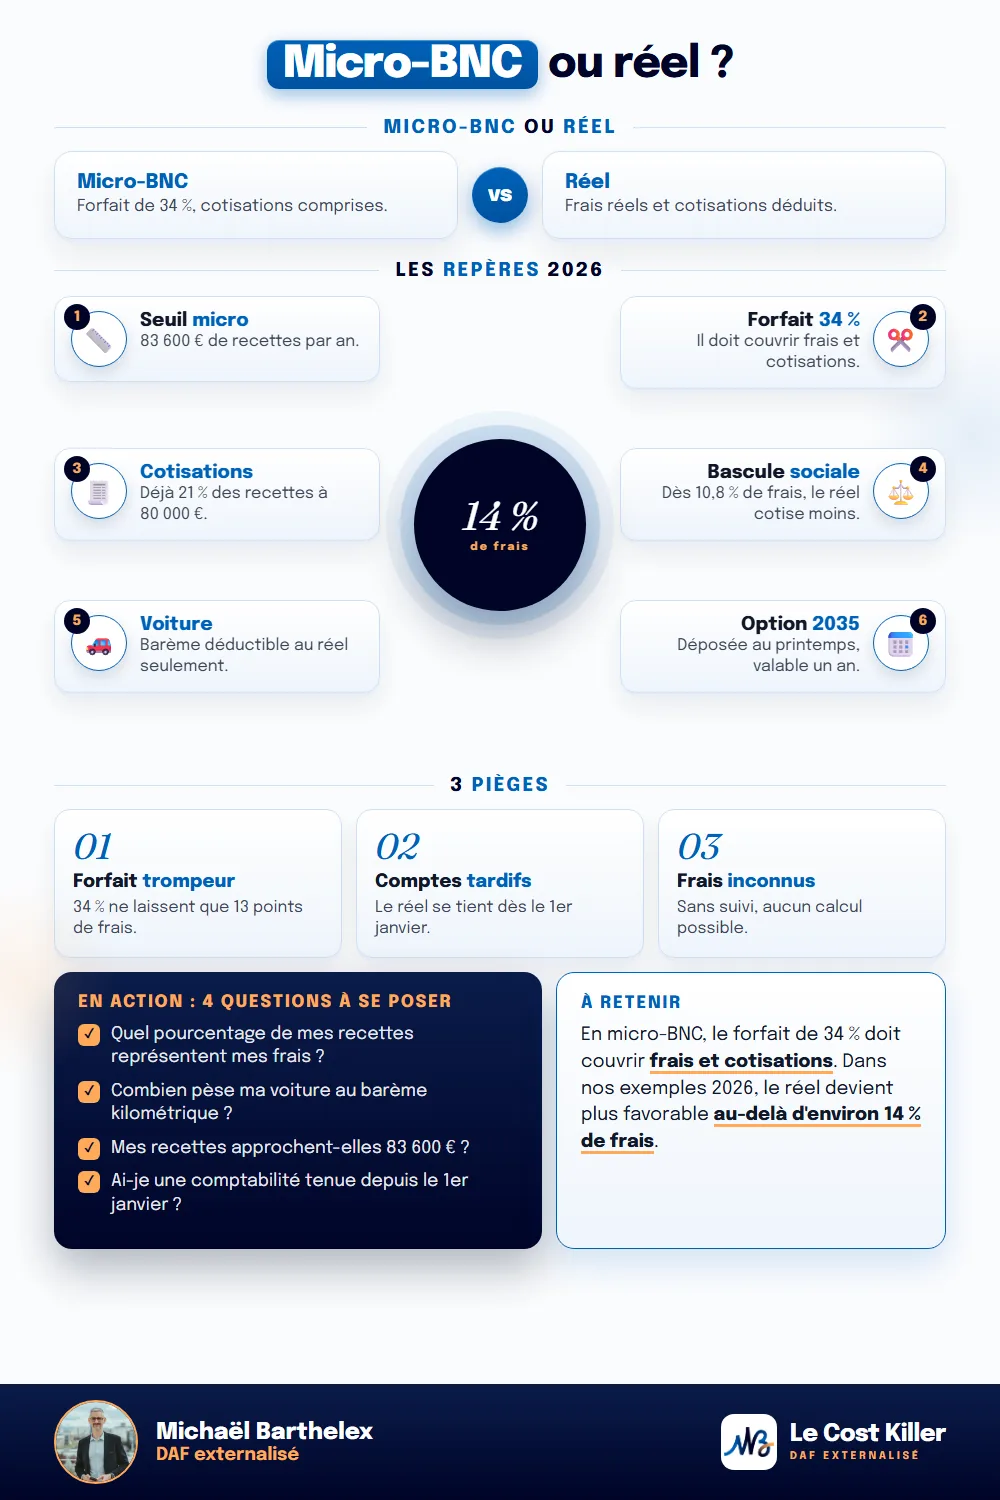
Le micro-BNC retient comme revenu 66 % de vos recettes : l’abattement de 34 % est censé couvrir tous vos frais, cotisations comprises. Le régime réel, appelé déclaration contrôlée, déduit vos frais réels et vos cotisations. Dans nos simulations 2026, le réel devient plus favorable dès que vos frais professionnels dépassent environ 14 % de vos recettes.
| Micro-BNC | Déclaration contrôlée (réel) | |
|---|---|---|
| Accès en 2026 | Recettes jusqu’à 83 600 € | Sur option, ou obligatoire au-delà du seuil |
| Revenu imposable | 66 % des recettes | Recettes moins frais et cotisations déductibles |
| Assiette des cotisations sociales | 66 % des recettes | (Recettes moins frais) × 74 % |
| Voiture et barème kilométrique | Inclus dans le forfait, rien à déduire | Frais réels ou barème, avec justificatifs |
| Obligations comptables | Déclarer les recettes | Livre des recettes et dépenses, registre des immobilisations, déclaration 2035 |
Comment fonctionne le micro-BNC pour une infirmière conventionnée ?
Le micro-BNC est un régime fiscal. Il se distingue du statut d’auto-entrepreneur, dont les cotisations sont prélevées sur le chiffre d’affaires à un taux unique : ce régime micro-social n’est pas ouvert aux professions de santé conventionnées. Une infirmière en micro-BNC paie donc ses cotisations URSSAF et CARPIMKO comme ses consœurs au réel, avec les mêmes taux et la même prise en charge partielle par l’Assurance maladie. Seule la base de calcul change.
Côté impôt, vous déclarez vos recettes brutes sur la déclaration de revenus, et l’administration applique elle-même l’abattement de 34 %, avec un minimum de 305 €. Côté cotisations, le guide de déclaration de l’URSSAF pour les auxiliaires médicaux demande de déclarer vos revenus conventionnés après abattement de 34 %.
Depuis la réforme de l’assiette sociale appliquée en 2026, la différence de traitement est nette. Au réel, les cotisations sont calculées sur vos recettes moins vos charges professionnelles, diminuées d’un abattement de 26 % (dans la limite d’un plancher et d’un plafond). En micro-BNC, l’URSSAF précise que c’est l’abattement fiscal de 34 % qui s’applique sur les recettes, à la place de l’abattement de 26 %. Le détail des taux figure dans l’article sur les cotisations d’une infirmière libérale.
Pourquoi 34 % de forfait ne veut pas dire 34 % de frais
C’est le point qui trompe le plus souvent. Au réel, vos cotisations sociales obligatoires se déduisent de votre bénéfice (à l’exception de la part non déductible de la CSG et de la CRDS). En micro-BNC, rien ne se déduit en plus des 34 % : le forfait doit absorber à la fois vos frais et vos cotisations.
Sur 80 000 € de recettes, les cotisations d’une infirmière en micro-BNC atteignent environ 16 600 € en 2026, soit près de 21 % des recettes. Il reste donc à peine 13 points de forfait pour couvrir la voiture, l’assurance, le téléphone, le logiciel, le matériel et le reste. L’article sur les indemnités kilométriques montre que le seul barème kilométrique d’une tournée de 22 000 km approche 10 000 € de déduction, soit 12,5 % de ces mêmes recettes.
Côté cotisations, au réel, l’assiette sociale vaut 74 % de vos recettes diminuées de vos frais ; en micro-BNC, elle vaut 66 % de vos recettes. Les deux se rejoignent quand vos frais atteignent 10,8 % de vos recettes : au-delà, le micro-BNC vous fait cotiser sur un revenu plus élevé que celui du réel.
Le tableau : micro-BNC contre réel selon vos frais
Exemple calculé pour une infirmière conventionnée à 80 000 € de recettes en 2026, toutes issues d’actes remboursables, célibataire sans enfant (une part fiscale), en régime de croisière (cotisations de l’année égales aux cotisations dues sur l’année). Les cotisations reprennent les taux URSSAF et CARPIMKO 2026 de l’article 46 ; l’impôt reprend le barème 2026 (revenus 2025), sans réduction ni crédit d’impôt.
| Frais professionnels | Cotisations micro-BNC | Cotisations réel | Impôt micro-BNC | Impôt réel | Revenu disponible micro-BNC | Revenu disponible réel | Écart en faveur du réel |
|---|---|---|---|---|---|---|---|
| 8 000 € (10 %) | 16 613 € | 16 759 € | 8 944 € | 10 140 € | 46 443 € | 45 101 € | − 1 342 € |
| 12 000 € (15 %) | 16 613 € | 16 094 € | 8 944 € | 9 113 € | 42 443 € | 42 793 € | + 350 € |
| 16 000 € (20 %) | 16 613 € | 15 412 € | 8 944 € | 8 092 € | 38 443 € | 40 496 € | + 2 053 € |
| 20 000 € (25 %) | 16 613 € | 14 534 € | 8 944 € | 7 130 € | 34 443 € | 38 336 € | + 3 893 € |
| 24 000 € (30 %) | 16 613 € | 13 656 € | 8 944 € | 6 168 € | 30 443 € | 36 176 € | + 5 733 € |
Lecture : le revenu disponible correspond aux recettes moins les frais réellement payés, les cotisations et l’impôt sur le revenu. En micro-BNC, cotisations et impôt restent identiques quel que soit le niveau de vos frais, puisque le calcul les ignore : chaque euro de frais supplémentaire sort intégralement de votre poche. Au réel, ce même euro réduit votre assiette sociale et votre revenu imposable.
Le même calcul à 60 000 € de recettes donne un point de bascule très proche : le micro-BNC garde un léger avantage à 12 % de frais (256 € par an), et le réel prend la main à 15 % (573 € par an). Ces montants illustrent une mécanique sur un cas type : votre propre point de bascule dépend de votre foyer fiscal, de votre part d’activité conventionnée et de vos frais réels.
Où se situent les frais d’une infirmière libérale ?
Le calcul suppose de connaître vos frais réels, donc de les avoir suivis au moins une année. Les postes habituels d’une tournée :
- La voiture : au barème kilométrique ou aux frais réels, c’est le premier poste pour une activité à domicile.
- Les assurances : responsabilité civile professionnelle, assurance du cabinet.
- Le cabinet : loyer ou quote-part de SCM, charges, ménage.
- Les outils : logiciel de facturation, lecteur de carte Vitale, téléphone, abonnement internet.
- Le matériel et les consommables non remboursés.
- Les frais de tenue : comptabilité, cotisation ordinale, frais bancaires, formation.
À titre de repère de terrain, une infirmière décrivait sur le forum Infirmiers.com une structure de 17 % de charges professionnelles. À ce niveau, nos deux exemples placent le réel devant. Pour vérifier ce qui se déduit réellement, l’article sur les charges déductibles détaille les conditions générales.
Comment passer du micro-BNC au réel ?
- Tenir la comptabilité dès le 1er janvier de l’année visée : un livre-journal des recettes et des dépenses, et un registre des immobilisations (la voiture si vous l’y inscrivez, le matériel durable).
- Opter en déposant la déclaration 2035. Le BOFiP précise que l’option résulte du simple dépôt de cette déclaration dans le délai légal, soit au plus tard le deuxième jour ouvré suivant le 1er mai de l’année suivante. Pour vos revenus 2026, l’option se matérialise donc au printemps 2027.
- Reporter le bénéfice sur la déclaration de revenus et remplir le volet social avec vos revenus réels.
| Étape | Pour une option portant sur 2026 |
|---|---|
| Début de la tenue des comptes | 1er janvier 2026 |
| Suivi des frais et des kilomètres | Toute l’année 2026 |
| Dépôt de la 2035, qui vaut option | Printemps 2027, au plus tard le deuxième jour ouvré suivant le 1er mai |
| Durée de l’option | Un an, reconduite tacitement chaque année |
| Retour au micro-BNC | Sur renonciation expresse, si vous restez sous le seuil |
Le passage au réel devient obligatoire si vos recettes dépassent 83 600 € deux années civiles consécutives : le régime réel s’applique alors au 1er janvier suivant. Le fonctionnement de ces seuils est détaillé dans l’article sur les plafonds de la micro-entreprise.
Quand le micro-BNC reste-t-il un bon choix ?
Le micro-BNC garde du sens dans quelques situations précises : une activité réduite ou d’appoint, un exercice mixte où la voiture sert peu, une remplaçante dont les frais restent faibles, ou une année où vos frais n’atteignent pas 11 à 12 % de vos recettes. Sa simplicité a une valeur : si l’écart en faveur du réel ne représente que quelques centaines d’euros par an, le temps de tenue des comptes et le coût éventuel d’un comptable peuvent l’absorber.
À l’inverse, une tournée longue, un véhicule récent ou un cabinet en SCM font vite passer les frais au-dessus du seuil de bascule. Au-delà d’un certain niveau de revenu, une autre question s’ouvre : la comparaison entre l’exercice en nom propre et une structure, que détaille l’article sur le choix entre micro-entreprise et société.
FAQ
Une infirmière libérale peut-elle être au micro-BNC ?
Oui, tant que ses recettes ne dépassent pas 83 600 € deux années consécutives (seuil 2026). Le micro-BNC est un régime fiscal : l’infirmière conventionnée reste soumise aux cotisations URSSAF et CARPIMKO de sa profession, calculées sur 66 % de ses recettes.
L’abattement de 34 % couvre-t-il les cotisations URSSAF et CARPIMKO ?
Oui. En micro-BNC, aucune charge ne se déduit en plus du forfait, ni les cotisations, ni la voiture. Sur 80 000 € de recettes, les cotisations consomment déjà environ 21 points des 34 %.
À partir de quel niveau de frais le réel est-il plus avantageux ?
Dans nos exemples 2026 à 60 000 € et 80 000 € de recettes, le réel devient plus favorable entre 12 % et 15 % de frais professionnels. Sur les seules cotisations, la bascule intervient dès 10,8 % de frais.
Comment opter pour la déclaration contrôlée ?
En tenant une comptabilité recettes-dépenses dès le 1er janvier, puis en déposant la déclaration 2035 dans le délai légal, au plus tard le deuxième jour ouvré suivant le 1er mai de l’année suivante. L’option vaut un an et se reconduit tacitement.
Peut-on déduire les IK ou le barème kilométrique en micro-BNC ?
Non. Le barème kilométrique ne s’utilise qu’au réel. En micro-BNC, les indemnités kilométriques facturées à l’Assurance maladie font partie des recettes, et les frais de voiture sont réputés couverts par l’abattement de 34 %.
L’essentiel en une image
En résumé
Le micro-BNC applique un forfait de 34 % qui doit couvrir à la fois vos frais et vos cotisations sociales. Pour une infirmière libérale, les cotisations en absorbent déjà une vingtaine de points, si bien que le réel devient plus avantageux dès que vos frais dépassent environ 14 % de vos recettes dans nos exemples. Le passage se prépare dès le 1er janvier, avec une comptabilité tenue, et se matérialise par le dépôt de la 2035 au printemps suivant.
Sources officielles
- urssaf.fr, « Réforme de l'assiette sociale et du barème des cotisations sociales » (assiette = revenu brut abattu de 26 % ; pour les indépendants au régime micro-fiscal hors auto-entrepreneurs, application de l'abattement fiscal de 34 % à la place des 26 %) : https://www.urssaf.fr/accueil/independant/comprendre-payer-cotisations/reforme-cotisations-independants.html
- carpimko.com, bulletin spécial « 2026 : évolution de l'assiette des cotisations sociales et retraites », avril 2026 (revenu brut social moins 26 %, plancher 1,76 % et plafond 130 % du PASS, taux retraite 2026) : https://www.carpimko.com/Portals/0/BulletinSpecialAssietteSocialeAvril2026.pdf
- URSSAF, « Guide à la déclaration sociale et fiscale de revenus, praticiens et auxiliaires médicaux conventionnés » (micro-BNC : recettes brutes en 5HQ/5IQ, abattement de 34 % appliqué par l'administration, revenus conventionnés déclarés après abattement de 34 %) : https://hautesavoie.ordremk.fr/files/2024/04/guide_pam_2_auxiliaires-medicaux.pdf
- mon-entreprise.urssaf.fr, simulateur officiel de l'URSSAF (régime auto-entrepreneur non applicable aux professions libérales réglementées hors CIPAV, dont les auxiliaires médicaux ; seuil micro libéral 83 600 €) : https://mon-entreprise.urssaf.fr
- copeps.fr, « Micro-BNC, micro-entrepreneur, RSPM : est-ce toujours le bon choix pour un praticien auxiliaire médical conventionné ? » (recoupement : micro-entreprise non accessible aux professionnels de santé conventionnés ; forfait de 34 % couvrant toutes les charges) : https://copeps.fr/actualites/micro-bnc-praticien-auxilliares-medicaux-conventionne/
- bofip.impots.gouv.fr, BOI-BNC-DECLA-10-10 (option pour la déclaration contrôlée par le dépôt de la 2035 dans le délai de l'article 175 du CGI, validité d'un an reconduite tacitement, article 102 ter du CGI ; abattement de 34 % avec minimum de 305 €) : https://bofip.impots.gouv.fr/bofip/5653-PGP.html/identifiant=BOI-BNC-DECLA-10-10-20220511
- bpifrance-creation.fr, « Régime de la déclaration contrôlée (BNC) » (option auprès du SIE, reconduction tacite, livre-journal et registre des immobilisations, seuil de 83 600 € pour 2026-2028) : https://bpifrance-creation.fr/encyclopedie/fiscalite-lentreprise/regimes-fiscaux/regime-declaration-controlee-bnc
- service-public.gouv.fr, « Barème de l'impôt sur le revenu » (revenus 2025 : 11 600 €, 29 579 €, 84 577 €, 181 917 €) : https://www.service-public.gouv.fr/particuliers/vosdroits/F1419
- Verbatim de terrain (17 % de charges professionnelles) : forum Infirmiers.com, fil « épargne et charges », section Libéral.
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.
