



Un courrier de l’Assurance maladie qui annonce un indu, ou un avis de contrôle de l’URSSAF, provoque souvent la même inquiétude chez les infirmières libérales, y compris celles qui facturent avec soin. Cet article décrit ce que chaque organisme vérifie, les délais qui s’ouvrent à réception du courrier, la manière de présenter vos observations et la demande d’un échéancier si une somme reste due.
Qui peut contrôler une infirmière libérale, et sur quoi ?
Trois organismes peuvent contrôler une infirmière libérale. La CPAM vérifie la facturation des actes au regard de la nomenclature et des prescriptions, et peut réclamer un indu. L’URSSAF vérifie les revenus déclarés et les cotisations. L’administration fiscale vérifie le bénéfice et les frais déduits. Chaque contrôle suit sa propre procédure, avec ses délais.
| Organisme | Ce qu’il vérifie | Suite possible | Texte de référence |
|---|---|---|---|
| CPAM | Cotation des actes (AMI, AIS, BSI), majorations, IK facturées, prescriptions | Notification d’indu, pénalité financière en cas de faute | Articles L133-4 et R133-9-1 du Code de la sécurité sociale |
| URSSAF | Revenus déclarés, assiette et calcul des cotisations | Lettre d’observations, redressement | Charte du cotisant contrôlé |
| Administration fiscale | Bénéfice déclaré, frais déduits, justificatifs | Proposition de rectification | Livre des procédures fiscales |
Cet article porte sur les deux premiers. Le volet fiscal, dont le premier poste de risque est la voiture, est traité dans l’article sur les indemnités kilométriques.
Ce que regarde l’Assurance maladie
L’Assurance maladie analyse l’historique de vos facturations. Elle vérifie la cohérence des cotations avec les actes décrits et les prescriptions, le recours à l’AIS ou au BSI, le respect des règles de cumul des actes prévues par la NGAP, et elle repère les écarts statistiques ou répétitifs.
Les motifs d’indu cités par les infirmières sur le forum Infirmiers.com sont très variés, et souvent de bonne foi :
- une erreur de cotation ou une majoration de nuit appliquée hors des conditions prévues ;
- une double facturation pour un même patient le même jour ;
- des pièces justificatives jamais parvenues à la caisse, par exemple un lot de numérisation non reçu après une télétransmission ;
- des indemnités kilométriques accordées oralement, puis remises en cause faute d’accord écrit.
Dans la plupart de ces situations, la réponse tient à une pièce : l’ordonnance, la prescription horaire, le plan de soins, l’accord de prise en charge. D’où l’importance de retrouver ces documents rapidement.
Vous recevez une notification d’indu : les délais
La procédure est fixée par les articles L133-4 et R133-9-1 du Code de la sécurité sociale. La notification vous est adressée par un moyen qui permet de prouver sa date de réception. Elle doit préciser la cause, la nature et le montant des sommes réclamées, ainsi que la date des versements concernés.
| Étape | Délai | Ce que vous pouvez faire |
|---|---|---|
| Notification de payer | 2 mois à compter de la réception | Payer, présenter des observations écrites, ou saisir la commission de recours amiable (CRA) |
| Mise en demeure (si la somme reste due) | 1 mois pour régler | Payer, ou contester la régularité de la mise en demeure devant la CRA |
| Somme non réglée après la mise en demeure | Majoration de 10 % | Demander la remise de la majoration au directeur de la caisse, en cas de bonne foi |
| Décision de la CRA défavorable | Délai indiqué dans la décision | Saisir le pôle social du tribunal judiciaire |
L’action en recouvrement se prescrit par trois ans à compter de la date de paiement de la somme en cause, sauf en cas de fraude. Le délai qui fait foi reste celui indiqué sur le courrier que vous avez reçu : notez sa date de réception dès l’ouverture.
Comment contester un indu, étape par étape
Une contestation efficace est d’abord une lettre claire et documentée. La démarche la plus sûre suit cet ordre :
- Identifier précisément chaque ligne réclamée : patient, date, acte, motif retenu par la caisse.
- Rassembler les pièces : ordonnances, prescriptions précisant les horaires, plans de soins, accords préalables, historique de télétransmission.
- Trier ce que vous reconnaissez et ce que vous contestez, comme le faisait une infirmière sur le forum : d’accord pour deux patients, explications pour les autres.
- Répondre par écrit dans les deux mois, en joignant les copies des pièces, par un envoi dont vous conservez la preuve.
- Payer la part reconnue, pour limiter la somme exposée à la majoration.
Plusieurs infirmières rappellent sur le forum que les syndicats infirmiers connaissent bien ces démarches ; votre assurance de responsabilité civile professionnelle peut aussi comporter une protection juridique. Si le détail des sommes réclamées vous manque, demandez-le par écrit à la caisse avant de répondre sur le fond.
Le contrôle URSSAF d’une infirmière libérale
Le contrôle URSSAF vérifie l’exactitude de vos déclarations de revenus et le calcul de vos cotisations. L’URSSAF rapproche aussi vos revenus déclarés des données fiscales, et un écart entre les deux peut déclencher des questions. Le contrôle commence par un avis de contrôle, qui mentionne la charte du cotisant contrôlé et la possibilité de vous faire assister par un conseil de votre choix. Il se déroule souvent sur pièces : l’URSSAF vous demande des documents avant d’envisager une visite.
| Étape du contrôle URSSAF | Règle applicable |
|---|---|
| Période vérifiée | Les trois années civiles précédentes et l’année en cours |
| Durée du contrôle pour un travailleur indépendant | 3 mois au plus, jusqu’à l’envoi de la lettre d’observations |
| Réponse à la lettre d’observations | 30 jours, portés à 60 jours sur demande faite avant la fin du délai |
| Après la réponse | Réponse motivée de l’URSSAF, puis mise en demeure si un montant reste dû |
Pour une infirmière conventionnée, deux points reviennent souvent : la déclaration des revenus tirés de l’activité conventionnée, qui conditionne la prise en charge d’une partie des cotisations par l’Assurance maladie, et la cohérence entre la déclaration sociale et la déclaration 2035. Les règles de calcul sont détaillées dans l’article sur les cotisations d’une infirmière libérale.
Payer en plusieurs fois : l’échéancier
Si une somme reste due après un contrôle URSSAF, vous pouvez demander un délai de paiement depuis votre espace en ligne. La demande doit être motivée : origine des difficultés, ressources, charges, proposition d’échéancier. Les délais accordés ne dépassent généralement pas 12 mois. La remise des majorations de retard se demande en même temps ; selon Bpifrance Création, la majoration initiale de 5 % est remise si l’échéancier est respecté. Une demande comparable peut être adressée à la CARPIMKO pour les cotisations de retraite.
Exemple d’échéancier, calculé à titre d’illustration : un redressement URSSAF de 4 800 € étalé sur 12 mois représente 400 € par mois. Si la majoration initiale de 5 %, soit 240 €, est remise au terme de l’échéancier, le coût total reste de 4 800 €. Pour un indu CPAM de 3 000 € non réglé dans le mois qui suit la mise en demeure, la majoration de 10 % ajoute 300 €, dont vous pouvez solliciter la remise en cas de bonne foi.
Pour un indu CPAM, vous pouvez aussi solliciter par écrit un étalement auprès de votre caisse, qui reste libre de sa réponse. Dans tous les cas, écrire avant l’échéance vaut mieux que laisser passer le délai.
Les pièces à garder pour être serein
Un contrôle se prépare bien avant le courrier, par un classement tenu au fil de l’eau :
- les ordonnances et prescriptions, avec les accords préalables et les plans de soins ;
- l’historique de télétransmission et les retours de la caisse ;
- les relevés de paiements de l’Assurance maladie, rapprochés de vos encaissements ;
- vos déclarations de revenus sociales et fiscales, avec les calculs qui les justifient ;
- le carnet de bord kilométrique et les justificatifs de frais.
Pour les pièces comptables et justificatifs, l’URSSAF comme l’administration fiscale retiennent une conservation d’au moins six ans. L’autre protection est financière : un redressement ou un indu arrive rarement au bon moment, et c’est souvent le solde bancaire qui transforme une somme gérable en difficulté. Une réserve de précaution, suivie dans un plan de trésorerie, permet d’y faire face sans désorganiser le reste de l’année. Les premières années méritent une attention particulière, comme l’explique l’article sur la première année d’une infirmière libérale.
FAQ
Combien de temps a-t-on pour contester un indu CPAM ?
La notification de payer ouvre un délai de deux mois à compter de sa réception, pendant lequel vous pouvez payer, présenter des observations écrites ou saisir la commission de recours amiable. Le délai indiqué sur le courrier fait foi.
Sur combien d’années la CPAM peut-elle réclamer un indu ?
L’action en recouvrement se prescrit par trois ans à compter de la date de paiement de la somme en cause, sauf en cas de fraude (article L133-4 du Code de la sécurité sociale).
Que se passe-t-il si l’on ne répond pas à une notification d’indu ?
La caisse adresse une mise en demeure qui laisse un mois pour régler. Les sommes restant dues après ce délai sont majorées de 10 %, majoration dont la remise peut être demandée en cas de bonne foi.
Combien de temps dure un contrôle URSSAF pour une infirmière libérale ?
Trois mois au plus pour un travailleur indépendant, entre le début du contrôle et l’envoi de la lettre d’observations. Vous disposez ensuite de 30 jours pour répondre, portés à 60 jours sur demande.
Peut-on payer un redressement URSSAF en plusieurs fois ?
Oui. La demande de délai se fait depuis votre espace en ligne, avec une proposition d’échéancier motivée, en général sur 12 mois au plus. La remise des majorations de retard se demande en même temps.
L’essentiel en une image
En résumé
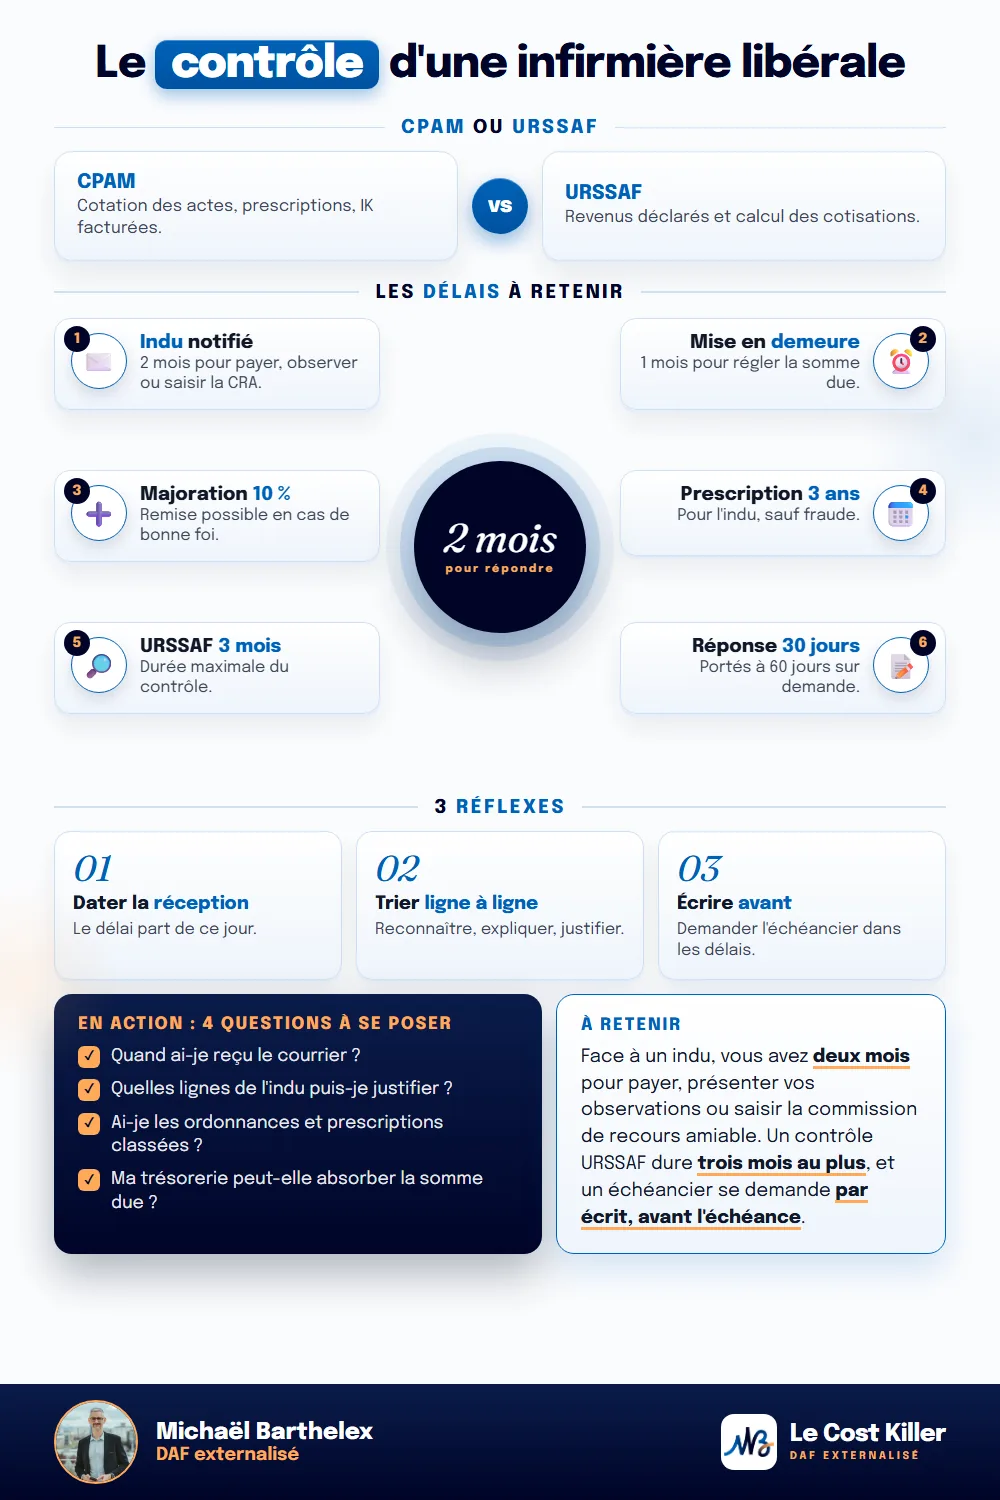
Une infirmière libérale peut être contrôlée par la CPAM sur sa facturation, par l’URSSAF sur ses revenus et ses cotisations, et par l’administration fiscale sur son bénéfice. Face à une notification d’indu, vous disposez de deux mois pour payer, présenter vos observations ou saisir la commission de recours amiable, et l’action de la caisse se prescrit par trois ans hors fraude. Un contrôle URSSAF dure trois mois au plus, et la lettre d’observations laisse 30 jours pour répondre. Si une somme reste due, un échéancier se demande par écrit, avec la remise des majorations.
Sources officielles
- legifrance.gouv.fr, article R133-9-1 du Code de la sécurité sociale (notification de payer par tout moyen donnant date certaine, cause, nature, montant et dates des versements, délai de deux mois pour payer ou présenter des observations, mise en demeure avec un mois pour régler, majoration de 10 % remisable en cas de bonne foi) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000038790609
- legifrance.gouv.fr, article L133-4 du Code de la sécurité sociale (recouvrement de l'indu auprès du professionnel, prescription de trois ans à compter du paiement sauf fraude) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000046811133
- Assurance maladie, « Voies de recours des professionnels de santé contre les procédures mises en œuvre par les organismes d'assurance maladie » (recoupement : 2 mois pour régler, présenter des observations ou saisir la CRA ; mise en demeure : 1 mois pour régler, 2 mois pour saisir la CRA sur sa régularité ; majoration de 10 %) : https://res-3.cloudinary.com/eugenol/image/upload/121226voies_recours_ameli_V6-1_n54wfx.pdf
- laruche.cbainfo.fr, « Les infirmières libérales face aux contrôles et aux recouvrements d'indus CPAM », mai 2026 (causes d'indus, CRA, tribunal judiciaire, rôle des syndicats et de l'assurance professionnelle) : https://laruche.cbainfo.fr/gerer-cabinet-infirmier/facturation-idel/indus-cpam-idel/
- eurojuris.fr, « Contrôle de l'Assurance Maladie des infirmiers : comment un mauvais codage NGAP peut coûter très cher » (règles de cumul des actes de la NGAP, AIS et BSI, analyse des historiques de facturation) : https://www.eurojuris.fr/sante/articles/controle-assurance-maladie-infirmiers-importance-codage-ngap-43556.htm
- urssaf.fr, « Le contrôle Urssaf » et charte du cotisant contrôlé, édition 2024 (durée limitée à 3 mois pour les travailleurs indépendants et entreprises de moins de 20 salariés, réponse à la lettre d'observations sous 30 jours, 60 jours sur demande) : https://www.urssaf.fr/controle ; https://www.urssaf.fr/files/live/sites/urssaffr/files/outils-documentation/guides/Charte-du-cotisant-controle.pdf
- weblex.fr, « Travailleurs non salariés : à quoi s'attendre lors d'un contrôle de l'URSSAF ? » (recoupement : 3 mois, trois années civiles plus l'année en cours, contrôle sur pièces, conservation six ans, rapprochement avec les données fiscales) : https://www.weblex.fr/articles/travailleurs-non-salaries-a-quoi-s-attendre-lors-d-un-controle-de-l-urssaf
- entreprendre.service-public.gouv.fr, « Délais de prescription des cotisations sociales » (trois années civiles et année en cours) : https://entreprendre.service-public.gouv.fr/vosdroits/F21209
- bpifrance-creation.fr, « Difficultés pour le règlement des échéances de cotisations sociales », mise à jour juin 2026 (demande en ligne, délai limité à 12 mois, remise de la majoration de 5 % si l'échéancier est respecté, demande possible auprès de la CARPIMKO) : https://bpifrance-creation.fr/encyclopedie/prevenir-traiter-difficultes/prevention-difficultes/difficultes-reglement-echeances
- fiducial.fr, « Demander un délai de paiement à l'URSSAF : mode d'emploi » (recoupement : demande motivée, 12 mois dans la majorité des cas, remise des majorations demandée en même temps) : https://www.fiducial.fr/Paie-et-gestion-des-salaries/Conseils/Demande-de-delai-de-paiement-Guide-pratique-de-l-URSSAF
- Verbatims de terrain : forum Infirmiers.com, section Libéral, fils « Indus CPAM. » (lot non reçu après télétransmission), « indus cpam majoration nuit », « Erreur cpam et réclamation indu » (IK accordées oralement), « aide pour réclamation indus » (reconnaître une partie, expliquer le reste ; recours aux syndicats), « Notification d'indus par la caisse primaire ».
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
