



Le solde bancaire du jour ne dit rien des échéances qui tomberont dans trois mois. Un plan de trésorerie sur 12 mois les place toutes sur une même ligne de temps et montre, mois par mois, combien il restera sur le compte.
Qu’est-ce qu’un plan de trésorerie ?
Un plan de trésorerie est un tableau qui prévoit, mois par mois, les encaissements et les décaissements réels de l’entreprise, TVA comprise, à la date où l’argent entre ou sort du compte. Il part du solde bancaire actuel, calcule le solde de fin de chaque mois et fait apparaître à l’avance le point bas de l’année, celui qu’il faut financer ou éviter.
Il se distingue du prévisionnel financier, qui chiffre un projet sur trois ans pour convaincre un banquier ou un investisseur. Le plan de trésorerie sert d’abord au dirigeant : il se construit sur 12 mois glissants, se compare chaque mois au réel et se prolonge d’un mois à chaque mise à jour.
| Critère | Prévisionnel financier | Plan de trésorerie sur 12 mois |
|---|---|---|
| Objectif | Obtenir un financement, valider un projet | Piloter les paiements et anticiper le point bas |
| Horizon | 3 ans | 12 mois glissants |
| Lecteur principal | Banquier, investisseur | Dirigeant |
| Montants | Hors taxes pour le compte de résultat | Toutes taxes comprises, à la date de paiement |
| Mise à jour | À chaque nouveau projet | Chaque mois, comparé au réel |
Pourquoi le résultat comptable ne suffit pas
Le compte de résultat enregistre une vente à la date de la facture, alors que la trésorerie ne bouge qu’au paiement du client. Il ignore la TVA, qui transite par le compte bancaire, et étale un investissement payé en une fois. Les acomptes d’impôt sur les sociétés se versent sur la base de l’exercice précédent, même quand l’activité ralentit. L’argent immobilisé chez les clients et dans les stocks se mesure avec le calcul du BFR ; le plan de trésorerie en montre l’effet mois après mois.
Comment construire un plan de trésorerie mois par mois ?
La méthode tient en cinq étapes, dans un simple tableur.
- Partir du solde bancaire réel de tous les comptes professionnels au premier jour du mois, rapproché du relevé.
- Inscrire les encaissements à leur date probable, TVA comprise : une facture émise en mars et payée à 45 jours s’encaisse en mai. L’historique de paiement de chaque client récurrent donne une hypothèse plus fiable que l’échéance écrite. Prêts, apports et subventions vont sur des lignes à part.
- Inscrire les décaissements d’exploitation TTC au mois de leur paiement : achats, loyers, salaires nets, abonnements. Les charges annuelles (assurance, expert-comptable) se placent au mois du prélèvement, sans lissage.
- Ajouter le calendrier fiscal et social : TVA, cotisations, acomptes d’IS et CFE, l’étape la plus souvent oubliée.
- Ajouter les flux exceptionnels (investissements, échéances d’emprunt, dividendes), puis calculer le solde : solde de début de mois + encaissements − décaissements. Il devient le solde de début du mois suivant.
Comment intégrer la TVA, l’URSSAF et les impôts ?
La TVA
La TVA entre avec le prix payé par le client, sort avec les factures fournisseurs, puis la TVA nette se reverse selon le régime. Pour les prestations de services, la TVA est en principe exigible à l’encaissement, sauf option pour les débits ; pour les ventes de biens, elle l’est à la livraison.
Au régime réel normal, la déclaration et le paiement sont mensuels, entre le 15 et le 24 du mois suivant. Au régime simplifié, l’entreprise verse deux acomptes, 55 % de la TVA de l’année précédente en juillet et 40 % en décembre, puis régularise avec la déclaration annuelle CA12, déposée au plus tard le deuxième jour ouvré suivant le 1er mai (règles 2026).
Les cotisations sociales
Pour un employeur de moins de 50 salariés, les cotisations sur les salaires se paient au plus tard le 15 du mois suivant. Un travailleur indépendant choisit un prélèvement mensuel, le 5 ou le 20 du mois, ou trimestriel, les 5 février, 5 mai, 5 août et 5 novembre (calendrier URSSAF 2026). Quand le revenu déclaré dépasse celui qui a servi aux échéances provisionnelles, un complément s’ajoute à l’échéancier : provisionnez-le dès que le bénéfice est connu.
L’impôt sur les sociétés et la CFE
Chaque acompte d’IS vaut le quart de l’impôt de l’exercice précédent ; une société dont le dernier IS est inférieur à 3 000 € en est dispensée. Le solde tombe le 15 du quatrième mois suivant la clôture. L’acompte de CFE correspond à 50 % de la cotisation de l’année précédente (règles 2026).
| Échéance (règles 2026) | Date | Qui est concerné |
|---|---|---|
| TVA, régime réel normal | Entre le 15 et le 24 du mois suivant | Entreprises au réel normal |
| TVA, régime simplifié | Acomptes en juillet (55 %) et décembre (40 %), CA12 début mai | Entreprises au réel simplifié |
| Cotisations sur salaires | 15 du mois suivant | Employeurs de moins de 50 salariés |
| Cotisations d’un indépendant | 5 ou 20 de chaque mois, ou 5 février, mai, août, novembre | Travailleurs indépendants |
| Acomptes d’IS | 15 mars, 15 juin, 15 septembre, 15 décembre | Sociétés dont le dernier IS atteint 3 000 € |
| Solde d’IS | 15 mai (clôture au 31 décembre) | Sociétés à l’IS |
| CFE | 15 décembre (acompte au 15 juin si 3 000 € ou plus) | Entreprises redevables de la CFE |
Exemple chiffré : le plan de trésorerie d’une société de conseil
Voici un exemple fictif, pour voir la mécanique. Une SAS de conseil au régime réel normal de TVA démarre l’année avec 10 000 € sur son compte. Ses clients paient TTC, avec un creux en été. Ses décaissements fixes atteignent 18 800 € par mois : 14 000 € de masse salariale chargée, rémunération du dirigeant comprise, et 4 800 € de frais généraux TTC. Elle reverse chaque mois la TVA nette du mois précédent. L’IS de l’exercice précédent s’élevait à 8 000 €, d’où quatre acomptes de 2 000 €, auxquels s’ajoutent un solde de 1 000 € en mai et une CFE de 1 200 € en décembre.
| Mois | Encaissements TTC | Décaissements TTC | Dont TVA et impôts | Solde fin de mois |
|---|---|---|---|---|
| Janvier | 24 000 € | 22 800 € | 4 000 € | 11 200 € |
| Février | 26 400 € | 22 000 € | 3 200 € | 15 600 € |
| Mars | 28 800 € | 24 400 € | 5 600 € | 20 000 € |
| Avril | 26 400 € | 22 800 € | 4 000 € | 23 600 € |
| Mai | 26 400 € | 23 400 € | 4 600 € | 26 600 € |
| Juin | 28 800 € | 24 400 € | 5 600 € | 31 000 € |
| Juillet | 21 600 € | 22 800 € | 4 000 € | 29 800 € |
| Août | 7 200 € | 21 600 € | 2 800 € | 15 400 € |
| Septembre | 14 400 € | 21 200 € | 2 400 € | 8 600 € |
| Octobre | 28 800 € | 20 400 € | 1 600 € | 17 000 € |
| Novembre | 31 200 € | 22 800 € | 4 000 € | 25 400 € |
| Décembre | 28 800 € | 26 400 € | 7 600 € | 27 800 € |
Fin juin, le compte affiche 31 000 €. Un dirigeant qui pilote au solde bancaire peut y voir le bon moment pour acheter un véhicule de 20 000 € au comptant en juillet. Le plan montre l’effet de cette décision : le solde passerait à −4 600 € en août, −11 400 € en septembre et −3 000 € en octobre, alors que l’année se termine avec 7 800 € sur le compte. L’entreprise resterait rentable et passerait pourtant trois mois à découvert.
Le même tableau ouvre trois solutions, décidées en juin au lieu d’être subies en septembre : financer le véhicule par un crédit ou une location, décaler l’achat à octobre, ou négocier à l’avance une facilité de caisse pour la fin de l’été.
Comment repérer le mois creux avant qu’il arrive ?
Le point bas se lit sur la dernière colonne : c’est le solde le plus faible de l’année. Trois réglages le rendent fiable.
- Un seuil d’alerte. Fixez un solde minimum, par exemple un mois de décaissements fixes. Tout mois qui passe dessous déclenche une décision.
- Un scénario prudent. Recopiez le plan avec des encaissements retardés de 15 jours et un chiffre d’affaires réduit de 15 à 20 %. Si le scénario prudent passe au-dessus de zéro, le plan est solide.
- Une comparaison mensuelle. Chaque début de mois, remplacez le prévu du mois écoulé par le réel, expliquez les écarts et ajoutez un nouveau mois en fin de tableau. Le plan reste ainsi à 12 mois glissants.
Le seuil de rentabilité complète cette lecture : il dit combien vendre, le plan dit quand l’argent arrivera.
Que faire d’un excédent ou d’un déficit prévu ?
Un déficit prévu trois mois à l’avance se traite calmement : acomptes clients, relance dès l’échéance, investissement décalé, étalement fournisseur, facilité de caisse négociée avant d’en avoir besoin.
Un excédent durable peut travailler : une fois le point bas couvert avec une marge de sécurité, la part qui dépasse les besoins des 12 prochains mois se place selon les solutions décrites dans l’article sur le placement de la trésorerie d’entreprise.
Le solde de fin de mois figure parmi les indicateurs du tableau de bord DAF, où il se lit à côté du BFR et du chiffre d’affaires.
FAQ
Quelle est la différence entre un plan de trésorerie et un prévisionnel ?
Le prévisionnel financier chiffre un projet sur trois ans, surtout pour obtenir un financement. Le plan de trésorerie suit les entrées et sorties d’argent réelles, TTC et mois par mois, sur 12 mois glissants, pour piloter les paiements et anticiper le point bas.
Faut-il établir le plan de trésorerie en HT ou en TTC ?
En TTC, car la TVA passe par le compte bancaire avant d’être reversée. Un plan en hors taxes fausse la trésorerie disponible.
Quelles échéances fiscales et sociales intégrer ?
La TVA, les cotisations sociales, les acomptes d’IS des 15 mars, juin, septembre et décembre, le solde d’IS (15 mai pour une clôture au 31 décembre) et la CFE au 15 décembre (règles 2026).
À quelle fréquence mettre à jour son plan de trésorerie ?
Chaque mois : le réel remplace le prévu du mois écoulé et un nouveau mois s’ajoute en fin de tableau. En période de tension, un suivi hebdomadaire est plus prudent.
Quel solde minimum garder sur le compte ?
Il n’existe pas de règle légale. Un repère courant consiste à garder au moins un mois de décaissements fixes, davantage pour une activité saisonnière ou dépendante de quelques gros clients.
L’essentiel en une image
En résumé
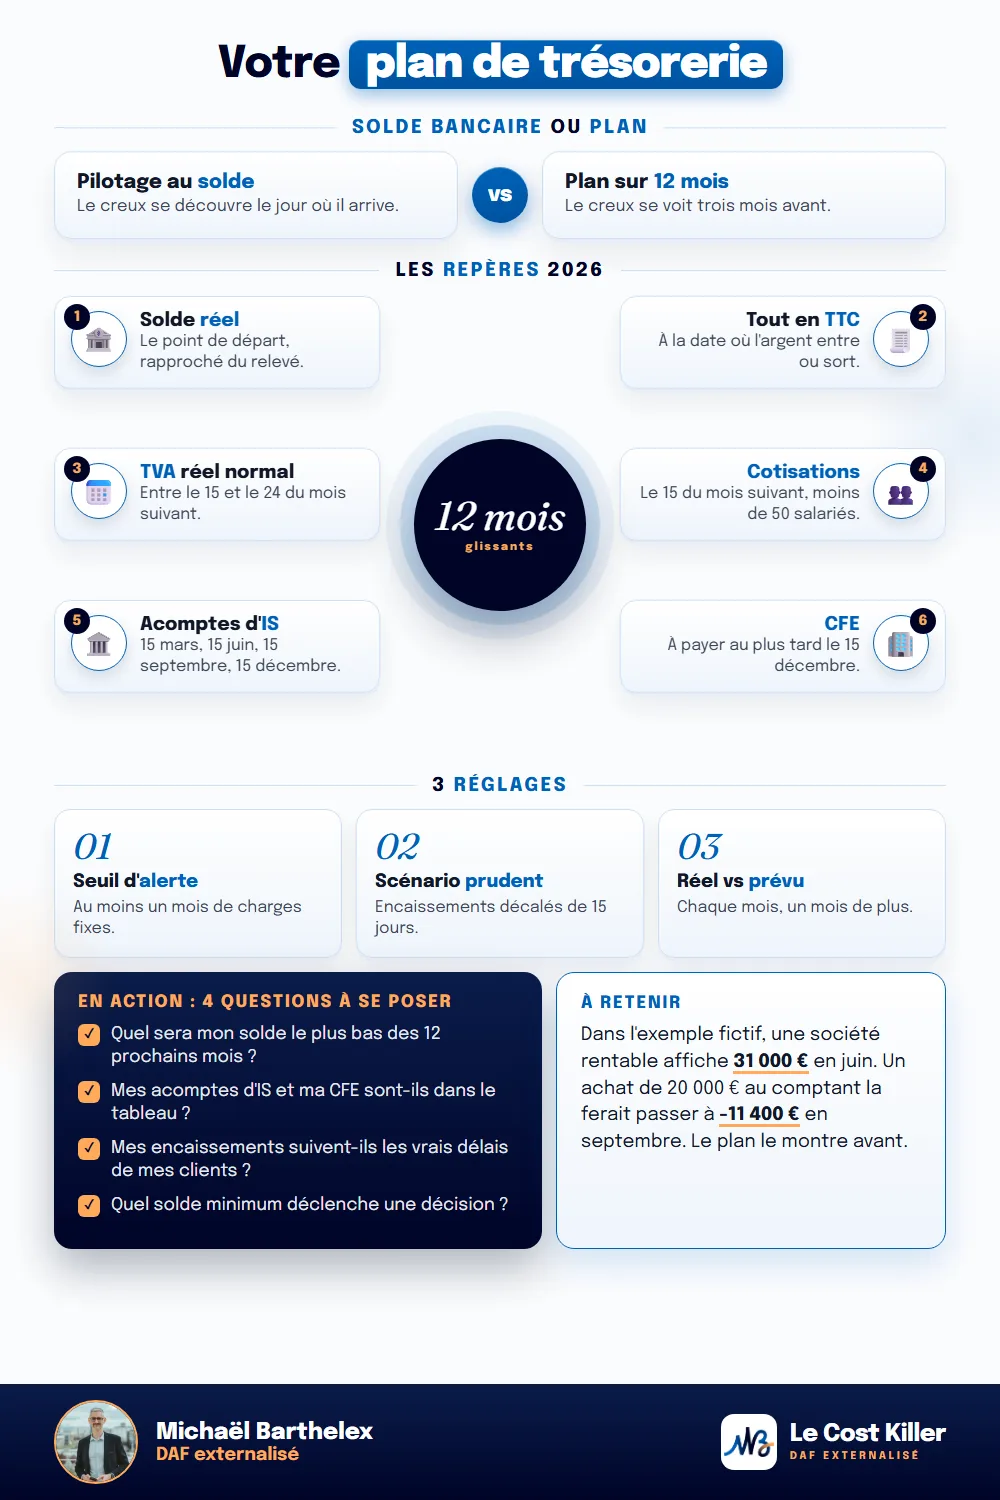
Un plan de trésorerie sur 12 mois part du solde bancaire réel, inscrit chaque encaissement et chaque décaissement TTC au mois où il a lieu, et ajoute le calendrier de la TVA, des cotisations, des acomptes d’IS et de la CFE. Dans l’exemple fictif, une société rentable qui affiche 31 000 € en juin passerait à −11 400 € en septembre après un achat mal placé. Mis à jour chaque mois, le plan transforme ce risque en décision prise à temps.
Sources officielles
- entreprendre.service-public.gouv.fr/vosdroits/F23575 — acomptes d'IS aux 15 mars, juin, septembre, décembre, dispense sous 3 000 €, solde au 15 du 4e mois, 15 mai pour une clôture au 31/12 ; vérifié le 17/02/2026
- bofip.impots.gouv.fr — BOI-IS-DECLA-20-10 : acomptes provisionnels ; BOI-IS-DECLA-20-10-20 : paiement du solde
- entreprendre.service-public.gouv.fr/vosdroits/F23566 — déclaration et paiement de la TVA, réel normal mensuel, acomptes de 55 % et 40 % au régime simplifié, CA12 en mai
- impots.gouv.fr/professionnel/questions — régime simplifié : date du premier acompte et échéance de la CA12
- entreprendre.service-public.gouv.fr/vosdroits/F31412 et bofip.impots.gouv.fr — BOI-TVA-BASE-20-20 : exigibilité de la TVA à l'encaissement pour les services, option pour les débits
- entreprendre.service-public.gouv.fr/vosdroits/F34059 — date de paiement des cotisations sur salaires selon l'effectif
- urssaf.fr/accueil/independant/comprendre-payer-cotisations/calendrier-paiement-cotisations.html — prélèvement mensuel le 5 ou le 20, trimestriel les 5 février, mai, août, novembre
- impots.gouv.fr/actualite — CFE 2026 : acompte au 15/06/2026, solde au 15 décembre) et economie.gouv.fr (tout savoir sur la CFE, acompte de 50 % au-delà de 3 000 €
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
