



Au régime de la déclaration contrôlée, chaque dépense professionnelle justifiée diminue à la fois votre impôt et vos cotisations URSSAF et CARPIMKO. Cet article passe en revue, poste par poste et hors voiture, ce qui se déduit, dans quelle limite, avec quel justificatif, et ce que l’administration refuse.
Quels frais une infirmière libérale peut-elle déduire ?
Une infirmière libérale au réel peut déduire toutes les dépenses nécessitées par l’exercice de sa profession, engagées dans l’intérêt de l’activité et justifiées par une facture ou une pièce équivalente (article 93 du Code général des impôts). Une dépense mixte, à la fois privée et professionnelle, ne se déduit que pour sa part professionnelle. Au micro-BNC, aucun frais réel ne se déduit : l’abattement forfaitaire de 34 % les remplace tous.
Si vos frais réels, voiture comprise, dépassent nettement 34 % de vos recettes, le micro-BNC vous fait cotiser et payer l’impôt sur des sommes déjà dépensées. Le calcul complet figure dans l’article micro-BNC ou réel pour une infirmière libérale. La suite de cet article concerne les infirmières au régime de la déclaration contrôlée, qui remplissent la déclaration 2035.
Pourquoi un frais oublié coûte deux fois
Depuis la réforme de l’assiette sociale appliquée en 2026, vos cotisations se calculent sur le revenu brut social, c’est-à-dire vos recettes diminuées de vos charges professionnelles, puis abattu de 26 %. Un frais correctement déduit réduit donc la base des cotisations URSSAF et CARPIMKO, puis la base de l’impôt sur le revenu. Le détail des taux figure dans l’article sur les cotisations d’une infirmière libérale en 2026.
À l’inverse, un frais déduit sans justificatif est réintégré en cas de contrôle, avec des intérêts de retard. Tout ce qui se déduit doit donc se prouver.
La liste des frais déductibles, poste par poste
Le tableau suivant reprend les postes que les infirmières citent le plus souvent sur les forums, avec la règle fixée par la doctrine fiscale (BOFiP, section BNC).
| Poste | Déductible ? | Règle à connaître | Justificatif à garder |
|---|---|---|---|
| Local de cabinet loué | Oui | Loyer et charges locatives en totalité si le local est uniquement professionnel | Bail, quittances |
| Pièce professionnelle dans le logement loué | Oui, en partie | Fraction du loyer égale à la surface professionnelle sur la surface totale | Plan ou mesure des surfaces, quittances |
| Eau, électricité, chauffage du local | Oui | Pour la part afférente aux locaux professionnels | Factures, calcul de la quote-part |
| Petit matériel, mobilier, logiciel | Oui | En charge immédiate si le prix unitaire ne dépasse pas 500 € hors taxes, sinon amortissement | Factures |
| Téléphone, internet, frais postaux | Oui | Part professionnelle d’un forfait mixte | Factures, méthode de calcul |
| Logiciel de facturation et télétransmission | Oui | Frais de télétransmission des feuilles de soins déductibles dans les conditions de droit commun | Contrat, factures |
| Tenues de soins et leur entretien | Oui | Uniquement les vêtements de travail spéciaux ; blanchissage à domicile évalué au tarif d’un blanchisseur | Factures d’achat, relevé mensuel du calcul |
| Repas pendant la tournée | Oui, en partie | Seulement les frais supplémentaires, dans la limite de 15,90 € par repas en 2026 | Note de restaurant ou ticket |
| Formation professionnelle | Oui | Lien direct avec la profession exercée | Facture, attestation |
| Cotisation ordinale, syndicat | Oui | Cotisations versées à un ordre ou un syndicat professionnel | Appel de cotisation |
| Assurances professionnelles (RCP, local) | Oui | Primes des contrats couvrant l’activité | Échéanciers |
| Cotisations sociales obligatoires | Oui | URSSAF et CARPIMKO ; la CSG n’est déductible qu’à hauteur de 6,8 points sur 9,2 | Échéanciers URSSAF et CARPIMKO |
| Comptable, AGA, frais bancaires du compte pro | Oui | Honoraires et frais liés à l’activité | Factures, relevés |
La voiture obéit à des règles propres. Le carnet de bord qui tient en contrôle est détaillé dans l’article sur les indemnités kilométriques d’une infirmière libérale.
Le cabinet à domicile : quelle part du logement passe en charge ?
Si vous êtes locataire et qu’une pièce de votre logement sert à votre activité, le BOFiP admet de déduire la fraction du loyer correspondant au rapport entre la surface professionnelle et la surface totale. La même clé s’applique à l’électricité, au chauffage et à l’eau du local. Une pièce qui sert aussi de chambre d’amis rend la déduction fragile.
Si vous êtes propriétaire, la situation change. Vous ne pouvez pas vous verser de loyer à vous-même. Tant que le local n’est pas inscrit au registre des immobilisations, seules les charges qui incombent normalement à un locataire se déduisent, pour leur part professionnelle. Les intérêts d’emprunt et la taxe foncière, charges de propriétaire, ne se déduisent que si le local est inscrit au registre, choix qui a des conséquences sur la plus-value à la revente et se décide avec votre comptable.
Repas, tenues, téléphone : les trois postes qui se discutent
Les repas. Le BOFiP admet la déduction des frais supplémentaires de repas lorsque la distance entre les lieux d’exercice et le domicile empêche de déjeuner chez soi, en tenant compte des activités qui obligent à des interventions fréquentes sur le terrain, ce qui correspond souvent à une tournée. Seule la part qui dépasse le coût d’un repas pris à domicile, fixé à 5,50 € en 2026, se déduit, et la dépense est jugée excessive au-delà de 21,40 € en 2026. Le montant déductible maximal est donc de 15,90 € par repas. Sans ticket ni note, aucune déduction n’est admise, même forfaitaire.
Les tenues. Les dépenses vestimentaires ne se déduisent que pour des vêtements de travail spéciaux, qu’on ne porte pas dans la vie courante. Les tuniques et blouses de soins entrent dans cette catégorie ; un jean ou des baskets portés en tournée n’y entrent pas. Pour le blanchissage fait à la maison, l’administration admet une évaluation au tarif pratiqué par les blanchisseurs, à condition de noter chaque mois le calcul dans votre livre-journal, par exemple le nombre de tuniques multiplié par le prix unitaire relevé.
Le téléphone et internet. Un forfait qui sert à la fois aux appels des patients, au logiciel de tournée et à la vie privée se déduit pour sa part professionnelle. Choisissez une méthode simple et stable, et conservez-la ; un second numéro dédié aux patients supprime le calcul.
Matériel, logiciel, formation : charge immédiate ou amortissement ?
Le matériel de la mallette, un tensiomètre, un ordinateur ou un logiciel se déduisent directement l’année de l’achat lorsque leur prix unitaire hors taxes ne dépasse pas 500 €. Au-delà, la dépense s’étale sur plusieurs années par l’amortissement. Comme vos actes de soins sont exonérés de TVA, vous ne récupérez pas la TVA sur vos achats : le coût à retenir est celui que vous payez réellement, taxe comprise.
Les frais de formation se déduisent lorsqu’ils ont un lien direct avec la profession exercée ou qu’ils apportent un avantage dans son exercice : formation continue, diplôme universitaire utile à votre pratique, congrès professionnel. Une formation préparant une reconversion vers un autre métier ne se déduit pas en principe.
Exemple chiffré : une infirmière au réel
Prenons, à titre d’exemple, une infirmière libérale au régime de la déclaration contrôlée, locataire de son logement de 80 m² dont 12 m² servent exclusivement de bureau pour la gestion et le stockage du matériel. Les montants ci-dessous sont des hypothèses de travail, à remplacer par vos propres factures.
| Poste (hypothèses) | Calcul | Montant annuel déduit |
|---|---|---|
| Quote-part du loyer | 900 € × 12 mois × 12/80 | 1 620 € |
| Quote-part électricité et chauffage | 1 200 € × 12/80 | 180 € |
| Repas pendant la tournée | 150 repas à 14 €, soit (14 € − 5,50 €) × 150 | 1 275 € |
| Blanchissage des tuniques à domicile | 5 tuniques × 46 semaines × 3 € (tarif relevé) | 690 € |
| Téléphone et internet | 50 € × 12 mois × 70 % | 420 € |
| Logiciel de facturation et télétransmission | 40 € × 12 mois | 480 € |
| Tuniques neuves et petit matériel | Factures de l’année | 450 € |
| Formation professionnelle non prise en charge | Facture | 300 € |
| Total hors voiture et hors cotisations | 5 415 € |
Dans cet exemple, 5 415 € sortent du revenu soumis aux cotisations et à l’impôt, en plus de la voiture, des assurances et des cotisations. À 25 € le déjeuner, la déduction resterait limitée à 15,90 € par repas, soit 2 385 € pour 150 repas.
Ce qui ne se déduit pas
Certaines dépenses reviennent souvent dans les questions des infirmières et sont refusées.
| Dépense | Pourquoi elle est refusée |
|---|---|
| Vêtements portés aussi dans la vie courante | Ce ne sont pas des vêtements de travail spéciaux (BOFiP, dépenses vestimentaires) |
| Valeur du repas pris à domicile (5,50 € en 2026) | Dépense d’ordre personnel, retirée de chaque repas |
| Loyer que vous vous verseriez pour votre propre logement | Un propriétaire ne peut pas se payer un loyer à lui-même |
| CSG non déductible (2,4 points) et CRDS (0,5 point) | Réintégrées dans le revenu imposable |
| Impôt sur le revenu, amendes et pénalités | Charges personnelles ou sanctions |
Les cotisations facultatives (prévoyance, mutuelle, retraite supplémentaire) obéissent à des plafonds spécifiques ; l’article sur le PER du dirigeant et la loi Madelin les détaille.
FAQ
Une infirmière libérale en micro-BNC peut-elle déduire ses frais ?
Non. Au micro-BNC, l’abattement forfaitaire de 34 % remplace l’ensemble des frais réels. Seul le régime de la déclaration contrôlée permet de déduire les dépenses pour leur montant réel.
Les repas pris pendant la tournée sont-ils déductibles ?
Oui, en partie, lorsque la distance empêche de déjeuner chez soi. En 2026, on retire 5,50 € par repas (valeur du repas à domicile) et la dépense est plafonnée à 21,40 €, soit 15,90 € déductibles au maximum par repas, sur justificatif.
Peut-on déduire ses blouses et leur lavage ?
Oui pour les tenues de travail spéciales. Le lavage à domicile peut être évalué au tarif d’un blanchisseur, à condition d’inscrire chaque mois le calcul dans le livre-journal.
Quelle part du loyer peut-on déduire pour un bureau à domicile ?
La fraction du loyer égale à la surface professionnelle divisée par la surface totale du logement, si vous êtes locataire. Propriétaire, seules les charges locatives se déduisent, sauf inscription du local au registre des immobilisations.
Un ordinateur à 800 € se déduit-il en une fois ?
Non. Le seuil de déduction immédiate est de 500 € hors taxes par unité. Au-delà, l’achat s’amortit sur plusieurs années.
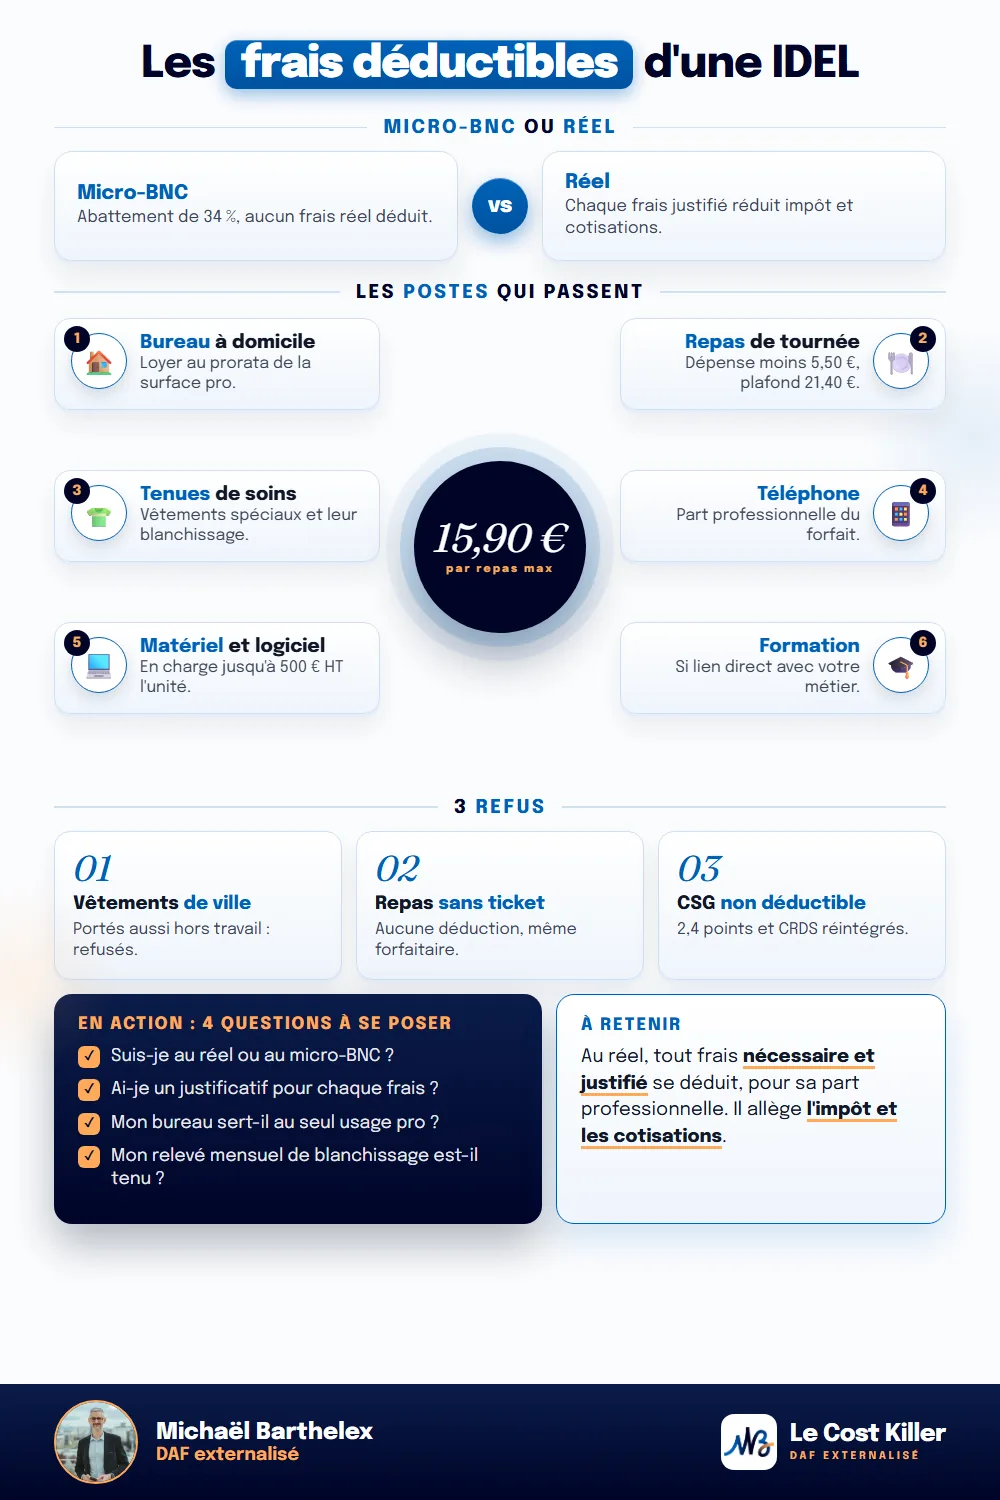
L’essentiel en une image
En résumé
Au réel, une infirmière libérale déduit tout ce que son activité exige : local ou quote-part du logement, matériel, logiciel, téléphone, tenues et leur entretien, repas de tournée dans la limite de 15,90 € en 2026, formation, assurances et cotisations. Chaque frais déduit allège l’impôt et les cotisations, à condition d’être justifié. Les dépenses personnelles, les vêtements de ville et la part non déductible de la CSG restent à votre charge.
Sources officielles
- bofip.impots.gouv.fr, BOI-BNC-BASE-40-60-60 (frais supplémentaires de repas : conditions de distance et d'activité de terrain, justificatif obligatoire, valeur du repas à domicile retranchée, plafond de dépense excessive ; dépenses vestimentaires limitées aux vêtements de travail spéciaux ; cotisations ordinales et syndicales ; formation ; télétransmission des feuilles de soins ; journaux d'information générale exclus) : https://bofip.impots.gouv.fr/doctrine/BOI-BNC-BASE-40-60-60
- bofip.impots.gouv.fr, actualité du 18/02/2026 « BNC : actualisation pour 2026 des seuils et limites de déduction des frais supplémentaires de repas » : https://bofip.impots.gouv.fr/bofip/14932-PGP.html/ACTU-2026-00008
- weblex.fr, « Frais supplémentaires de repas 2026 » (5,50 € de repas à domicile, 21,40 € de seuil) : https://www.weblex.fr/chiffres-cles/frais-supplementaires-de-repas-2026
- legisocial.fr, « Avantage en nature repas 2026 » (5,50 € par repas au 01/01/2026, montant auquel la doctrine BNC se réfère) : https://www.legisocial.fr/reperes-sociaux/avantage-en-nature-repas-2026.html
- bofip.impots.gouv.fr, BOI-BNC-BASE-40-60-30 (fraction du loyer au prorata des surfaces, chauffage et électricité des locaux professionnels, petit matériel et logiciel à 500 € HT, blanchissage à domicile au tarif des blanchisseurs avec mention mensuelle au livre-journal) : https://bofip.impots.gouv.fr/doctrine/BOI-BNC-BASE-40-60-30
- indy.fr, « Frais de blanchisserie » (recoupement de la méthode du tarif pressing et du justificatif) : https://www.indy.fr/guide/fiscalite/charges-deductibles/frais-de-blanchisserie/
- lequotidiendumedecin.fr, « Revenus libéraux BNC : quelles sont les dépenses déductibles » (local à domicile du propriétaire : charges locatives seules hors inscription au registre, intérêts et taxe foncière sous condition d'inscription) : https://diabetologie-endocrinologie.lequotidiendumedecin.fr/liberal-soins-de-ville/gestion-cabinet/revenus-liberaux-bnc-quelles-sont-les-depenses-deductibles-47
- lequotidiendumedecin.fr, « Les charges sociales personnelles » et legisocial.fr, taux 2026 (CSG 9,2 % dont 6,8 % déductibles, CSG non déductible 2,4 % et CRDS 0,5 %) : https://www.lequotidiendumedecin.fr/liberal/justice/volet-3-les-charges-sociales-personnelles
- bofip.impots.gouv.fr, BOI-TVA-CHAMP-30-10-20-10 et macsf.fr (exonération de TVA des soins dispensés par les auxiliaires médicaux, article 261-4-1° du CGI) : https://www.macsf.fr/exercice-liberal/exercer-au-quotidien/professionnels-de-sante-et-tva-tout-savoir
- urssaf.fr, « Les cotisations d'un auxiliaire médical » (assiette sociale : revenu brut social diminué de 26 %) : https://www.urssaf.fr/accueil/independant/praticien-auxiliaire-medical/cotisations-auxiliaire-medical.html
- entreprendre.service-public.gouv.fr, « Régime fiscal de la micro-entreprise » (abattement forfaitaire de 34 % en micro-BNC, aucun frais réel déductible), recoupé par legalstart.fr « Micro-BNC » : https://entreprendre.service-public.gouv.fr/vosdroits/F23267
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.
