



Prêter de l’argent à sa propre société est souvent plus simple qu’augmenter le capital, et ces sommes peuvent être rémunérées. Encore faut-il respecter le taux maximal fixé par l’administration, les formalités de versement des intérêts et quelques règles de droit des sociétés qui piègent chaque année des dirigeants de bonne foi.
Qu’est-ce qu’un compte courant d’associé ?
Un compte courant d’associé enregistre les sommes qu’un associé met à la disposition de sa société en plus de son apport au capital : un prêt, une rémunération laissée dans l’entreprise, des frais avancés. Ces sommes restent la propriété de l’associé, qui peut en demander le remboursement, et peuvent produire des intérêts déductibles dans une limite fixée par le Code général des impôts.
Le compte courant se distingue nettement de l’apport en capital.
| Critère | Apport en capital | Compte courant d’associé |
|---|---|---|
| Nature | Fonds propres de la société | Dette de la société envers l’associé |
| Formalités | Modification des statuts, dépôt au greffe | Écriture comptable, idéalement une convention écrite |
| Rémunération | Dividendes, si bénéfice distribuable | Intérêts, même en l’absence de bénéfice |
| Récupération | Cession des titres, réduction de capital ou liquidation | Remboursement sur demande, sauf convention de blocage |
| Rang en cas de faillite | Remboursé en dernier, après tous les créanciers | Créancier ordinaire, derrière les créanciers privilégiés |
Comment rémunérer son compte courant ?
La rémunération prend la forme d’intérêts, fixés par une convention entre la société et l’associé prêteur. Rien n’y oblige, mais elle présente deux avantages.
- Pour la société, les intérêts sont une charge financière déductible du résultat imposable, dans la limite du taux maximal.
- Pour l’associé, les intérêts constituent un revenu régulier, versé même quand la société ne distribue pas de dividendes, et soumis à des prélèvements sans cotisations sociales de travailleur indépendant.
Ces intérêts forment un complément à articuler avec la rémunération des associés, salaire et dividendes, dont ils ne prennent jamais la place.
Quel est le taux maximal de déduction des intérêts en 2026 ?
Les intérêts versés aux associés ne sont déductibles que dans la limite d’un taux égal à la moyenne annuelle des taux effectifs moyens pratiqués par les établissements de crédit pour des prêts à taux variable aux entreprises, d’une durée initiale supérieure à deux ans (article 39, 1-3° du CGI). L’administration publie ce taux chaque trimestre au BOFiP, sous la référence BOI-BIC-CHG-50-50-30, selon la date de clôture de l’exercice.
Le dernier taux publié à la date de rédaction figure dans l’actualité BOFiP du 5 août 2026 : 4,33 % pour les exercices de douze mois clos entre le 30 juin et le 29 septembre 2026. Les taux des exercices clos après le 29 septembre 2026 seront publiés au trimestre suivant.
| Date de clôture de l’exercice (12 mois) | Taux maximal de déduction |
|---|---|
| Du 31/12/2025 au 30/01/2026 | 4,55 % |
| Du 31/01/2026 au 27/02/2026 | 4,49 % |
| Du 28/02/2026 au 30/03/2026 | 4,44 % |
| Du 31/03/2026 au 29/04/2026 | 4,39 % |
| Du 30/04/2026 au 30/05/2026 | 4,37 % |
| Du 31/05/2026 au 29/06/2026 | 4,34 % |
| Du 30/06/2026 au 29/09/2026 | 4,33 % |
Pour une clôture au 31 décembre 2026, le taux sera connu début 2027 : retenir un taux un peu inférieur au dernier publié limite le risque de dépassement.
Trois règles complètent ce plafond :
- Le capital doit être entièrement libéré. Tant qu’une partie du capital reste à verser, les intérêts des comptes courants ne sont pas déductibles.
- Le contrôle se fait compte par compte. Un taux trop élevé sur le compte d’un associé ne se compense pas avec un taux plus faible sur le compte d’un autre.
- Entre sociétés liées, l’article 212 du CGI permet de dépasser ce taux si la société prouve qu’une banque indépendante lui aurait accordé le même. C’est le cas typique des avances entre une holding et ses filiales.
Exemple chiffré : un taux au-dessus du plafond
Prenons, à titre d’exemple, une SAS au capital entièrement libéré, dont l’exercice de douze mois est clos le 30 juin 2026. Son associé unique a laissé 60 000 € en compte courant pendant tout l’exercice, rémunérés à 6 % par convention.
| Étape | Calcul | Montant |
|---|---|---|
| Intérêts versés à l’associé | 60 000 € × 6 % | 3 600 € |
| Intérêts déductibles | 60 000 € × 4,33 % | 2 598 € |
| Fraction à réintégrer au résultat fiscal | 3 600 € − 2 598 € | 1 002 € |
| Économie d’IS sur la part déductible (taux de 15 %) | 2 598 € × 15 % | 390 € |
Les 1 002 € excédentaires sont réintégrés dans le résultat imposable de la société, comme les autres charges non déductibles. Pour l’associé, cette fraction n’est plus traitée comme des intérêts : le BOFiP la considère comme un revenu distribué. Avec un taux fixé à 4 %, les 2 400 € d’intérêts auraient été entièrement déductibles et la question ne se serait pas posée.
Comment les intérêts sont-ils imposés chez l’associé ?
Pour un associé personne physique, les intérêts de compte courant sont des revenus de capitaux mobiliers, imposés comme ceux d’un placement à revenu fixe. En 2026, ils relèvent par défaut du prélèvement forfaitaire unique de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, la hausse de CSG votée pour 2026 s’appliquant aux produits de placement à revenu fixe. L’associé peut opter, sur sa déclaration, pour le barème progressif de l’impôt sur le revenu, sans l’abattement de 40 % réservé aux dividendes.
| Étape | Qui s’en charge | Quand |
|---|---|---|
| Prélèvement de 12,8 % (acompte d’impôt) et prélèvements sociaux de 18,6 % | La société, qui les retient sur les intérêts versés | Au paiement, déclaration n° 2777 et versement au plus tard le 15 du mois suivant |
| Déclaration récapitulative des intérêts (IFU) | La société | Au début de l’année suivante |
| Imposition définitive (PFU ou barème) | L’associé, sur sa déclaration de revenus | L’année suivante, l’acompte de 12,8 % venant en déduction |
Un associé dont le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 € (personne seule) ou 50 000 € (couple soumis à imposition commune) peut demander à être dispensé de l’acompte de 12,8 %, par une attestation remise à la société avant le 30 novembre de l’année précédant le versement. Les prélèvements sociaux restent dus.
Sur l’exemple à 4 %, l’associé reçoit 2 400 € d’intérêts, soit 1 646 € nets après le PFU de 31,4 %, et la société économise 360 € d’IS. Comparer ce net à celui d’un dividende de même coût pour la société est l’exercice mené dans l’article sur le calcul des dividendes en SASU.
Remboursement : quand l’associé peut-il récupérer son argent ?
En l’absence de convention, la jurisprudence admet que l’associé peut demander le remboursement de son compte courant à tout moment. Un associé qui se retire ou qui a besoin de liquidités peut donc réclamer d’un coup une somme que la trésorerie n’a pas.
Deux outils encadrent ce risque :
- La convention de blocage, par laquelle l’associé s’engage à ne pas demander le remboursement avant une date ou tant qu’un emprunt n’est pas remboursé. Les banques l’exigent souvent pour accorder un prêt, car elle renforce la solidité apparente du bilan.
- La planification des remboursements dans le plan de trésorerie, en tranches compatibles avec les échéances de la société.
L’abandon de créance, par lequel l’associé renonce à son compte courant pour redresser les capitaux propres, est une décision lourde qui se prépare avec son expert-comptable.
Les pièges du compte courant d’associé
Le compte courant débiteur
Un compte courant ne doit jamais devenir débiteur, ce qui reviendrait pour la société à prêter de l’argent à son associé. Le Code de commerce interdit aux gérants et associés personnes physiques de SARL (article L223-21) et aux dirigeants de SAS (article L227-12) de se faire consentir un découvert ou un prêt par la société. Des dépenses personnelles réglées avec la carte de l’entreprise suffisent à faire basculer le compte. La jurisprudence rattache ces situations à l’abus de biens sociaux, puni de cinq ans d’emprisonnement et de 375 000 € d’amende.
L’argent bloqué en cas de difficulté
En cas de redressement ou de liquidation judiciaire, l’associé devient un créancier sans garantie, remboursé après les salariés, le fisc, les organismes sociaux et les créanciers munis de sûretés. Laisser toute son épargne en compte courant concentre donc son risque sur une seule entreprise.
Le taux fixé au hasard, sans écrit
Un taux arrondi à 5 % ou 6 %, choisi sans consulter le BOFiP, produit chaque année une réintégration fiscale. Sans convention écrite, la société aura en outre du mal à justifier le taux et les conditions de remboursement devant l’administration ou un banquier.
FAQ
Quel est le taux maximal des intérêts de compte courant d’associé en 2026 ?
Le dernier taux publié au BOFiP, le 5 août 2026, est de 4,33 % pour les exercices de douze mois clos entre le 30 juin et le 29 septembre 2026. Il était de 4,55 % pour une clôture au 31 décembre 2025.
Les intérêts de compte courant sont-ils déductibles pour la société ?
Oui, dans la limite du taux maximal publié par l’administration et à condition que le capital soit entièrement libéré. La fraction qui dépasse ce taux est réintégrée au résultat fiscal.
Comment sont imposés les intérêts de compte courant chez l’associé ?
Par défaut au prélèvement forfaitaire unique de 31,4 % en 2026 (12,8 % d’impôt et 18,6 % de prélèvements sociaux), ou sur option au barème progressif. La société retient un acompte de 12,8 % et les prélèvements sociaux au moment du versement.
Un associé peut-il récupérer son compte courant quand il le souhaite ?
En principe oui, sauf convention de blocage ou clause contraire. Une convention écrite fixant la durée et les modalités de remboursement protège l’associé comme la trésorerie.
Un compte courant d’associé peut-il être débiteur ?
Non pour les gérants et associés personnes physiques de SARL et pour les dirigeants de SAS, à qui le Code de commerce interdit de se faire prêter de l’argent par la société. Un compte débiteur doit être régularisé sans attendre.
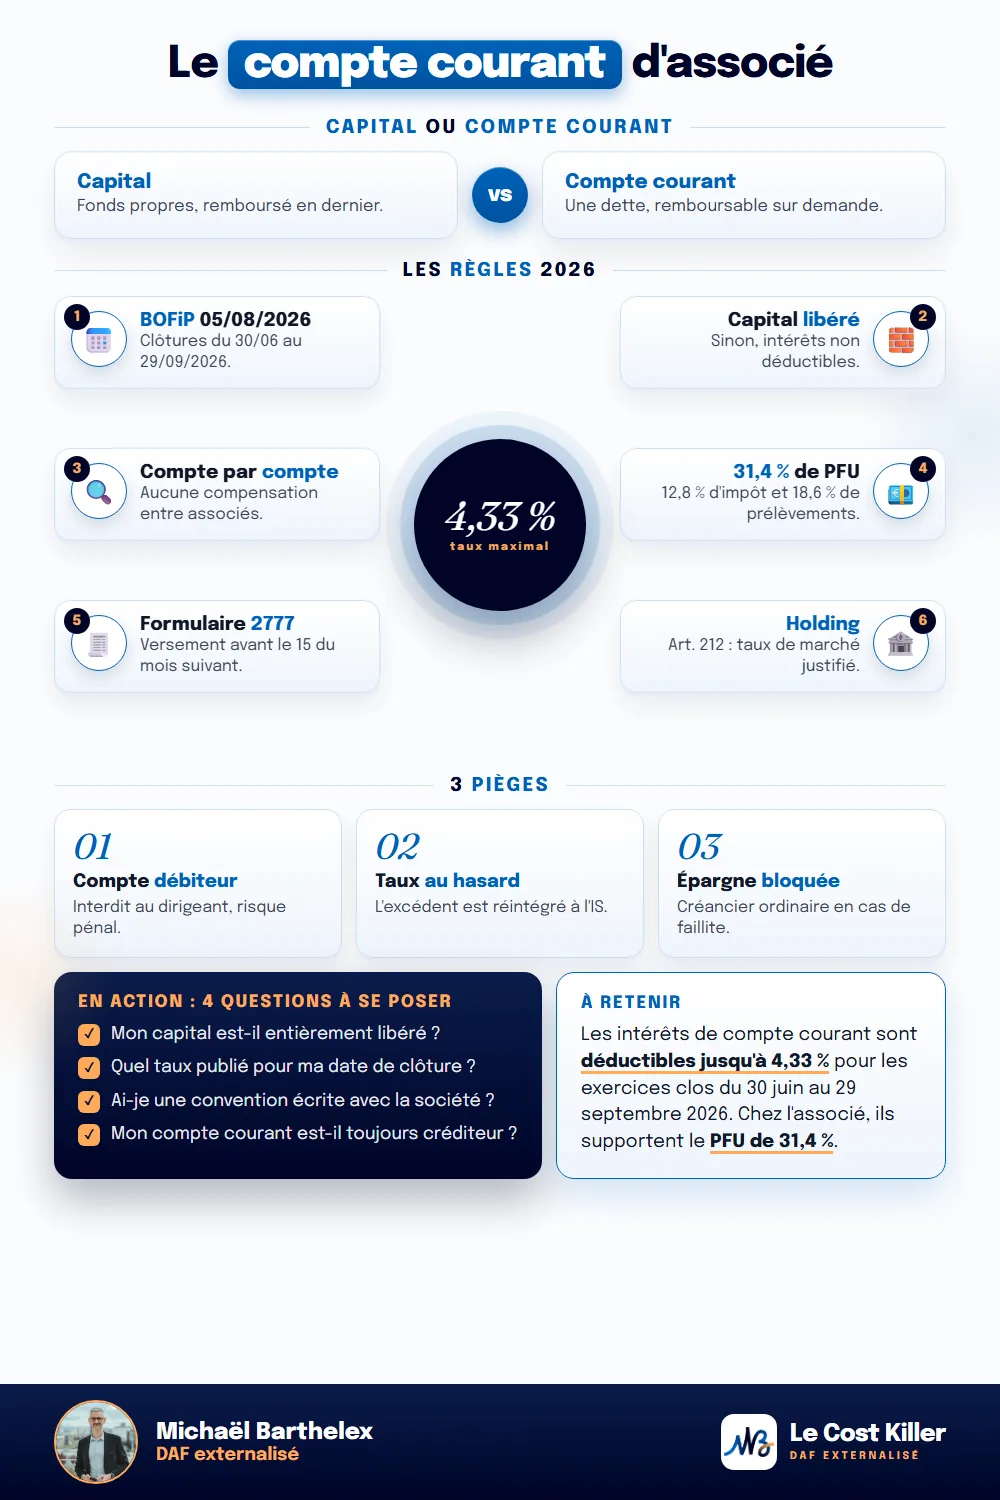
L’essentiel en une image
En résumé
Le compte courant d’associé est l’outil le plus souple pour financer sa société et se constituer un revenu complémentaire. Les intérêts sont déductibles jusqu’au taux publié chaque trimestre au BOFiP, 4,33 % pour les exercices clos entre le 30 juin et le 29 septembre 2026, si le capital est libéré, et supportent chez l’associé le PFU de 31,4 %. Une convention écrite, un taux vérifié à chaque clôture et un compte jamais débiteur évitent l’essentiel des pièges.
Sources officielles
- bofip.impots.gouv.fr, BOI-BIC-CHG-50-50-30, version du 05/08/2026 (taux de 4,33 % pour les exercices clos du 30/06/2026 au 29/09/2026 ; contrôle compte par compte) et version du 28/01/2026 (4,55 %, 4,49 %, 4,44 % pour les clôtures du 31/12/2025 au 30/03/2026) : https://bofip.impots.gouv.fr/bofip/5505-PGP.html/identifiant=BOI-BIC-CHG-50-50-30-20260128
- legifiscal.fr, « Comptes courants d'associés : taux d'intérêt maximum 3e trimestre 2026 » et « 2e trimestre 2026 » (recoupement 4,33 %, 4,39 %, 4,37 %, 4,34 %, actualités BOFiP des 05/08 et 13/05/2026) : https://www.legifiscal.fr/actualites-fiscales/4595-comptes-courants-associes-taux-interet-maximum-3e-trimestre-2026.html
- bofip.impots.gouv.fr, BOI-BIC-CHG-50-50-10 — condition de libération intégrale du capital) et fiscalonline.com, « Quelle est la fiscalité du compte courant d'associé ? » (recoupement des deux conditions de déduction
- bofip.impots.gouv.fr, BOI-RPPM-RCM-10-20-20-50 — intérêts excédentaires imposés comme revenus distribués) et BOI-RPPM-RCM-10-10-40 (intérêts de comptes courants, revenus de créances
- service-public.gouv.fr et economie.gouv.fr — PFU 2026 de 31,4 % : 12,8 % et 18,6 %) ; euodia.fr et empruntis.com (produits de placement à revenu fixe inclus dans la hausse de CSG 2026
- impots.gouv.fr, brochure pratique IR, revenus de capitaux mobiliers — prélèvement de 12,8 %, dispense sous 25 000 € ou 50 000 € de RFR) et weblex.fr, « Comment sont imposés vos intérêts de compte courant » (déclaration 2777, versement avant le 15 du mois suivant
- legifrance.gouv.fr, articles L223-21 et L227-12 du Code de commerce — interdiction des prêts et découverts aux dirigeants) et dougs.fr, « Compte courant d'associé débiteur » (recoupement, abus de biens sociaux
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
