



Le statut de conjoint collaborateur coûte peu, et c’est justement pour cela que la retraite qu’il prépare est souvent modeste. Avant de choisir une option de cotisation ou de laisser filer les années, il vaut mieux savoir ce que chaque année cotisée rapportera vraiment au moment de la liquidation.
Cet article porte sur le conjoint d’un artisan ou d’un commerçant affilié à la Sécurité sociale des indépendants. Le conjoint d’un professionnel libéral relève de la caisse de sa profession, avec d’autres barèmes.
Quelle retraite pour un conjoint collaborateur ?
Le conjoint collaborateur acquiert des droits propres dans deux régimes : la retraite de base, qui valide des trimestres et retient un revenu annuel moyen, et la retraite complémentaire des indépendants, qui fonctionne par points. Le montant dépend de l’assiette choisie, du nombre d’années passées dans le statut et du reste de la carrière du conjoint.
Le statut, ses cinq options d’assiette et son coût sont détaillés dans notre article sur le statut de conjoint collaborateur. Ici, on regarde ce que ces cotisations produisent comme pension.
Combien de trimestres valide un conjoint collaborateur ?
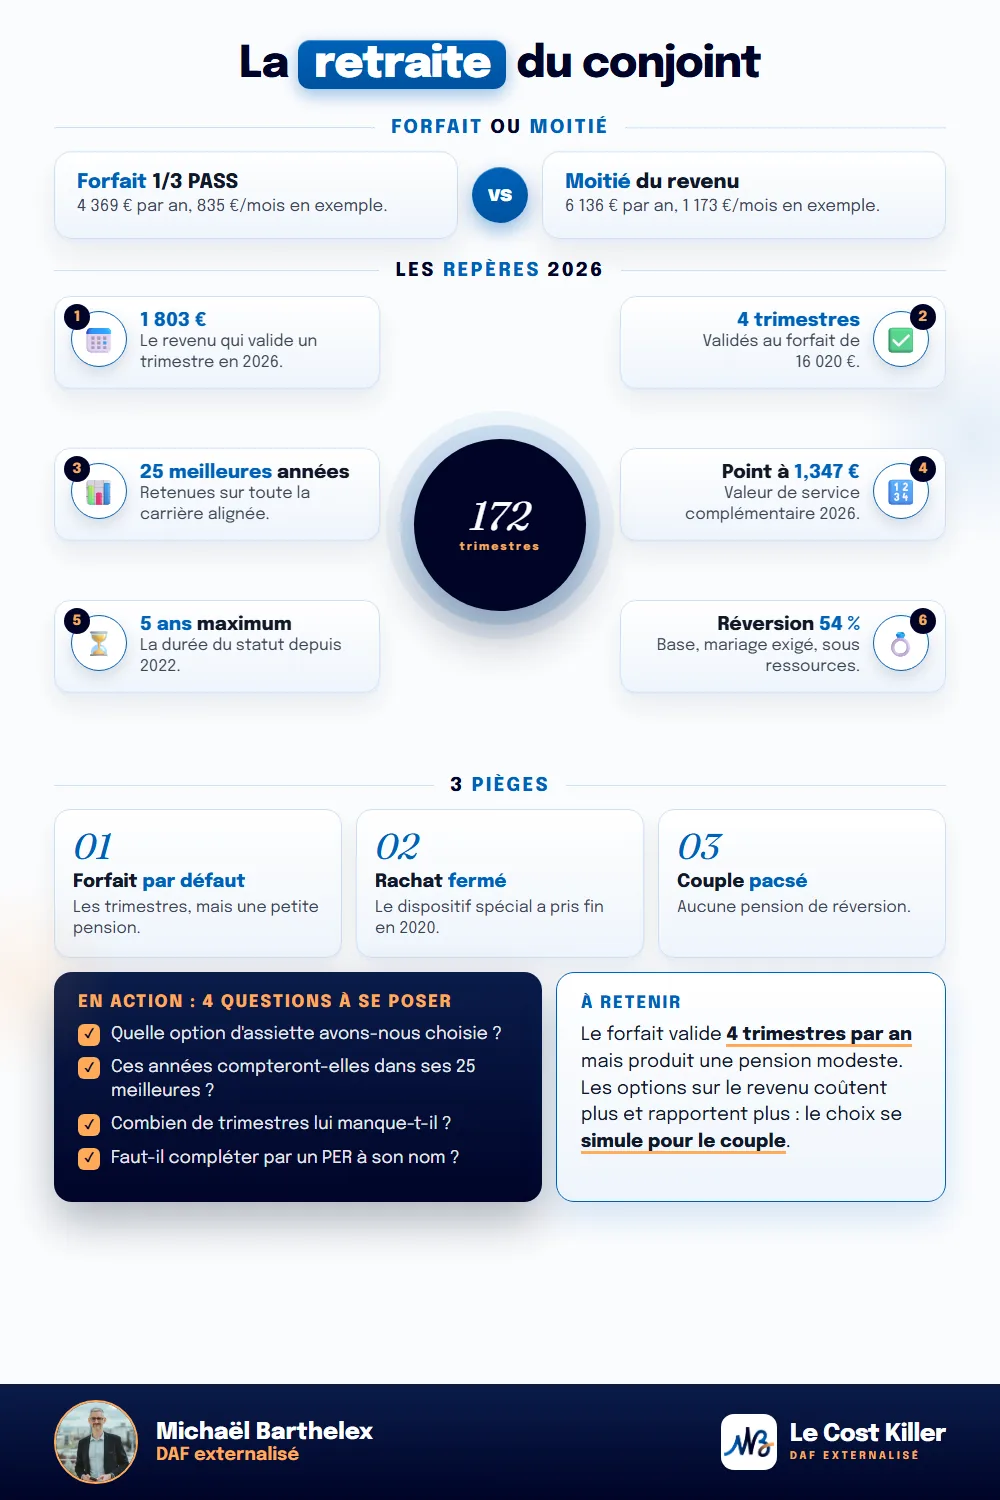
En 2026, un trimestre de retraite de base se valide avec 1 803 euros de revenu cotisé, soit 150 fois le SMIC horaire en vigueur au 1er janvier 2026 (12,02 euros). Quatre trimestres demandent donc 7 212 euros sur l’année. Ce seuil est fixé au 1er janvier et ne bouge pas avec la revalorisation du SMIC intervenue en cours d’année.
Toutes les options d’assiette dépassent ce seuil dès que le revenu retenu est suffisant. L’option forfaitaire, calculée sur un tiers du PASS (16 020 euros en 2026), valide les quatre trimestres de l’année. Les options sur le revenu du chef d’entreprise les valident aussi, à condition que la fraction retenue atteigne 7 212 euros : avec un tiers du revenu, il faut que le chef d’entreprise déclare au moins 21 636 euros.
| Assiette du conjoint en 2026 | Trimestres validés dans l’année |
|---|---|
| Moins de 1 803 € | 0 |
| De 1 803 € à 3 605 € | 1 |
| De 3 606 € à 5 408 € | 2 |
| De 5 409 € à 7 211 € | 3 |
| 7 212 € et plus (dont le forfait de 16 020 €) | 4 |
Les trimestres servent surtout à atteindre la durée requise pour le taux plein ; le montant de la pension dépend des revenus retenus.
Comment se calcule sa pension de base ?
La pension de base suit la formule des salariés : revenu annuel moyen, multiplié par un taux (50 % au taux plein), multiplié par le rapport entre les trimestres validés dans le régime et la durée requise. Pour une personne née en 1966 ou après, cette durée est de 172 trimestres. Le taux plein est également acquis à 67 ans, quelle que soit la durée validée.
Un point change beaucoup la lecture : depuis 2017, les carrières passées au régime général et chez les indépendants sont calculées ensemble (liquidation unique des régimes alignés). Le revenu annuel moyen retient les 25 meilleures années de toute cette carrière, et chaque revenu est plafonné au PASS de l’année.
Conséquence pratique : si le conjoint a été salarié pendant vingt-cinq ans avec des revenus supérieurs à 16 020 euros, ses années au forfait ne figureront pas parmi les meilleures. Elles serviront à compléter la durée d’assurance, sans relever le revenu moyen. À l’inverse, pour un conjoint qui a peu travaillé ailleurs, les années de conjoint collaborateur pèsent directement dans le calcul, et le choix de l’assiette devient décisif.
Et la retraite complémentaire ?
Chaque année, la cotisation de retraite complémentaire (8,10 % de l’assiette jusqu’au PASS en 2026) est convertie en points, en la divisant par la valeur d’achat du point. À la retraite, le nombre de points est multiplié par la valeur de service, fixée à 1,347 euro au 1er janvier 2026.
Le rapport entre la valeur de service et la valeur d’achat donne le rendement du régime, qui était de 6,2 % en 2025. En ordre de grandeur, un euro de cotisation complémentaire rapporte donc environ 6 centimes de pension annuelle, à vie. Sur l’option forfaitaire, la cotisation complémentaire est de 1 297,62 euros par an : chaque année dans le statut ajoute ainsi autour de 80 euros de pension complémentaire annuelle.
Un exemple chiffré : forfait ou moitié du revenu
Prenons un exemple aux hypothèses volontairement simples. Le conjoint d’un artisan dont l’assiette de cotisations est de 45 000 euros a travaillé vingt-cinq ans dans l’entreprise, avec un statut ouvert avant 2022. Il atteint le taux plein, et ses vingt-cinq années de conjoint collaborateur sont ses meilleures années. Les montants sont exprimés en euros 2026, sans revalorisation, et le rendement complémentaire est celui de 2025.
| Forfait (1/3 du PASS) | Moitié du revenu, sans partage | |
|---|---|---|
| Assiette annuelle | 16 020 € | 22 500 € |
| Coût annuel pour le foyer | 4 369 € | 6 136 € |
| Pension de base (revenu moyen x 50 %) | 8 010 €/an | 11 250 €/an |
| Cotisation complémentaire annuelle | 1 297,62 € | 1 822,50 € |
| Pension complémentaire (25 ans x 6,2 %) | 2 011 €/an | 2 825 €/an |
| Pension brute totale | 10 021 €/an, soit 835 €/mois | 14 075 €/an, soit 1 173 €/mois |
Lecture : l’option sur la moitié du revenu coûte 1 767 euros de plus par an au foyer, soit environ 44 000 euros sur vingt-cinq ans, et rapporte environ 4 050 euros de pension brute en plus chaque année. Le surcoût cumulé est compensé après onze années de retraite environ.
Ce cas suppose une longue carrière dans le statut, ce qui n’est plus possible pour un conjoint entré après 2021 : le statut est désormais limité à cinq ans sur toute la carrière. Pour cinq années au forfait, le conjoint valide 20 trimestres et se constitue environ 400 euros de pension complémentaire annuelle.
L’effet des options avec partage
Les options « avec partage » transfèrent une partie de l’assiette du chef d’entreprise vers son conjoint, pour un coût presque inchangé pour le foyer. Côté retraite, elles déplacent les droits d’une tête à l’autre : le chef d’entreprise valide moins de revenu, le conjoint en valide davantage.
| Situation du couple | Option qui tend à se justifier |
|---|---|
| Le chef d’entreprise dépasse largement le PASS et ses 25 meilleures années sont déjà élevées | Partage, pour créer des droits au conjoint sans surcoût notable |
| Le conjoint a peu ou pas de droits ailleurs | Option sur le revenu sans partage, si la trésorerie le permet |
| Le foyer a besoin de liquidités à court terme | Forfait, complété plus tard par une épargne retraite |
| Le couple n’est pas marié (pacs) | Droits propres prioritaires, faute de réversion |
Les droits acquis restent ceux du conjoint, y compris en cas de séparation. Le calcul se fait à l’échelle du couple.
Peut-on racheter des trimestres de conjoint collaborateur ?
Un dispositif spécifique a permis aux conjoints ayant participé à l’activité avant le 1er juillet 2007, sans être affiliés, de racheter ces périodes dans la limite de six ans. Il est fermé : les demandes devaient être déposées avant le 31 décembre 2020.
Reste le rachat de droit commun, appelé versement pour la retraite. Il permet de racheter jusqu’à 12 trimestres sur la carrière, au titre des années d’études supérieures ou des années incomplètes, soit pour améliorer le taux seul, soit pour améliorer le taux et la durée d’assurance. Son prix dépend de l’âge au moment de la demande et des revenus. Il se chiffre avant de signer.
Le cas du conjoint qui n’a pas cotisé
Un conjoint qui a travaillé dans l’entreprise sans statut n’a acquis aucun droit propre sur ces années. Il ne peut plus les racheter, puisque le dispositif spécifique est clos. Sa protection repose alors sur deux leviers.
Le premier est la pension de réversion, réservée aux couples mariés. Dans le régime de base, elle représente 54 % de la pension du défunt, à partir de 55 ans, sous un plafond de ressources de 25 001,60 euros par an pour une personne seule en 2026. Dans la retraite complémentaire des indépendants, elle représente 60 % des points du défunt, à partir de 55 ans également, avec un plafond de ressources de 96 120 euros en 2026. Un partenaire de pacs n’y a pas droit.
Le second est l’épargne retraite personnelle. Un plan d’épargne retraite ouvert au nom du conjoint permet de reconstituer une partie des droits manquants. Si le conjoint travaille encore dans l’entreprise, la régularisation passe par un statut, et le salariat du conjoint est souvent la voie la plus protectrice.
FAQ
Combien touche un conjoint collaborateur à la retraite ?
Cela dépend de l’assiette choisie et de la durée passée dans le statut. En exemple, vingt-cinq ans au forfait d’un tiers du PASS donnent environ 835 euros bruts par mois (base et complémentaire), au taux plein et en euros 2026. Cinq ans seulement produisent une pension complémentaire d’environ 400 euros par an.
Le conjoint collaborateur valide-t-il 4 trimestres par an ?
Oui avec l’option forfaitaire (16 020 euros d’assiette en 2026), et avec les options sur le revenu dès que l’assiette atteint 7 212 euros, soit 4 fois 1 803 euros en 2026.
Peut-on racheter des années de conjoint collaborateur non déclarées ?
Plus aujourd’hui. Le rachat spécifique des périodes antérieures au 1er juillet 2007, limité à six ans, était ouvert jusqu’au 31 décembre 2020. Seul le rachat de droit commun (études supérieures et années incomplètes, 12 trimestres au plus) reste possible.
Quelle retraite pour un conjoint qui n’a jamais cotisé ?
Aucune pension propre sur ces années. S’il est marié, il peut prétendre à une pension de réversion : 54 % de la retraite de base du défunt sous conditions de ressources, et 60 % des points de retraite complémentaire.
L’option avec partage réduit-elle la retraite du chef d’entreprise ?
Oui, puisque le chef d’entreprise cotise sur une assiette réduite et valide moins de revenu. Les droits sont transférés au conjoint, pour un coût presque identique pour le foyer : l’arbitrage se mesure sur la pension totale du couple.
L’essentiel en une image
En résumé
La retraite d’un conjoint collaborateur reflète directement l’assiette choisie. Le forfait valide les trimestres mais produit une pension modeste ; les options sur le revenu relèvent la pension contre un surcoût compensé après onze années de retraite environ ; les options avec partage déplacent les droits sans rien coûter de plus. Pour les années non déclarées, le rachat spécifique est fermé et seule la réversion protège un conjoint marié.
Sources officielles
- legislation.lassuranceretraite.fr, circulaire Cnav 2025-33 du 23/12/2025, et manouvellevie.groupama.fr — seuil 2026 de 1 803 € par trimestre, 7 212 € pour quatre, SMIC horaire de 12,02 € au 1er janvier 2026, seuil figé sur l'année
- service-public.gouv.fr, fiche « Âge de départ à la retraite » — F35063), et quechoisir.org (172 trimestres pour les personnes nées à partir de 1966 après la suspension ; taux plein à 67 ans
- la-retraite-en-clair.fr — site du Cor) et assemblee-nationale.fr, question écrite 15-17991 (liquidation unique des régimes alignés depuis le 01/07/2017, 25 meilleures années réparties entre régimes
- statistiques-recherche.lassuranceretraite.fr, fiche stock du régime complémentaire des indépendants 2025, et previssima.fr — valeur de service du point RCI 1,347 € en 2026, 1,335 € en 2025, rendement 6,2 % en 2025
- assemblee-nationale.fr, questions écrites 14-23694 et 16-3837, et lemondedudroit.fr — rachat spécifique des conjoints collaborateurs : périodes avant le 01/07/2007, six ans maximum, demandes jusqu'au 31/12/2020
- lassuranceretraite.fr, page « Le rachat de trimestres », et previssima.fr — versement pour la retraite : 12 trimestres maximum, études supérieures et années incomplètes, option taux seul ou taux et durée
- service-public.gouv.fr, fiche « Pension de réversion du régime général », et capretraite.fr — 54 %, 55 ans, plafond 2026 de 25 001,60 € pour une personne seule, mariage exigé
- lassuranceretraite.fr et alptis.org — réversion RCI : 60 % des points, 55 ans, plafond de ressources 2026 de 96 120 €
- urssaf.fr — options d'assiette du conjoint collaborateur, taux de retraite complémentaire 8,10 % en 2026
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.
