Un dirigeant de TPE dispose de cinq façons de faire sortir de l’argent de sa société, et chacune supporte un niveau de prélèvements différent. La plupart n’en utilisent qu’une ou deux, par habitude, alors que le bon résultat vient presque toujours d’une combinaison.
Cette page présente les cinq leviers en 2026, leur coût, leurs conditions et l’article qui détaille chacun.
Comment se rémunérer en tant que dirigeant en 2026 ?
Le dirigeant d’une société à l’impôt sur les sociétés peut se rémunérer par cinq leviers : un salaire (ou une rémunération de gérant), des dividendes, l’épargne salariale (intéressement et abondement), un plan d’épargne retraite et des avantages en nature. Les trois premiers sortent de la trésorerie de la société, les deux derniers préparent la retraite ou couvrent des dépenses. Le bon dosage dépend du statut social, du bénéfice et des besoins du foyer.
Les 5 leviers en un coup d’œil
Avant d’entrer dans le détail, voici ce que chaque levier coûte à la société, ce qu’il laisse au dirigeant et ce qu’il construit pour la suite.
| Levier | Déductible pour la société ? | Prélèvements côté dirigeant (2026) | Ce qu’il construit |
|---|---|---|---|
| Salaire ou rémunération de gérant | Oui | Cotisations sociales puis impôt sur le revenu | Retraite, prévoyance, trimestres |
| Dividendes | Non, versés après IS | PFU de 31,4 % (12,8 % d’impôt + 18,6 % de prélèvements sociaux), ou barème | Rien pour la retraite |
| Intéressement et abondement | Oui | CSG-CRDS ; forfait social à 0 % sous 50 salariés | Épargne, exonérée d’impôt sur le revenu si placée sur un PEE |
| PER individuel | Non (versé par le dirigeant) | Réduction de son impôt sur le revenu | Capital ou rente de retraite |
| Avantages en nature | Oui | Cotisations et impôt sur la valeur de l’avantage | Un confort payé par la société |
Les leviers déductibles réduisent l’IS, ce qui compense une partie de leur coût, et seuls le salaire et le PER construisent une retraite.
Levier 1 : le salaire ou la rémunération de gérant
Le salaire est la base de toute stratégie de rémunération. Pour la société, il est déductible, cotisations patronales comprises, et fait donc baisser le bénéfice soumis à l’IS. Pour le dirigeant, il supporte les cotisations sociales, puis l’impôt sur le revenu, et il ouvre en contrepartie des droits à la retraite, à la prévoyance et à l’assurance maladie.
Le poids des cotisations dépend du statut. Le président de SAS ou de SASU relève du régime des assimilés salariés, avec une protection proche de celle d’un cadre et un coût élevé. Le gérant majoritaire de SARL ou d’EURL relève du régime des travailleurs non salariés, moins cher et moins protecteur. Le calcul du net figure dans notre article salaire ou dividendes en SASU.
Un salaire trop faible ne valide pas les trimestres de retraite de l’année : le montant minimum se fixe d’abord sur ce critère.
Levier 2 : les dividendes
Les dividendes rémunèrent le capital détenu par l’associé. Ils se versent à partir du bénéfice après impôt sur les sociétés, une fois les comptes approuvés, et ne sont donc pas déductibles. En 2026, ils supportent par défaut le prélèvement forfaitaire unique de 31,4 %, composé de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux, avec la possibilité d’opter pour le barème progressif et son abattement de 40 %.
Dans une SAS, les dividendes ne supportent aucune cotisation sociale, ce qui les rend attractifs sur le papier. Ils ne créent en revanche aucun droit à la retraite. Pour le gérant majoritaire de SARL ou d’EURL, la fraction des dividendes qui dépasse 10 % du capital social, des primes d’émission et des sommes laissées en compte courant supporte les cotisations sociales des indépendants, ce qui change nettement l’arbitrage.
La méthode de répartition entre salaire et dividendes est détaillée dans l’article mix salaire-dividendes optimal.
Levier 3 : l’épargne salariale
L’épargne salariale est le levier le plus sous-utilisé des TPE. L’intéressement permet de verser une prime liée aux résultats, dans la limite de 36 045 euros par bénéficiaire en 2026, soit 75 % du plafond annuel de la Sécurité sociale fixé à 48 060 euros. La somme est déductible du résultat de la société, échappe aux cotisations sociales et au forfait social dans les entreprises de moins de 50 salariés, et ne supporte que la CSG-CRDS. Placée sur un plan d’épargne entreprise, elle est exonérée d’impôt sur le revenu.
Le dirigeant peut en bénéficier lui-même quand l’effectif habituel de l’entreprise est compris entre 1 et 250 salariés. Il faut donc au moins un salarié, un accord d’intéressement rédigé selon les règles et une répartition qui respecte les salariés.
Les plafonds et le cumul possible sont réunis dans l’article épargne salariale du dirigeant.
Levier 4 : le plan d’épargne retraite (PER)
Le PER individuel agit sur l’impôt sur le revenu du dirigeant, la société n’y gagne rien en IS. Les versements se déduisent du revenu imposable dans la limite d’un plafond qui dépend du statut.
| Statut du dirigeant | Plafond de déduction 2026 | Base de calcul |
|---|---|---|
| Travailleur non salarié (gérant majoritaire) | De 4 806 € à 88 911 € | 10 % du bénéfice dans la limite de 8 PASS, plus 15 % de la part comprise entre 1 et 8 PASS |
| Assimilé salarié (président de SAS) | De 4 710 € à 37 680 € | 10 % des revenus professionnels de 2025 |
Le gain dépend de votre tranche marginale d’imposition : un versement rapporte peu à 11 % et beaucoup plus à 30 % ou 41 %. Selon service-public, les plafonds non utilisés se reportent désormais sur cinq ans à partir de ceux de 2026, contre trois ans auparavant, ce qui laisse souvent un espace de déduction important la première année. Le calcul du plafond et les erreurs classiques sont traités dans l’article PER du dirigeant.
Levier 5 : les avantages en nature
Un avantage en nature correspond à un bien ou un service fourni par la société pour l’usage privé du dirigeant : un véhicule utilisé aussi le week-end, un logement, un téléphone ou des repas. La dépense reste déductible pour la société, mais la valeur de l’avantage s’ajoute à la rémunération du dirigeant et supporte les cotisations et l’impôt sur le revenu. Cette valeur s’évalue au réel ou selon des forfaits fixés par l’administration.
Il faut bien distinguer l’avantage en nature du remboursement de frais professionnels. Un déjeuner client ou un déplacement pour l’activité se rembourse sans cotisations ni impôt, sur justificatif. Les frais que la société peut prendre en charge figurent dans l’article frais professionnels du dirigeant.
Un exemple chiffré : 10 000 € sortis par deux leviers différents
Prenons, à titre d’exemple, une SAS éligible au taux réduit d’IS de 15 %, qui emploie deux salariés et dispose d’un accord d’intéressement. Le dirigeant veut faire sortir 10 000 euros de bénéfice. Il compare deux leviers : un dividende ou une prime d’intéressement placée sur son PEE. Hypothèses simplifiées : toute la somme est taxée à 15 % d’IS, et la CSG-CRDS de 9,7 % est appliquée sur la totalité de la prime.
| Dividende | Intéressement placé sur un PEE | |
|---|---|---|
| Bénéfice mobilisé | 10 000 € | 10 000 € |
| IS à 15 % | 1 500 € | 0 € (la prime est déductible) |
| Somme versée | 8 500 € | 10 000 € |
| Prélèvements côté dirigeant | 2 669 € (PFU de 31,4 %) | 970 € (CSG-CRDS) |
| Net pour le dirigeant | 5 831 € | 9 030 € |
L’écart atteint 3 199 euros sur la même somme. Il a une contrepartie : l’intéressement placé sur le PEE est bloqué cinq ans, hors cas de déblocage anticipé, et le dirigeant doit partager l’intéressement avec ses salariés selon les règles de l’accord. Le montant exact dépend de votre situation.
Dans quel ordre activer les leviers ?
Une stratégie de rémunération se construit par étages, et chaque étage a sa fonction.
- D’abord le salaire minimum utile, pour valider les trimestres de retraite et garder une protection sociale correcte.
- Ensuite l’épargne salariale, dès que l’entreprise emploie au moins un salarié, car c’est la voie la moins taxée.
- Puis l’arbitrage entre salaire et dividendes pour le reste du bénéfice, selon le statut et le taux d’IS.
- Enfin le PER, pour déduire de l’impôt sur le revenu une partie de ce que le foyer peut bloquer jusqu’à la retraite.
- Et les avantages en nature, au cas par cas, quand ils répondent à un besoin réel et sont déclarés.
Cet ordre se décide avant la clôture de l’exercice. Un point deux à trois mois avant la clôture laisse le temps d’agir sur tous les étages.
FAQ
Quels sont les modes de rémunération d’un dirigeant de société ?
Le salaire ou la rémunération de gérant, les dividendes, l’épargne salariale (intéressement et abondement), le plan d’épargne retraite et les avantages en nature.
Faut-il se verser un salaire ou des dividendes en 2026 ?
Cela dépend du statut social, du bénéfice et de la retraite visée. Les dividendes supportent 31,4 % de PFU en 2026 et ne créent aucun droit à la retraite, alors que le salaire coûte plus cher en cotisations mais protège. La bonne réponse est presque toujours un mix calculé sur vos chiffres.
Un dirigeant peut-il toucher l’intéressement ?
Oui, quand l’effectif habituel de l’entreprise est compris entre 1 et 250 salariés et qu’un accord d’intéressement est en place. Le plafond est de 36 045 euros par bénéficiaire en 2026, et la prime est exonérée d’impôt sur le revenu si elle est placée sur un plan d’épargne entreprise.
Le PER réduit-il l’impôt sur les sociétés ?
Non. Les versements sur un PER individuel se déduisent du revenu imposable du dirigeant, dans la limite de son plafond. Pour agir sur l’IS, il faut passer par l’abondement de l’entreprise sur un plan d’épargne collectif.
Les avantages en nature sont-ils imposables ?
Oui. La dépense reste déductible pour la société, mais la valeur de l’avantage s’ajoute à la rémunération du dirigeant et supporte les cotisations sociales et l’impôt sur le revenu.
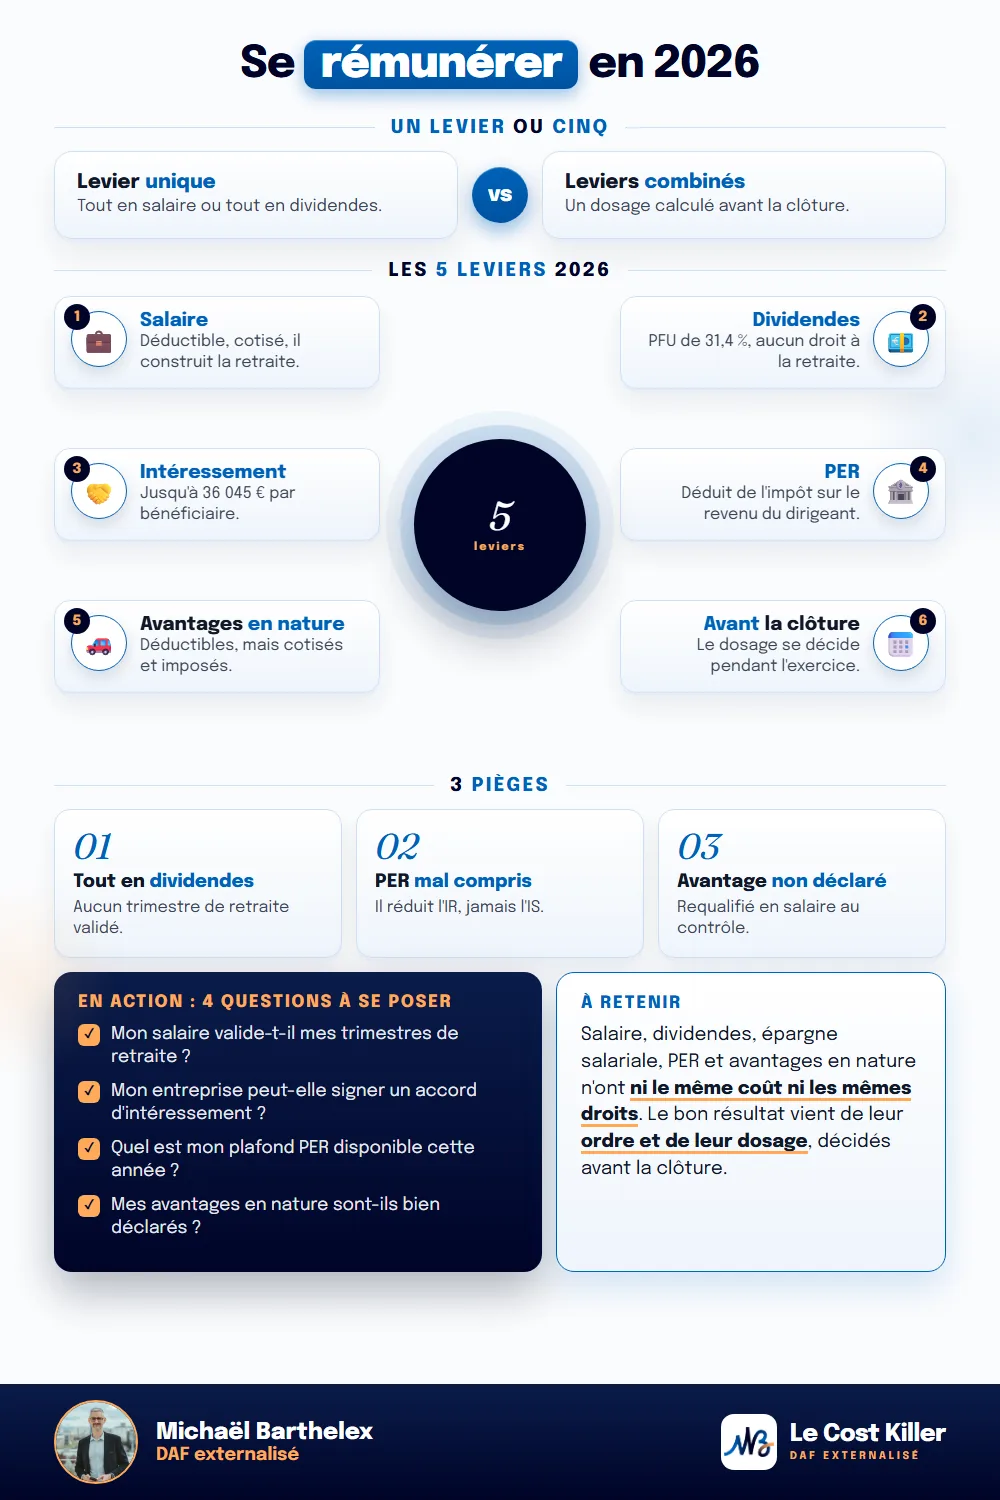
L’essentiel en une image
En résumé
La rémunération d’un dirigeant en 2026 se construit avec cinq leviers : le salaire, les dividendes, l’épargne salariale, le PER et les avantages en nature. Ils ne coûtent pas la même chose, ne protègent pas de la même façon et ne se décident pas au même moment. Le résultat final dépend moins du choix d’un levier que de leur ordre et de leur dosage, calculés avant la clôture.
Sources officielles
- economie.gouv.fr et service-public.gouv.fr — PFU 2026 à 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux ; option pour le barème et abattement de 40 %
- legifrance.gouv.fr, article L131-6 du Code de la sécurité sociale, et entreprendre.service-public.gouv.fr — dividendes du gérant majoritaire soumis à cotisations au-delà de 10 % du capital, des primes d'émission et des comptes courants
- entreprendre.service-public.gouv.fr, fiche F2141 — plafond individuel 2026 de 36 045 €, exonération de forfait social sous 50 salariés, CSG-CRDS due, exonération d'impôt sur le revenu en cas de placement sur un PEE
- economie.gouv.fr, page « Intéressement et participation », et previssima.fr — dirigeant bénéficiaire de l'intéressement dans les entreprises de 1 à 250 salariés
- service-public.gouv.fr, fiche F34982 — PER : plafond salarié 2026 de 4 710 € à 37 680 €, report des plafonds non utilisés sur cinq ans à partir de 2026
- bofip.impots.gouv.fr et nalo.fr — plafond PER des travailleurs non salariés 2026 : 10 % du bénéfice dans la limite de 8 PASS + 15 % entre 1 et 8 PASS, de 4 806 € à 88 911 €
- urssaf.fr, page « Avantages en nature » — évaluation au réel ou au forfait, intégration dans l'assiette des cotisations
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.