



S’installer à plusieurs permet de partager un local, un loyer et des remplacements, à condition de savoir ce que l’on partage exactement. Cet article compare les formes possibles d’un cabinet infirmier de groupe, détaille la répartition des frais dans une SCM sur un exemple chiffré et présente le volet financier d’un départ.
Qu’est-ce qu’une SCM infirmière ?
Une société civile de moyens (SCM) est une société créée par au moins deux professionnelles libérales pour mettre en commun les moyens de leur exercice : local, matériel, personnel, ménage. Elle ne soigne personne et ne perçoit aucun honoraire. Chaque infirmière garde sa patientèle, ses honoraires et sa responsabilité professionnelle, et rembourse à la SCM sa part des dépenses communes.
Le BOFiP, qui reprend l’article 36 de la loi du 29 novembre 1966, précise que la SCM a pour objet exclusif cette mise en commun, en laissant chacun des associés libre d’exercer séparément, en toute indépendance et sous sa seule responsabilité. La fiche de service-public confirme les autres règles de base : deux associés au minimum, un capital sans montant minimum, et aucune mise en commun des honoraires ni de la patientèle.
SCM, association, collaboration : quelles différences ?
Sur le forum Infirmiers.com, la question « différence entre association et SCM ? » revient régulièrement, car le mot « association » recouvre plusieurs réalités. Entre infirmières libérales, il désigne le plus souvent un contrat d’exercice en commun : chacune exerce en son nom, encaisse ses propres honoraires et partage certains frais, avec une organisation commune des tournées et des remplacements. Ce contrat, souvent doublé d’une SCM pour porter le local et les dépenses, reste la forme la plus simple.
Les autres formes vont plus loin ou moins loin dans le partage.
| Forme | Patientèle | Honoraires | Frais | Responsabilité sur les dettes |
|---|---|---|---|---|
| Contrat de collaboration libérale | Celle du cabinet, plus la patientèle personnelle de la collaboratrice | Encaissés par la collaboratrice, qui reverse une redevance à la titulaire | Couverts par la redevance | Chacune pour son activité |
| Contrat d’exercice en commun | Organisation commune, sans société | Chacune encaisse les siens | Partagés selon le contrat | Chacune pour son activité |
| SCM | Chacune garde la sienne | Chacune encaisse les siens | Remboursés à la SCM selon une clé de répartition | Associées tenues indéfiniment des dettes de la SCM, à proportion de leurs parts |
| SCP | Mise en commun | Mis en commun, résultat partagé | Supportés par la société | Au-delà des apports, selon le régime des SCP |
| SEL (dont SELARL) | Mise en commun | Encaissés par la société | Supportés par la société | Limitée aux apports pour les dettes de la société |
La collaboration libérale est prévue par l’article 18 de la loi du 2 août 2005. La MACSF la décrit comme une étape intermédiaire : la collaboratrice perçoit directement ses honoraires, reverse un pourcentage au titulaire pour l’usage du cabinet et peut se constituer une patientèle personnelle. Elle se distingue du remplacement, où les actes sont faits au nom de l’infirmière remplacée, qui reverse ensuite une rétrocession d’honoraires.
La SCP et la SEL changent de logique, puisque la société elle-même exerce et encaisse. L’article sur la SELARL infirmière chiffre le revenu à partir duquel elle se justifie.
Comment se partagent les frais dans une SCM ?
Chaque associée verse régulièrement des sommes à la SCM, qui paie le loyer et les autres dépenses communes. En fin d’année, la SCM répartit ses dépenses entre les associées selon la clé prévue par les statuts ou le règlement intérieur. Les clés les plus courantes sont le partage à parts égales, le partage au prorata des parts sociales, et le partage au prorata de l’utilisation réelle (jours de permanence au cabinet, surface occupée, part de chiffre d’affaires).
Le traitement fiscal suit cette logique. L’article 239 quater A du CGI exclut la SCM de l’impôt sur les sociétés : chaque membre est imposé sur la part qui lui revient. Le BOFiP précise que les versements des associées ne constituent pas des recettes de la SCM, mais des avances de trésorerie portées au crédit de leur compte courant ; la charge naît au moment où la quote-part de chacune dans les dépenses communes est portée au débit de ce compte.
En pratique, la SCM dépose chaque année une déclaration de résultats n° 2036, au plus tard le 2e jour ouvré suivant le 1er mai selon service-public. Cette déclaration ventile les dépenses par nature et par associée. Au régime de la déclaration contrôlée, vous reportez votre quote-part, poste par poste, dans votre comptabilité et votre déclaration 2035. Un versement supérieur à votre quote-part reste une avance inscrite en compte courant : il ne se déduit pas. La liste des autres frais déductibles d’une infirmière libérale complète ce poste.
Deux précisions. Au micro-BNC, l’abattement forfaitaire de 34 % couvre toutes les charges, y compris votre part de SCM : un cabinet de groupe au loyer élevé fait partie des situations où la comparaison entre micro-BNC et régime réel mérite d’être refaite. Côté TVA, service-public indique que les services rendus par une SCM à ses membres peuvent être exonérés lorsqu’ils servent directement à une activité elle-même exonérée, ce qui est le cas des soins infirmiers, et que la SCM se limite à répercuter les frais.
Exemple chiffré : trois infirmières et 17 400 € de frais communs
Prenons, à titre d’exemple, un cabinet de trois infirmières réunies en SCM. Les montants ci-dessous sont des hypothèses, à remplacer par les vôtres.
| Dépense commune annuelle (hypothèse 2026) | Montant |
|---|---|
| Loyer du local | 9 600 € |
| Charges locatives et énergie | 1 800 € |
| Assurance des locaux | 600 € |
| Ménage | 2 400 € |
| Fournitures et petit matériel communs | 1 200 € |
| Frais bancaires et comptabilité de la SCM | 1 800 € |
| Total | 17 400 € |
Selon la clé retenue, la charge de chacune varie nettement. Dans la répartition au prorata de l’utilisation, les trois infirmières assurent respectivement 40 %, 35 % et 25 % des permanences au cabinet.
| Associée | Parts égales | Prorata des permanences |
|---|---|---|
| Infirmière A (40 %) | 5 800 € | 6 960 € |
| Infirmière B (35 %) | 5 800 € | 6 090 € |
| Infirmière C (25 %) | 5 800 € | 4 350 € |
| Total | 17 400 € | 17 400 € |
L’écart atteint 1 450 € par an pour l’infirmière C selon la clé choisie. Aucune clé n’est meilleure dans l’absolu ; celle qui dure reflète l’usage réel du cabinet et a été comprise par chacune avant de signer.
Que se passe-t-il financièrement quand une associée part ?
Les fils « Départ SCM » et « Séparation au sein d’une SCM » du forum montrent que le départ est le moment le plus sensible. Il comporte quatre volets financiers.
Les parts de la SCM. L’associée qui part peut céder ses parts à une nouvelle associée ou aux associées restantes, dans les conditions d’agrément prévues par les statuts. À défaut de clause, l’article 1869 du code civil permet un retrait autorisé à l’unanimité des autres associées, ou par une décision de justice pour de justes motifs ; l’associée qui se retire a droit au remboursement de la valeur de ses parts. Une cession de parts sociales supporte des droits d’enregistrement de 3 % après un abattement de 23 000 €, réduit en proportion des parts cédées : pour des parts de faible valeur, ces droits sont souvent nuls.
Le compte courant. Les avances versées au-delà de la quote-part de frais sont à solder, dans un sens ou dans l’autre, à la date du départ.
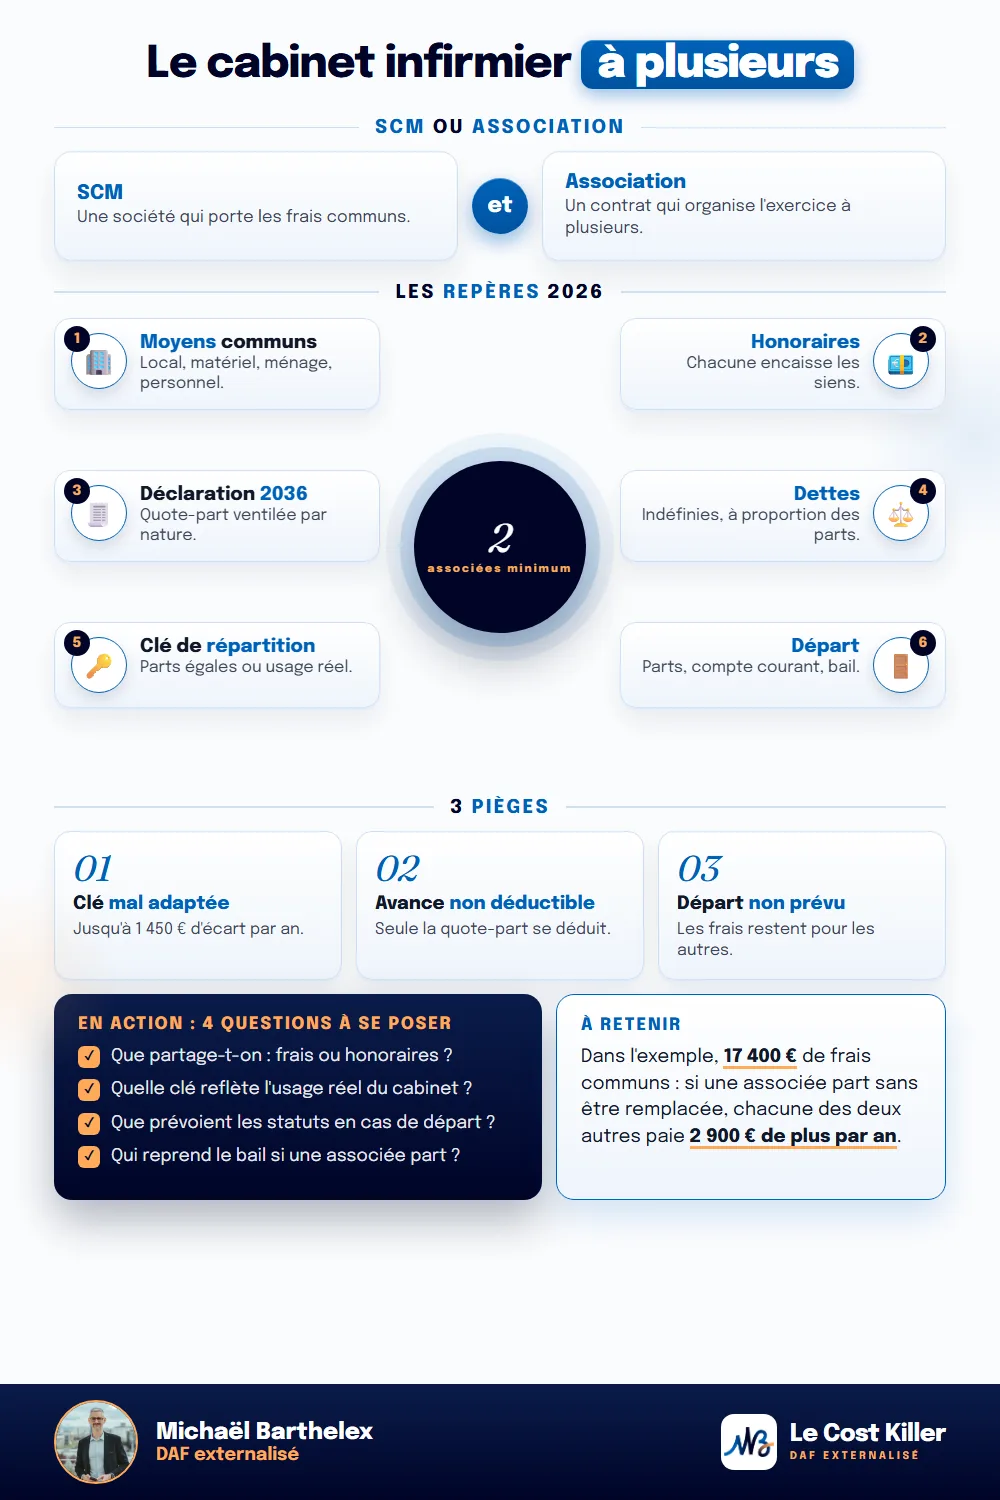
Les charges qui restent. Le bail et les contrats de la SCM continuent de courir. Dans l’exemple, si l’infirmière C part sans être remplacée et que les dépenses restent identiques, les deux associées restantes passent de 5 800 € à 8 700 € chacune en répartition égale, soit 2 900 € de plus par an. Les associées restent par ailleurs tenues des dettes de la SCM à proportion de leurs parts, ce que service-public et Bpifrance Création signalent comme le principal inconvénient de cette forme.
La patientèle. Dans une SCM, la patientèle reste celle de chaque infirmière. Celle qui part peut présenter une successeure à ses patients, dans les conditions décrites dans l’article sur le rachat de patientèle infirmière, qui détaille aussi la fiscalité du prix reçu.
| Volet du départ | Ce qu’il faut avoir prévu |
|---|---|
| Préavis | Durée fixée par les statuts ou le contrat d’exercice en commun |
| Parts sociales | Clause d’agrément, méthode de valorisation, délai de paiement |
| Compte courant | Arrêté des comptes à la date de sortie |
| Bail et contrats | Qui reprend le loyer, qui remplace l’associée |
| Patientèle | Présentation d’une successeure, clause de non-réinstallation éventuelle |
Ces clauses se négocient à l’entrée, quand tout le monde s’entend.
FAQ
Une SCM partage-t-elle les honoraires des infirmières ?
Non. La SCM ne met en commun que les moyens : local, matériel, personnel. Chaque infirmière encaisse ses propres honoraires, garde sa patientèle et rembourse à la SCM sa part des dépenses communes.
Quelle différence entre association et SCM ?
Entre infirmières, l’« association » désigne le plus souvent un contrat d’exercice en commun, qui organise l’activité à plusieurs sans créer de société. La SCM est une société qui porte les frais communs. Les deux se combinent fréquemment : le contrat organise l’exercice, la SCM paie le local.
La participation aux frais de SCM est-elle déductible ?
Au régime de la déclaration contrôlée, vous déduisez votre quote-part des dépenses de la SCM, ventilée par nature grâce à la déclaration 2036. Les sommes versées au-delà de cette quote-part sont des avances en compte courant. Au micro-BNC, l’abattement de 34 % couvre déjà toutes les charges.
Que risque-t-on sur les dettes d’une SCM ?
Les associées sont tenues indéfiniment des dettes de la SCM envers les tiers, à proportion de leur part dans le capital. Un loyer impayé par la société peut donc être réclamé aux associées, y compris sur leur patrimoine personnel.
Comment quitter une SCM ?
En cédant ses parts à une nouvelle associée ou aux associées restantes, selon les statuts, ou par un retrait autorisé à l’unanimité ou par le juge pour justes motifs. Il faut aussi solder le compte courant et régler le sort du bail et des charges communes.
L’essentiel en une image
En résumé
Un cabinet infirmier à plusieurs peut reposer sur un simple contrat d’exercice en commun, une SCM qui porte les frais, une collaboration libérale, ou une société d’exercice qui met les honoraires en commun. Dans une SCM, chaque infirmière garde sa patientèle et ses honoraires ; seule la répartition des frais est commune, et la clé retenue peut faire varier la charge de chacune de plus de 1 000 € par an. Le départ d’une associée se prépare dès l’entrée : parts, compte courant, bail et patientèle ont chacun un coût.
Sources officielles
- bofip.impots.gouv.fr, BOI-IS-CHAMP-20-10-20, § 1 à 30 (article 36 de la loi n° 66-879 du 29/11/1966 : objet exclusif de mise en commun des moyens, associés libres d'exercer séparément ; article 239 quater A du CGI : pas d'impôt sur les sociétés, chaque membre imposé sur sa part ; versements des associés assimilés à des avances de trésorerie en compte courant) : https://bofip.impots.gouv.fr/bofip/4220-PGP.html/identifiant=BOI-IS-CHAMP-20-10-20-20131125
- entreprendre.service-public.gouv.fr, « Société civile de moyens (SCM) : ce qu'il faut savoir » (deux associés minimum, capital sans minimum, responsabilité indéfinie des associés, pas de partage d'honoraires ni de patientèle) : https://entreprendre.service-public.gouv.fr/vosdroits/F38429
- entreprendre.service-public.gouv.fr, « Régime fiscal d'une société civile de moyens (SCM) » (régime des sociétés de personnes, déclaration 2036 au plus tard le 2e jour ouvré suivant le 1er mai, exonération de TVA sous conditions) : https://entreprendre.service-public.gouv.fr/vosdroits/F32042
- bpifrance-creation.fr, « SCM : société civile de moyens » (recoupement : indépendance des associés, responsabilité indéfinie et conjointe, déclarations 2036 et 2036 bis) : https://bpifrance-creation.fr/encyclopedie/structures-juridiques/se-regrouper-solutions-juridiques/scm-societe-civile-moyens
- indy.fr, « Déclaration 2036 de la SCM » (ventilation des dépenses par poste et par associé, report de la quote-part dans la 2035) : https://www.indy.fr/guide/profession-liberale/comptabilite/scm/declaration-2036-scm/
- legifrance.gouv.fr, code civil, article 1857 (associés tenus indéfiniment des dettes sociales à proportion de leur part dans le capital) et article 1869 (retrait d'un associé, autorisation statutaire, unanime ou judiciaire, remboursement de la valeur des droits sociaux), à lier depuis la recherche d'article sur legifrance.gouv.fr
- legifrance.gouv.fr, loi n° 2005-882 du 2 août 2005, article 18 (collaborateur libéral), à lier depuis la recherche de texte sur legifrance.gouv.fr
- macsf.fr, « Remplaçante, collaboratrice ou titulaire : 3 statuts, 3 façons d'exercer en libéral » (collaboratrice qui encaisse ses honoraires et reverse un pourcentage, patientèle personnelle ; remplaçante rémunérée par rétrocession, actes au nom de la remplacée) : https://www.macsf.fr/les-infirmieres/remplacante-collaboratrice-ou-titulaire-3-statuts-3-facons-d-exercer-en-liberal
- laruche.cbainfo.fr, « Les différentes formes de société d'exercice libéral pour exercer à plusieurs dans un cabinet infirmier » (contrat d'exercice en commun, SCM, SCP, SEL : partage ou non des honoraires) : https://laruche.cbainfo.fr/devenir-idel/conditions-demarches/differentes-formes-societe-exercice/
- entreprises.cci-paris-idf.fr, « Les droits d'enregistrement » et bofip.impots.gouv.fr, BOI-ENR-DMTOM-40-10-20 (cession de parts sociales : 3 % après abattement de 23 000 € proratisé, article 726 du CGI) : https://www.entreprises.cci-paris-idf.fr/fiches-pratiques/les-droits-denregistrement
- Verbatims de terrain : forum Infirmiers.com, section Libéral, fils « différence entre association et SCM ? », « Départ SCM », « Renseignement sur séparation au sein d'une SCM », « Participation aux frais scm ».
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
