



Les cotisations des indépendants ont changé de base de calcul et de barème en 2026, et les simulations faites avec les taux de 2025 ne tombent plus juste. Cette page rassemble les taux officiels en vigueur, cotisation par cotisation, pour les artisans et commerçants d’une part, pour les professions libérales d’autre part, avec un calcul complet sur un exemple.
Quels sont les taux de cotisations des indépendants en 2026 ?
Un travailleur indépendant au régime réel cotise en 2026 pour la maladie (0 à 8,50 %), les indemnités journalières, la retraite de base, la retraite complémentaire, l’invalidité-décès, les allocations familiales (0 à 3,10 %) et la CSG-CRDS (9,70 %). Tous ces taux s’appliquent à une assiette unique : le revenu brut diminué d’un abattement de 26 %.
Les taux de retraite et d’invalidité-décès diffèrent selon la caisse : Sécurité sociale des indépendants pour les artisans, commerçants et professions libérales non réglementées, caisse de la profession pour les libéraux réglementés. Les micro-entrepreneurs relèvent d’un autre système, un taux global appliqué au chiffre d’affaires, qui n’est pas traité ici.
La nouvelle assiette 2026 : revenu brut moins 26 %
Depuis la déclaration des revenus 2025, faite au printemps 2026, les cotisations sociales et la CSG-CRDS sont calculées sur une seule base. L’URSSAF la construit en trois temps.
| Étape | Entreprise individuelle ou gérant à l’IR | Gérant de société à l’IS |
|---|---|---|
| 1. Revenu brut | Chiffre d’affaires moins les charges, hors cotisations sociales et CSG déductible | Rémunération moins les frais professionnels réels, hors cotisations et CSG déductible, plus une part des dividendes |
| 2. Abattement | 26 % du revenu brut | 26 % du revenu brut |
| 3. Bornes de l’abattement | Au moins 1,76 % du PASS, au plus 130 % du PASS | Mêmes bornes |
Les bornes de l’abattement valent 829 € et 61 230 € pour les revenus 2025, puis 845,86 € et 62 478 € pour les revenus 2026, avec un PASS 2026 de 48 060 €. Pour les indépendants au régime micro-fiscal qui ne sont pas auto-entrepreneurs, l’URSSAF applique l’abattement fiscal de 71 %, 50 % ou 34 % sur le chiffre d’affaires à la place des 26 %.
L’abattement forfaitaire remplace la déduction des cotisations elles-mêmes. Selon l’URSSAF, la réforme ne vise pas à augmenter le total prélevé : la CSG-CRDS baisse, les cotisations de retraite augmentent, et les droits à la retraite progressent. Le nouveau barème s’applique depuis avril 2026, à la régularisation des revenus 2025 et aux cotisations provisionnelles 2026.
Le tableau des taux 2026 : artisans et commerçants
Ces taux s’appliquent aussi aux professions libérales non réglementées affiliées à la Sécurité sociale des indépendants. Source : page URSSAF des taux mise à jour le 27 février 2026.
| Cotisation | Taux 2026 | Assiette et seuils 2026 |
|---|---|---|
| Maladie-maternité | 0 % sous 9 612 € ; progressif de 0 à 1,50 % jusqu’à 19 224 €, de 1,50 à 4 % jusqu’à 28 836 €, de 4 à 6,50 % jusqu’à 52 866 €, de 6,50 à 7,70 % jusqu’à 96 120 €, de 7,70 à 8,50 % jusqu’à 144 180 € ; 6,50 % sur la part au-delà | Assiette sociale |
| Indemnités journalières | 0,50 % | Dans la limite de 5 PASS (240 300 €), minimum 96 € |
| Retraite de base | 17,87 % jusqu’au PASS, plus 0,72 % au-delà | Minimum 967 € |
| Retraite complémentaire | 8,10 % jusqu’au PASS, 9,10 % de 48 060 € à 192 240 € | Maximum 17 494 € |
| Invalidité-décès | 1,30 % | Dans la limite du PASS, minimum 72 € |
| Allocations familiales | 0 % sous 52 866 €, progressif jusqu’à 3,10 % à 67 284 €, 3,10 % au-delà | Assiette sociale |
| CSG-CRDS | 9,70 % | Assiette sociale |
| Formation professionnelle | 0,29 % pour les artisans (139 €), 0,25 % pour les commerçants et PLNR (120 €), 0,34 % avec conjoint collaborateur (163 €) | Calculée sur le PASS, payable en novembre 2026 |
Les montants minimaux s’appliquent même en cas de revenu faible ou déficitaire, sauf pour les bénéficiaires du RSA ou de la prime d’activité. Ces taux sont aussi ceux qui servent au calcul du conjoint collaborateur d’un artisan ou d’un commerçant.
Le tableau des taux 2026 : professions libérales
Les libéraux réglementés partagent le barème URSSAF de la maladie, des allocations familiales et de la CSG-CRDS, mais leur retraite relève de leur caisse. Le tableau reprend le cas le plus fréquent chez les consultants, formateurs et coachs réglementés : la Cipav, dont l’URSSAF encaisse les cotisations.
| Cotisation | Taux 2026 | Assiette et seuils 2026 |
|---|---|---|
| Maladie-maternité | Même barème progressif que les artisans : 0 à 8,50 %, 6,50 % au-delà de 144 180 € | Assiette sociale |
| Indemnités journalières | 0,30 % | Dans la limite de 3 PASS (144 180 €) |
| Retraite de base Cipav | 8,73 % jusqu’au PASS, plus 1,87 % | 1,87 % sur les revenus jusqu’à 5 PASS (240 300 €) |
| Retraite complémentaire Cipav | 11 % jusqu’au PASS, 21 % de 48 060 € à 192 240 € | Jusqu’à 4 PASS |
| Invalidité-décès Cipav | 0,50 % | Dans la limite de 1,85 PASS (88 911 €) |
| Allocations familiales | 0 % sous 52 866 €, progressif jusqu’à 3,10 % | Assiette sociale |
| CSG-CRDS | 9,70 % | Assiette sociale |
| Formation professionnelle | 0,25 % (120 €), 0,34 % avec conjoint collaborateur (163 €) | Calculée sur le PASS |
Les autres professions réglementées ont leur propre caisse et leur propre barème de retraite (médecins, avocats, experts-comptables, notaires…). Pour les infirmières, masseurs-kinésithérapeutes et autres auxiliaires médicaux, la retraite relève de la CARPIMKO et l’Assurance maladie prend en charge une partie des cotisations : le détail figure dans l’article sur les cotisations d’une infirmière libérale.
Ce qui a changé par rapport à 2025
L’URSSAF a publié les évolutions de barème qui accompagnent la réforme de l’assiette.
| Cotisation | Avant la réforme | Depuis avril 2026 |
|---|---|---|
| Maladie, taux plein | 6,70 % (artisans, commerçants, PLNR), 6,50 % (PLR) | 8,50 % pour tous, barème aligné |
| Maladie, revenus de 20 à 40 % du PASS | 0 % | Progressif de 0 à 1,50 % |
| Retraite de base déplafonnée (artisans, commerçants, PLNR) | 0,60 % | 0,72 % |
| Retraite complémentaire (artisans, commerçants, PLNR) | 7 % puis 8 % | 8,10 % puis 9,10 % |
| Retraite de base plafonnée (PLR) | 8,23 % | 8,73 % |
| Retraite complémentaire Cipav | 9 % puis 22 % | 11 % puis 21 % |
| Base de la CSG-CRDS | Revenu majoré des cotisations déduites | Même assiette que les cotisations |
Exemple chiffré : 60 000 € de revenu brut
Prenons, à titre d’exemple, un indépendant en entreprise individuelle au régime réel dont le chiffre d’affaires moins les charges, hors cotisations, donne un revenu brut de 60 000 € en 2026. Son assiette sociale est de 60 000 € × 74 %, soit 44 400 €. Sur cette tranche, le taux maladie se calcule par interpolation entre 4 % et 6,50 % : environ 5,62 %.
| Cotisation | Artisan (SSI) | Libéral réglementé (Cipav) |
|---|---|---|
| Maladie-maternité (5,62 %) | 2 495 € | 2 495 € |
| Indemnités journalières | 222 € (0,50 %) | 133 € (0,30 %) |
| Retraite de base | 7 934 € (17,87 %) | 4 706 € (8,73 % + 1,87 %) |
| Retraite complémentaire | 3 596 € (8,10 %) | 4 884 € (11 %) |
| Invalidité-décès | 577 € (1,30 %) | 222 € (0,50 %) |
| Allocations familiales | 0 € (assiette sous 52 866 €) | 0 € |
| CSG-CRDS (9,70 %) | 4 307 € | 4 307 € |
| Formation professionnelle | 139 € | 120 € |
| Total | 19 270 € | 16 867 € |
| Part du revenu brut | 32 % | 28 % |
Ce calcul est simplifié : il suppose une année pleine, un revenu stable et aucune exonération. Dans la réalité, les cotisations de l’année sont d’abord appelées sur une base provisionnelle, puis régularisées l’année suivante, ce qui décale les sommes réellement prélevées. L’écart entre les deux profils vient surtout de la retraite de base, plus lourde chez l’artisan, et de l’invalidité-décès.
Pour une première estimation sur vos propres chiffres, le simulateur donne un ordre de grandeur. Le choix du statut change aussi la facture : un président de SAS, assimilé salarié, ne relève pas de ces tableaux, comme l’explique l’article TNS ou assimilé salarié.
Comment utiliser ce tableau ?
Ce tableau sert à vérifier un appel de cotisations, à provisionner chaque mois et à comparer des scénarios de rémunération. Trois réflexes évitent les erreurs les plus courantes.
- Partir du revenu brut hors cotisations, puis appliquer l’abattement de 26 %, et ne plus déduire les cotisations elles-mêmes comme avant 2026.
- Appliquer le bon PASS : 48 060 € pour les seuils de 2026, 47 100 € pour la régularisation des revenus 2025.
- Distinguer taux et facture. Les leviers pour réduire le montant dû (rémunération, épargne retraite, statut) sont détaillés dans l’article sur la réduction des cotisations URSSAF.
FAQ
Quels sont les taux de cotisations URSSAF des indépendants en 2026 ?
Pour un artisan ou un commerçant : maladie de 0 à 8,50 %, indemnités journalières 0,50 %, retraite de base 17,87 % jusqu’au PASS plus 0,72 %, retraite complémentaire 8,10 % puis 9,10 %, invalidité-décès 1,30 %, allocations familiales de 0 à 3,10 % et CSG-CRDS 9,70 %, sur l’assiette sociale.
Qu’est-ce que la réforme URSSAF 2026 ?
Depuis la déclaration des revenus 2025, faite en 2026, cotisations et CSG-CRDS sont calculées sur une assiette unique, le revenu brut abattu de 26 %, avec un nouveau barème qui augmente la part retraite et réduit la CSG-CRDS.
Comment calculer l’assiette sociale d’un indépendant en 2026 ?
On retire du chiffre d’affaires les charges professionnelles, sans les cotisations sociales, puis on applique un abattement de 26 %, compris entre 1,76 % et 130 % du PASS. Pour un revenu brut de 60 000 €, l’assiette est de 44 400 €.
Quel pourcentage de cotisations paie un indépendant ?
Sur l’exemple de cet article, environ 32 % du revenu brut pour un artisan et 28 % pour un libéral affilié à la Cipav, avec 60 000 € de revenu brut. Le pourcentage varie avec le revenu, en raison des barèmes progressifs et des plafonds.
Les taux de cotisations sont-ils les mêmes pour les libéraux ?
Les taux maladie, allocations familiales et CSG-CRDS sont communs à tous les indépendants depuis 2026. La retraite, l’invalidité-décès et les indemnités journalières dépendent de la caisse : Cipav, CARPIMKO ou caisse propre à chaque profession réglementée.
L’essentiel en une image
En résumé
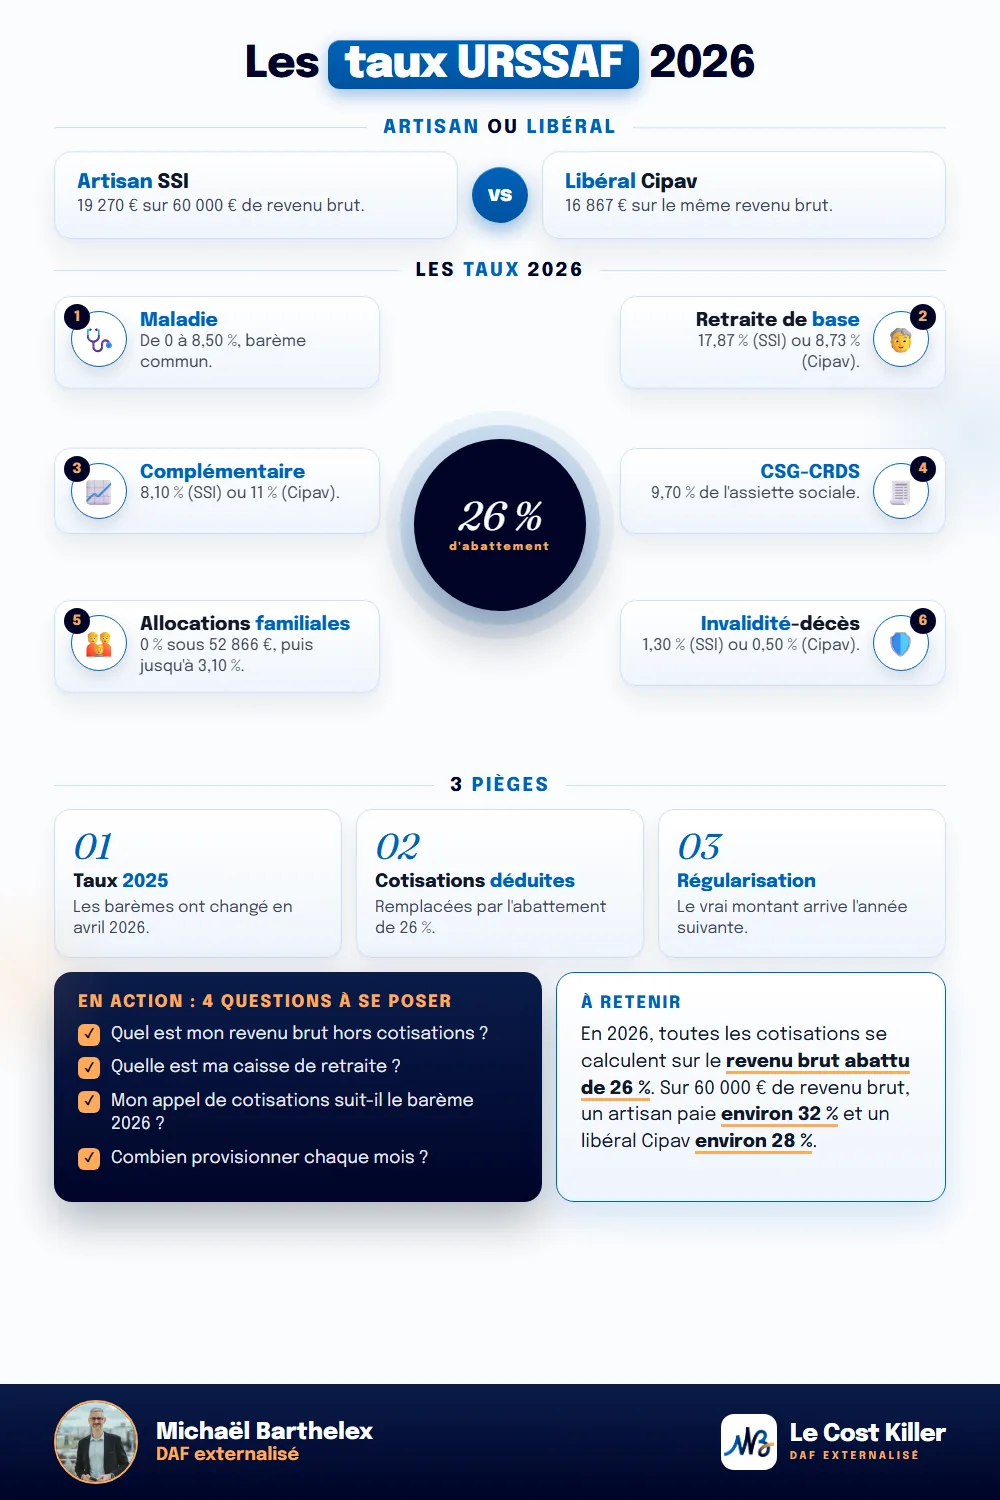
En 2026, tous les indépendants au régime réel cotisent sur une assiette unique, le revenu brut abattu de 26 %. La maladie suit un barème commun de 0 à 8,50 %, la CSG-CRDS reste à 9,70 %, et la retraite s’alourdit à mesure que la CSG-CRDS s’allège. Sur 60 000 € de revenu brut, un artisan paie environ 19 300 € et un libéral de la Cipav environ 16 900 €. Ce sont ces taux, appliqués à vos propres chiffres, qui doivent guider votre provision mensuelle.
Sources officielles
- urssaf.fr, « Taux de cotisations – Artisan, commerçant et profession libérale non réglementée », mis à jour le 27/02/2026 (barème maladie 0 à 8,50 % et seuils 9 612 € à 144 180 €, IJ 0,50 % jusqu'à 5 PASS, retraite de base 17,87 % et 0,72 %, complémentaire 8,10 % et 9,10 %, invalidité-décès 1,30 %, allocations familiales, CSG-CRDS 9,70 %, CFP 0,25 %, 0,29 %, 0,34 %, minimums 96 €, 967 €, 72 €, maximum 17 494 €) : https://www.urssaf.fr/accueil/outils-documentation/taux-baremes/taux-cotisations-ac-plnr.html
- urssaf.fr, « Taux de cotisations – Profession libérale réglementée relevant de la Cipav », mis à jour le 27/02/2026 (IJ 0,30 % jusqu'à 3 PASS, retraite de base 8,73 % et 1,87 %, complémentaire 11 % et 21 %, invalidité-décès 0,50 % jusqu'à 88 911 €) : https://www.urssaf.fr/accueil/outils-documentation/taux-baremes/taux-cotisations-plr-cipav.html
- urssaf.fr, « Réforme de l'assiette sociale et du barème des cotisations sociales », mis à jour le 07/05/2026 (assiette unique, abattement de 26 %, définition du revenu brut, abattements micro-fiscaux, évolutions de barème, application à partir d'avril 2026) : https://www.urssaf.fr/accueil/independant/comprendre-payer-cotisations/reforme-cotisations-independants.html
- weblex.fr, « Tableau des cotisations sociales dues par les commerçants et artisans, année 2026 » et tableau 2026 des professions relevant de la Cipav — recoupement de tous les taux
- carpimko.com, bulletin spécial d'avril 2026 — bornes de l'abattement : 1,76 % du PASS, soit 829 € en 2025, et 130 % du PASS, soit 61 230 € en 2025) et lecoindesentrepreneurs.fr / maxcompta.com (845,86 € et 62 478 € pour 2026
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
