Quand une entreprise achète ses locaux en direct, elle enrichit son bilan mais appauvrit son dirigeant : le jour de la vente de la société, l’immobilier alourdit le prix, complique la transaction, et toute la valeur patrimoniale part avec l’exploitation. Le réflexe des dirigeants avisés est inverse : les murs d’un côté, l’activité de l’autre.
Voici pourquoi la SCI est l’outil standard de ce découplage, comment choisir entre l’IR et l’IS, et les pièges qui transforment un bon montage en problème fiscal.
Pourquoi séparer l’immobilier de l’exploitation ?
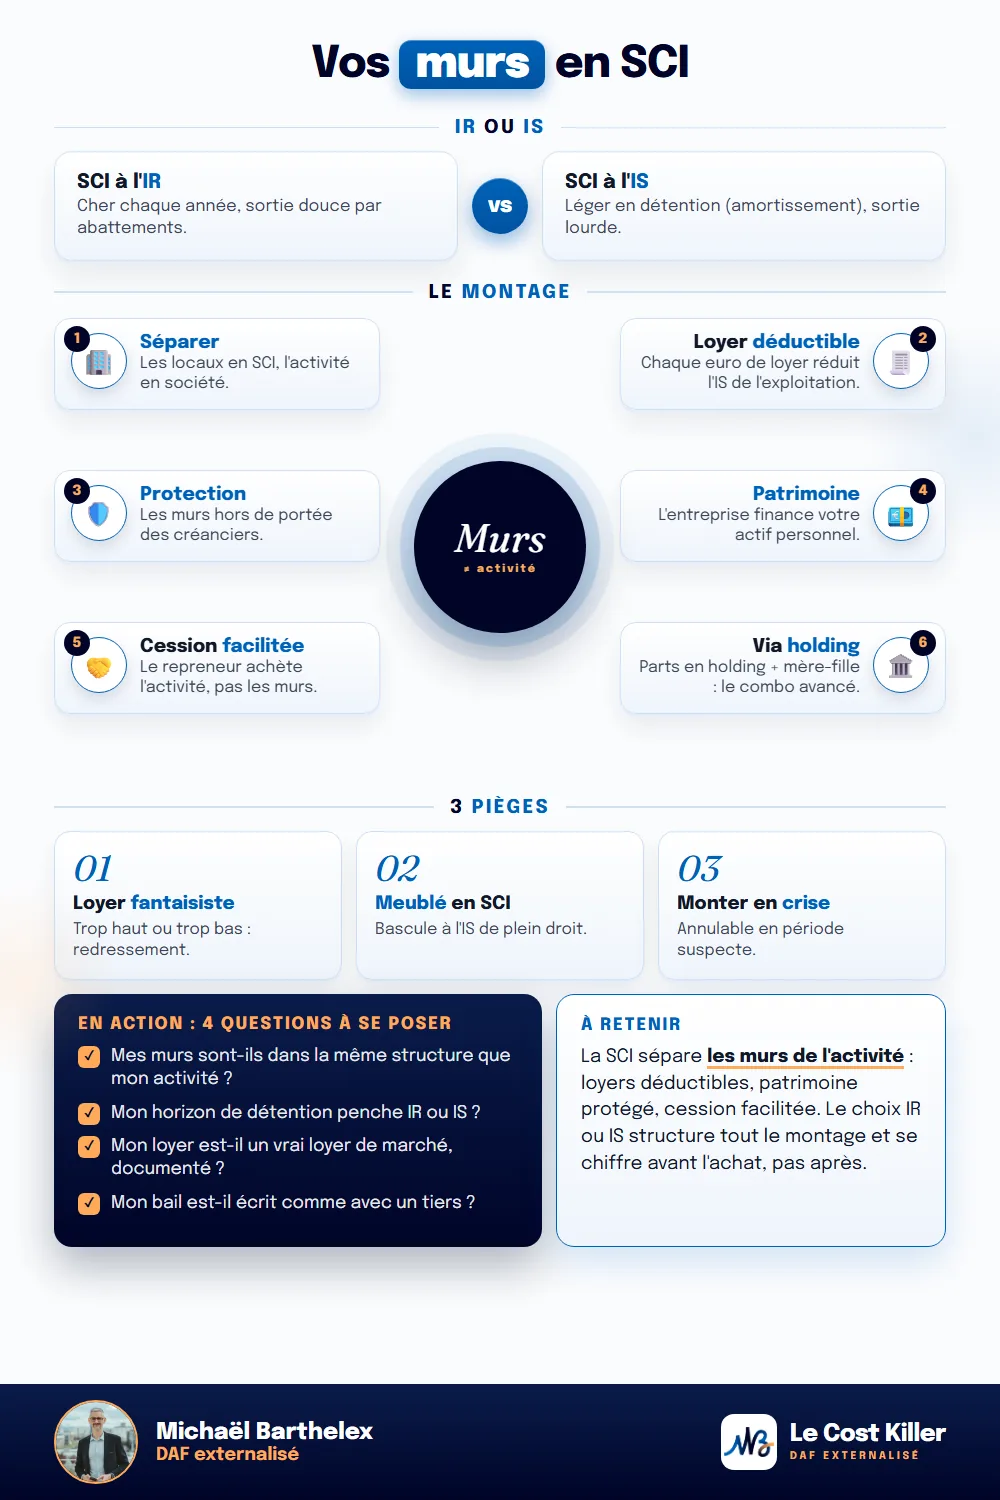
Le montage classique consiste à loger les locaux dans une SCI détenue par le dirigeant (et souvent sa famille ou sa holding), qui les loue à la société d’exploitation. Trois effets majeurs : le loyer versé est déductible du résultat de l’exploitation, l’immobilier est protégé des créanciers de l’activité, et le dirigeant se construit un patrimoine personnel financé par des loyers d’entreprise.
Concrètement, ce que le montage change :
- Un flux de valeur vers votre patrimoine. La société paie un loyer au lieu d’enrichir son propre bilan ; ce loyer rembourse l’emprunt de la SCI, dont vous détenez les parts. À la fin du crédit, les murs sont à vous.
- Une protection en cas de coup dur. Si l’exploitation dépose le bilan, les locaux logés dans la SCI ne font pas partie de l’actif liquidé, sous réserve que le montage soit sain et les loyers normaux.
- Une entreprise plus facile à vendre. Un repreneur achète l’activité sans devoir financer les murs ; vous conservez la SCI et percevez les loyers du repreneur, une rente de cédant très classique.
SCI à l’IR ou à l’IS : le vrai choix du montage
C’est la décision structurante, et elle est largement irréversible (l’option pour l’IS ne se révoque que dans les premières années, sous conditions strictes). Les deux régimes s’opposent terme à terme.
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Imposition des loyers | Revenus fonciers, barème IR + prélèvements sociaux, chez les associés | IS (15 % puis 25 %) dans la SCI |
| Amortissement de l’immeuble | Non | Oui : réduit fortement le résultat imposable pendant des années |
| Pression fiscale en phase de détention | Élevée pour un dirigeant fortement imposé | Faible tant que l’amortissement court |
| Plus-value à la revente | Régime des particuliers : abattements par durée, exonération IR au bout de 22 ans, prélèvements sociaux à 30 ans | Régime professionnel : plus-value calculée sur la valeur amortie, imposée à l’IS, souvent lourde |
| Sortie du cash vers l’associé | Directe (revenus fonciers déjà imposés) | Nécessite une distribution, avec flat tax 31,4 % |
La ligne de fracture est temporelle. L’IR coûte plus cher chaque année mais offre une sortie douce grâce aux abattements de durée. L’IS coûte peu pendant la détention grâce à l’amortissement, mais la sortie est lourde : l’amortissement déduit se retrouve dans la plus-value imposable, et il reste la flat tax pour rapatrier le produit.
En simplifiant : un dirigeant qui compte garder les murs très longtemps, voire les transmettre, penche souvent vers l’IR malgré la fiscalité annuelle ; un montage orienté rendement et capitalisation, notamment via une holding qui détient les parts, penche vers l’IS. Le bon choix se calcule sur votre horizon, votre tranche d’imposition et votre projet de sortie : c’est typiquement une décision à chiffrer à froid, pas à copier sur un montage vu ailleurs.
Le loyer : la variable que l’administration surveille
Le loyer entre votre SCI et votre société d’exploitation doit être un loyer de marché. Dans les deux sens.
- Trop élevé, il transfère abusivement du résultat de l’exploitation vers la SCI : l’administration peut rejeter la déduction de l’excédent et le requalifier.
- Trop faible, il appauvrit anormalement la SCI et peut constituer un acte anormal de gestion.
La pratique saine : un loyer étayé par des références locales (annonces, avis de professionnels), un bail commercial écrit en bonne et due forme, et des loyers effectivement payés. Un bail entre ses propres structures se rédige avec le même sérieux qu’avec un tiers, précisément parce qu’il sera lu par un vérificateur un jour.
Les pièges du montage
- La SCI qui fait du meublé. La location meublée est une activité commerciale : exercée par une SCI à l’IR, elle la fait basculer de plein droit à l’IS, avec toutes les conséquences. La SCI est faite pour la location nue.
- Le montage au moment du coup dur. Transférer ses locaux dans une SCI quand l’exploitation va mal peut être annulé en cas de procédure collective (période suspecte) et engager la responsabilité du dirigeant. Le montage se fait par temps calme.
- Oublier les frais du montage. Constitution, comptabilité de la SCI, éventuellement droits d’enregistrement si l’immeuble existe déjà dans la société : faire sortir un immeuble d’une société d’exploitation coûte cher. Le montage optimal se décide idéalement avant l’achat des murs, pas après.
- Négliger la dimension familiale. Les parts de SCI se transmettent bien (donations progressives, démembrement), c’est même un de ses grands atouts, mais cela suppose des statuts pensés pour : clauses d’agrément, gérance, droits de vote. Une SCI familiale mal rédigée fabrique des conflits d’héritiers.
Ce que le montage rapporte : l’ordre de grandeur
Prenons un local acheté 300 000 euros par la SCI, financé par emprunt, loué à l’exploitation.
Hypothèses simplifiées : loyer de marché, société d’exploitation à l’IS à 25 % sur sa tranche haute. Les montants réels dépendent du bien, du financement et de votre fiscalité personnelle.
Chaque euro de loyer déduit économise 25 centimes d’IS à l’exploitation. Sur un loyer annuel de 21 000 euros, l’exploitation économise environ 5 250 euros d’IS par an, pendant que ce même loyer rembourse un emprunt qui construit VOTRE actif. C’est ce double mouvement, dépense déductible d’un côté, patrimoine de l’autre, qui fait du montage SCI un standard : l’entreprise finance légalement l’immobilier de son dirigeant.
FAQ
Pourquoi acheter ses locaux professionnels via une SCI ?
Pour séparer le patrimoine immobilier du risque d’exploitation, déduire les loyers du résultat de l’entreprise, faciliter une future cession de l’activité et construire un patrimoine personnel financé par des loyers déductibles.
SCI à l’IR ou à l’IS pour un local professionnel ?
L’IS allège la fiscalité pendant la détention grâce à l’amortissement mais alourdit la revente ; l’IR coûte plus cher chaque année mais bénéficie des abattements de durée sur la plus-value. Le choix dépend de l’horizon de détention et du projet de sortie, et mérite un chiffrage comparatif.
La société peut-elle louer ses locaux à la SCI de son dirigeant ?
Oui, c’est le montage classique, à condition d’un bail commercial réel et d’un loyer de marché. Un loyer surévalué ou sous-évalué s’expose à une remise en cause fiscale.
Une SCI peut-elle faire de la location meublée ?
Pas sans conséquence : la location meublée est commerciale et fait basculer une SCI à l’IR vers l’IS de plein droit. Pour du meublé, d’autres structures sont plus adaptées.
Peut-on loger les parts de SCI dans une holding ?
Oui. La détention des parts par une holding permet notamment de financer l’immobilier avec des dividendes remontés en quasi-franchise d’impôt via le régime mère-fille. Le montage gagne en puissance et en complexité : à structurer avec un professionnel.
L’essentiel en une image
En résumé
La SCI sépare les murs de l’activité : loyers déductibles côté exploitation, patrimoine et protection côté dirigeant, cession facilitée le jour venu. Le choix IR ou IS structure toute la fiscalité du montage, de la détention à la revente, et le loyer de marché en est la clé de voûte juridique. Monté par temps calme et correctement chiffré, c’est l’un des mécanismes les plus rentables de la carrière d’un dirigeant propriétaire de ses locaux.
Sources officielles
- entreprendre.service-public.gouv.fr — SCI, bail commercial
- impots.gouv.fr — revenus fonciers, option IS des sociétés civiles, plus-values immobilières
- bofip.impots.gouv.fr — acte anormal de gestion, location meublée des sociétés civiles
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.