« TVA non applicable, article 293 B du CGI. » Cette mention en bas de vos factures est un régime fiscal à part entière, avec ses seuils, ses pièges de sortie et, ce que peu de gens calculent, ses situations où il vaut mieux y renoncer volontairement.
Voici les seuils 2026, la mécanique exacte du dépassement, et le calcul pour savoir si la franchise vous arrange vraiment.
Qu’est-ce que la franchise en base de TVA ?
La franchise en base de TVA est un régime qui dispense l’entreprise de facturer, de déclarer et de reverser la TVA tant que son chiffre d’affaires reste sous certains seuils. En contrepartie, elle ne récupère pas la TVA payée sur ses achats. En 2026, les seuils sont de 37 500 euros pour les prestations de services et 85 000 euros pour les activités de vente.
Le régime concerne toutes les formes juridiques : micro-entrepreneurs bien sûr, mais aussi EURL, SASU et sociétés, ce qu’on oublie souvent.
Les seuils 2026 par activité
Chaque activité a deux seuils : le seuil de base et le seuil majoré, qui joue le rôle de zone de tolérance. Source : economie.gouv.fr et service-public.gouv.fr.
| Activité | Seuil de base | Seuil majoré |
|---|---|---|
| Vente de marchandises et hébergement | 85 000 € | 93 500 € |
| Prestations de services | 37 500 € | 41 250 € |
| Avocats, auteurs, artistes-interprètes | 50 000 € | 55 000 € |
Malgré les projets de réforme visant un seuil unique abaissé, ces seuils restent inchangés en 2026. Un point de vigilance pour les micro-entrepreneurs : le seuil de TVA n’a rien à voir avec le plafond de la micro-entreprise (83 600 euros en services). On peut être micro ET redevable de la TVA.
La mécanique du dépassement : mois par mois
C’est ici que les erreurs coûtent cher. La règle en deux temps :
- Vous dépassez le seuil de base mais restez sous le seuil majoré : vous conservez la franchise jusqu’au 31 décembre. Vous basculez dans la TVA au 1er janvier suivant.
- Vous dépassez le seuil majoré : la franchise tombe immédiatement. Vous devez facturer la TVA dès le 1er jour du mois de dépassement.
Le piège opérationnel de ce deuxième cas : les factures émises depuis le début du mois de dépassement doivent être rectifiées pour ajouter la TVA. Si votre client est un particulier qui ne récupère pas la TVA, impossible en pratique de lui réclamer 20 % de plus : la TVA sort de votre marge. Un prestataire à 41 250 euros qui ne surveille pas son compteur peut perdre un mois de marge en une régularisation.
D’où la règle de pilotage : à partir de 80 % du seuil, on suit son chiffre d’affaires cumulé chaque mois, et on anticipe la bascule (mentions de facturation, prix, déclarations) au lieu de la subir.
Ce que la franchise change à vos prix : l’analyse que personne ne fait
La franchise est-elle un avantage ? La réponse dépend entièrement de qui sont vos clients.
- Clients particuliers : la franchise est un avantage concurrentiel réel. Votre prix TTC égale votre prix HT, vous êtes structurellement 20 % moins cher qu’un concurrent assujetti, ou vous margez d’autant plus.
- Clients professionnels : l’avantage disparaît. Vos clients récupèrent la TVA de toute façon, elle est neutre pour eux. Vous, en revanche, perdez la TVA sur vos achats, vos équipements et vos investissements, sans contrepartie.
C’est pour cela qu’il est parfois rationnel de renoncer volontairement à la franchise (l’option pour la TVA, valable un an et renouvelable) : un consultant en B2B qui s’équipe (matériel, logiciels, véhicule, sous-traitance) récupère la TVA sur toutes ses dépenses sans rien perdre côté clients. L’option se prend auprès du service des impôts et prend effet au 1er jour du mois où elle est exercée.
Franchise et changement de statut
La sortie de franchise accompagne souvent une bascule plus large : le passage en société, l’embauche, l’investissement. Si votre chiffre d’affaires approche à la fois le seuil de TVA et le plafond micro, la vraie question n’est pas « comment rester sous le seuil » mais « mon statut est-il encore le bon » : c’est tout l’objet du passage de micro à société. Freiner son activité pour rester sous un seuil fiscal est presque toujours la plus mauvaise réponse au problème.
FAQ
Quels sont les seuils de la franchise en base de TVA en 2026 ?
37 500 euros pour les prestations de services (seuil majoré 41 250 euros), 85 000 euros pour la vente de marchandises (majoré 93 500 euros), 50 000 euros pour les avocats, auteurs et artistes-interprètes (majoré 55 000 euros).
Que se passe-t-il si je dépasse le seuil de TVA en cours d’année ?
Entre le seuil de base et le seuil majoré, vous gardez la franchise jusqu’à la fin de l’année. Au-delà du seuil majoré, la TVA s’applique dès le premier jour du mois de dépassement, avec rectification des factures du mois.
La franchise en base de TVA est-elle réservée aux micro-entrepreneurs ?
Non. Toute entreprise sous les seuils en bénéficie, y compris les sociétés (EURL, SASU, SARL). À l’inverse, un micro-entrepreneur au-dessus du seuil facture la TVA tout en restant micro.
Peut-on renoncer à la franchise de TVA ?
Oui, en optant pour le paiement de la TVA auprès de votre service des impôts. L’option est intéressante en clientèle professionnelle : vous récupérez la TVA sur vos achats sans pénaliser vos clients, qui la déduisent.
Quelle mention porter sur les factures en franchise de TVA ?
« TVA non applicable, article 293 B du CGI ». Aucune TVA ne doit figurer sur la facture, ni taux ni montant.
L’essentiel en une image
En résumé
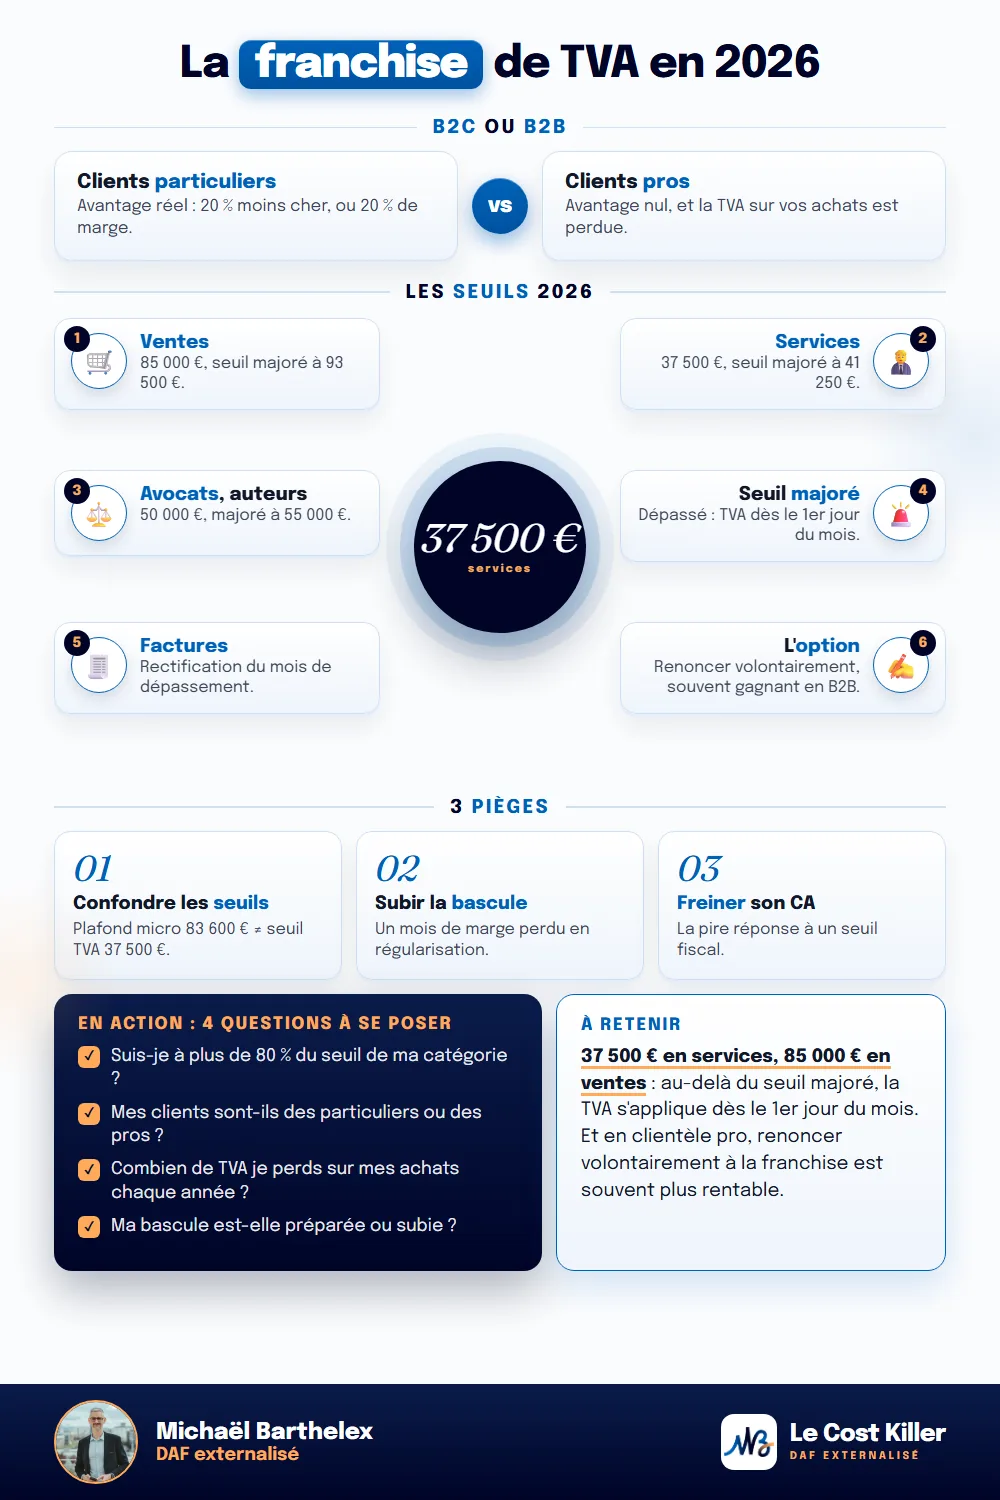
La franchise en base de TVA dispense de facturer la TVA sous 37 500 euros de services ou 85 000 euros de ventes, avec une zone de tolérance jusqu’au seuil majoré. Le dépassement du majoré déclenche la TVA au premier jour du mois : c’est le piège à anticiper. Et le régime n’est un cadeau qu’en clientèle de particuliers ; en B2B, l’option volontaire pour la TVA est souvent plus rentable.
Sources officielles
- economie.gouv.fr — seuils de la franchise en base de TVA 2026
- entreprendre.service-public.gouv.fr — règles de dépassement, option pour la TVA
- bofip.impots.gouv.fr — article 293 B du CGI
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.