



Une facture payée avec trente jours de retard finance votre client avec votre trésorerie. Le délai moyen de paiement de vos clients, le DSO, se mesure en quelques minutes et se réduit avec des règles écrites et une relance tenue.
Qu’est-ce que le DSO ?
Le DSO (Days Sales Outstanding), ou délai moyen de paiement clients, mesure le nombre de jours qui séparent en moyenne la vente de son encaissement. Il se calcule ainsi : créances clients TTC / chiffre d’affaires TTC × 360. Un DSO de 60 jours signifie que l’entreprise porte en permanence l’équivalent de deux mois de ventes chez ses clients.
C’est le poste « clients » du besoin en fonds de roulement, détaillé dans l’article sur le calcul du BFR. La base de 360 jours est courante ; 365 jours convient aussi, à condition de garder la même d’un mois sur l’autre.
Quels sont les délais de paiement légaux entre professionnels ?
Le Code de commerce encadre les délais entre entreprises. Ces règles ne concernent pas les ventes aux particuliers.
| Règle entre professionnels (2026) | Contenu |
|---|---|
| Délai maximal convenu | 60 jours après la date d’émission de la facture |
| Délai alternatif prévu au contrat | 45 jours fin de mois après la date d’émission de la facture |
| Délai par défaut, sans clause | 30 jours après la réception de la marchandise ou l’exécution de la prestation |
| Produits alimentaires périssables | 30 jours après la livraison |
| Pénalités de retard | Au minimum trois fois le taux d’intérêt légal |
| Indemnité de recouvrement | 40 € par facture payée en retard |
| Amende administrative maximale | 75 000 € (personne physique), 2 M€ (personne morale) |
Ces plafonds s’appliquent à votre client comme à vous : négocier 90 jours avec un fournisseur ou les accepter d’un client sort du cadre légal, sauf rares régimes sectoriels prévus par la loi. La DGCCRF contrôle ces délais (règles vérifiées en 2026).
Pénalités et indemnité de 40 € : comment ça marche ?
Les pénalités de retard courent dès le lendemain de la date d’échéance, sans qu’un rappel soit nécessaire. À défaut de taux fixé dans vos conditions, le taux applicable est celui de la Banque centrale européenne à sa dernière opération de refinancement, majoré de 10 points ; un taux contractuel ne peut pas être inférieur à trois fois le taux d’intérêt légal. S’y ajoute une indemnité forfaitaire de 40 € par facture, due une seule fois, et une indemnisation complémentaire sur justification si les frais de recouvrement dépassent ce montant.
Pour que ces règles jouent sans discussion, la facture doit porter la date d’échéance, le taux des pénalités, la mention de l’indemnité de 40 € et les conditions d’escompte pour paiement anticipé, ou « Escompte pour paiement anticipé : néant ». Les mêmes conditions figurent dans vos conditions générales de vente.
Exemple fictif de calcul : une facture de 12 000 € TTC réglée 30 jours après son échéance, avec un taux de pénalités de 12 % par an retenu pour l’exemple, donne 118,36 € de pénalités (12 000 × 12 % × 30 / 365), plus 40 € d’indemnité. La somme est modeste ; son intérêt tient surtout au signal envoyé au client, qui sait que vos conditions sont suivies.
Comment calculer son DSO et ce qu’il coûte ?
Voici un exemple fictif. Une société de services B2B réalise 600 000 € de chiffre d’affaires HT, soit 720 000 € TTC. Au dernier jour du mois, ses créances clients s’élèvent à 118 000 € TTC.
| Étape | Calcul | Résultat |
|---|---|---|
| Valeur d’un jour de ventes TTC | 720 000 / 360 | 2 000 € |
| DSO actuel | 118 000 / 720 000 × 360 | 59 jours |
| Créances avec un DSO de 40 jours | 2 000 × 40 | 80 000 € |
| Trésorerie libérée | 118 000 − 80 000 | 38 000 € |
| Frais financiers évités par an (découvert à 8 %, hypothèse) | 38 000 × 8 % | 3 040 € |
Chaque jour gagné sur le DSO rend 2 000 € à cette entreprise, sans vendre davantage. Les 38 000 € libérés couvrent aussi un mois creux entier, comme celui que fait apparaître un plan de trésorerie sur 12 mois.
Le DSO global cache des écarts. La balance âgée, qui classe les factures ouvertes par ancienneté (non échues, 1 à 30 jours de retard, 31 à 60 jours, plus de 60 jours), montre quels clients tirent la moyenne vers le haut. Dans beaucoup de TPE, quelques comptes concentrent l’essentiel des retards.
Comment réduire son DSO ?
Les leviers se jouent avant, pendant et après la facture.
Avant la facture : écrire les règles
- Conditions de paiement sur le devis. Le délai, les pénalités et l’indemnité de 40 € figurent sur le devis signé et dans les conditions générales de vente.
- Acompte à la commande. Un acompte de 30 % sur une mission de trois mois réduit d’autant la somme exposée au retard.
- Facturation à l’avancement. Une mission longue se facture par étapes ou chaque mois, plutôt qu’en une fois à la fin.
- Prélèvement pour les clients récurrents. Un mandat de prélèvement fixe la date d’encaissement.
- Vérification des nouveaux clients. Un gros client inconnu mérite un acompte plus élevé ou un paiement à la commande.
Au moment de la facture : l’émettre tout de suite
Une facture envoyée dix jours après la fin de la prestation ajoute dix jours au DSO. La facture part le jour de la livraison ou de la fin de mission, à la bonne personne, avec le numéro de bon de commande quand le client en exige un. Une facture incomplète revient sans être payée, et le délai recommence.
La facturation électronique change aussi le circuit. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir leurs factures électroniques via une plateforme agréée ; l’obligation d’émettre s’applique depuis la même date aux grandes entreprises et aux ETI, et s’appliquera au 1er septembre 2027 aux PME et microentreprises. Préparer ce passage est l’occasion de revoir les mentions de paiement de vos factures.
Après l’échéance : un process de relance écrit
La relance fonctionne quand elle suit un calendrier fixe, connu de toute l’équipe. Voici un exemple de process, à adapter à votre clientèle.
| Moment | Action | Canal |
|---|---|---|
| 5 jours avant l’échéance | Rappel courtois de la date et du montant | |
| Lendemain de l’échéance | Relance avec la facture en pièce jointe | |
| Échéance + 8 jours | Appel au service comptable du client, date de paiement notée | Téléphone |
| Échéance + 15 jours | Relance écrite rappelant les pénalités et l’indemnité de 40 € | E-mail ou courrier |
| Échéance + 30 jours | Mise en demeure de payer | Lettre recommandée avec accusé de réception |
| Au-delà | Médiation ou procédure de recouvrement | Selon le montant |
Pour les créances difficiles, plusieurs voies existent. Le Médiateur des entreprises, service public gratuit et confidentiel, traite les différends entre entreprises, y compris les conditions de paiement non respectées. Pour une créance de 5 000 € au plus, la procédure simplifiée de recouvrement des petites créances passe par un commissaire de justice. Au-delà, ou en cas de désaccord, l’injonction de payer permet de demander au juge une ordonnance pour une créance certaine, d’un montant déterminé et échue ; sa procédure a été modifiée pour les ordonnances rendues à partir du 1er septembre 2026, et un avocat ou un commissaire de justice vous indiquera les délais applicables.
L’affacturage et la cession de créances financent les factures en attente, contre une commission à comparer au coût d’un découvert. Ils soulagent la trésorerie sans corriger la cause du retard.
Quels indicateurs suivre chaque mois ?
| Indicateur | Formule ou source | Ce qu’il révèle |
|---|---|---|
| DSO | Créances clients TTC / CA TTC × 360 | Le délai moyen réel d’encaissement |
| Balance âgée | Factures ouvertes classées par ancienneté | Les clients et les factures à relancer en priorité |
| Taux de retard | Montant échu non payé / créances totales | La part des créances hors délai |
| Délai d’émission | Date de facture − date de fin de prestation | Les jours perdus avant même l’échéance |
| Concentration | Part des trois premiers clients dans les créances | La dépendance à quelques payeurs |
Le DSO figure parmi les indicateurs du tableau de bord DAF. Dans le négoce, où le client particulier paie comptant, le sujet se déplace vers les stocks et les fournisseurs, comme le montre l’article sur le DAF externalisé pour le commerce.
FAQ
Quel est le délai de paiement maximal entre professionnels ?
60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois si le contrat le prévoit. Sans clause, le délai est de 30 jours après la réception de la marchandise ou l’exécution de la prestation (règles 2026).
Comment calculer le DSO ?
Divisez les créances clients TTC par le chiffre d’affaires TTC annuel, puis multipliez par 360 (ou 365). Avec 118 000 € de créances pour 720 000 € de CA TTC, le DSO est de 59 jours.
L’indemnité de 40 € est-elle due pour chaque facture ?
Oui, pour chaque facture payée en retard entre professionnels, une seule fois par facture. Elle s’ajoute aux pénalités de retard, et une indemnisation complémentaire peut être demandée sur justification si les frais réels la dépassent.
Faut-il envoyer une relance pour réclamer les pénalités de retard ?
Non. Les pénalités sont exigibles dès le lendemain de la date d’échéance, sans rappel. Elles doivent toutefois figurer sur la facture et dans les conditions générales de vente.
Quel DSO viser ?
Il n’existe pas de norme unique : le bon DSO dépend du secteur et des conditions accordées. Le premier objectif est de ramener le DSO réel au délai écrit sur vos factures, puis de raccourcir ce délai par des acomptes, une facturation à l’avancement et le prélèvement.
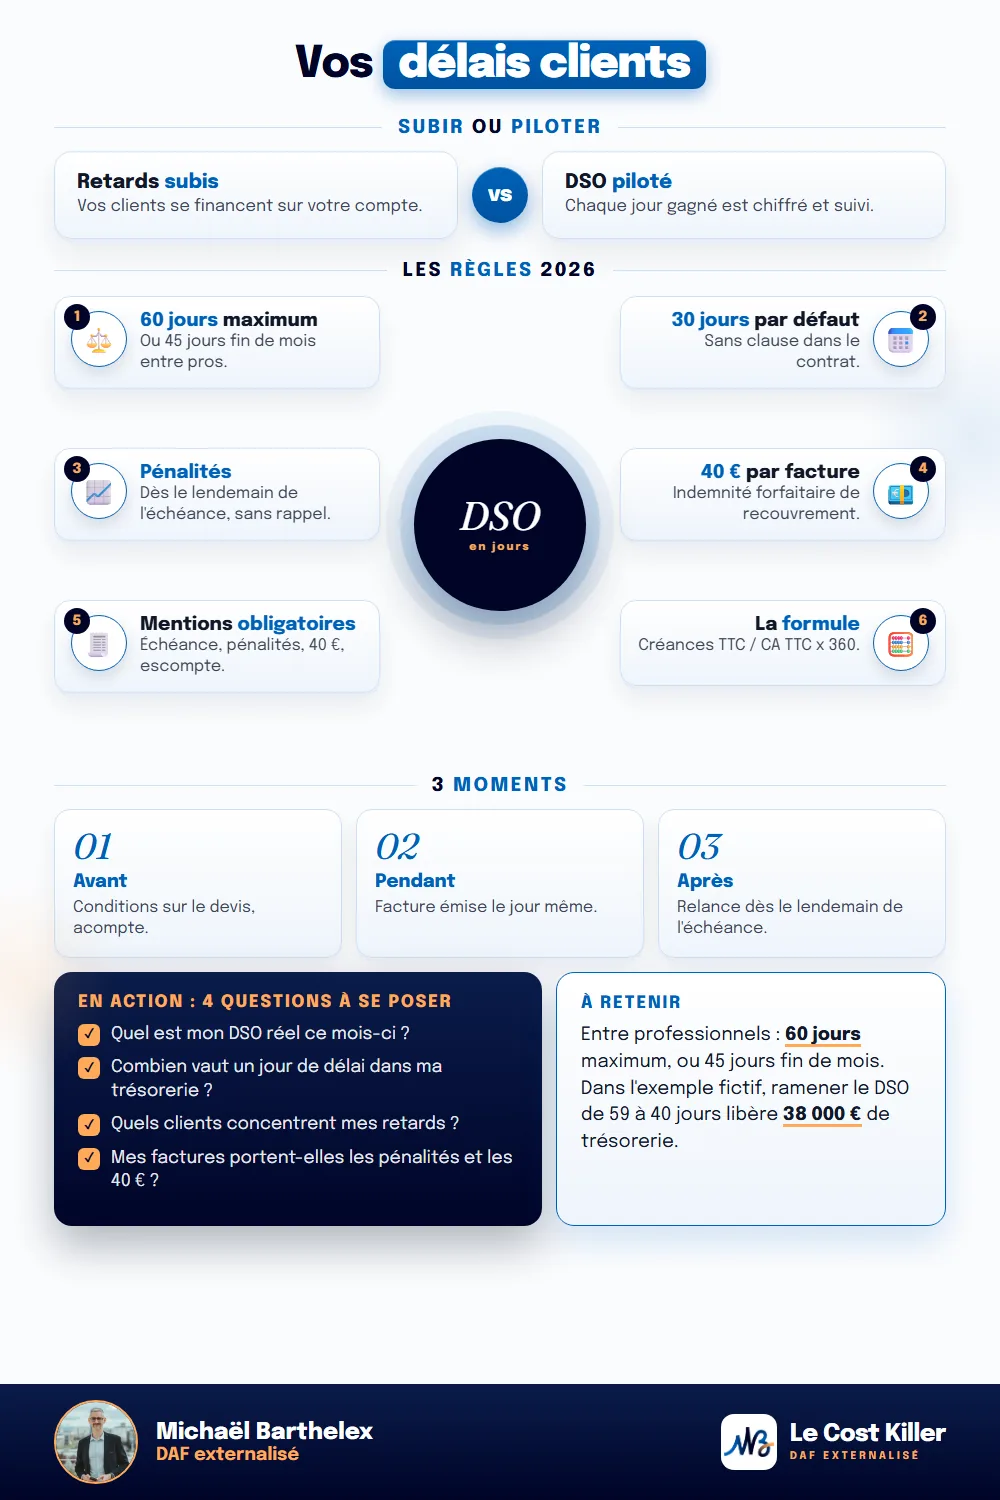
L’essentiel en une image
En résumé
Entre professionnels, le délai de paiement ne peut dépasser 60 jours après la date d’émission de la facture, ou 45 jours fin de mois si le contrat le prévoit, et tout retard ouvre droit à des pénalités et à une indemnité de 40 € par facture. Le DSO mesure le délai réel ; dans l’exemple fictif, le ramener de 59 à 40 jours libère 38 000 € de trésorerie. Conditions écrites, facture émise le jour même, relance à dates fixes et balance âgée suivie chaque mois font l’essentiel du travail.
Sources officielles
- entreprendre.service-public.gouv.fr/vosdroits/F23211 — délais de 60 jours, 45 jours fin de mois, 30 jours par défaut, pénalités dès le lendemain sans rappel, taux BCE + 10 points, minimum trois fois le taux d'intérêt légal, indemnité de 40 €, amendes de 75 000 € et 2 M€ ; page mise à jour le 07/08/2026
- economie.gouv.fr/dgccrf/les-fiches-pratiques/delais-de-paiement-les-regles-connaitre — fiche DGCCRF délais de paiement, indemnité de 40 €, amendes
- legifrance.gouv.fr — Code de commerce, art. L441-10 : délais et pénalités ; art. L441-11 : produits périssables ; art. L441-16 : amende administrative
- entreprendre.service-public.gouv.fr/vosdroits/F31808 — mentions obligatoires de la facture : échéance, escompte, pénalités, indemnité de 40 €
- entreprendre.service-public.gouv.fr/actualites/A18953 et impots.gouv.fr/professionnel/je-passe-la-facturation-electronique — facturation électronique : réception au 01/09/2026 pour toutes les entreprises, émission au 01/09/2026 pour GE et ETI, au 01/09/2027 pour PME et microentreprises
- economie.gouv.fr/mediateur-des-entreprises et entreprendre.service-public.gouv.fr/vosdroits/F38216 — médiation gratuite et confidentielle, conditions de paiement non respectées
- justice.fr/fiche/recouvrement-amiable-procedure-simplifiee-recouvrement-petites-creances et entreprendre.service-public.gouv.fr/vosdroits/F38307 — procédure simplifiée jusqu'à 5 000 €, commissaire de justice
- entreprendre.service-public.gouv.fr/actualites/A19062 et service-public.gouv.fr/particuliers/vosdroits/F1746 — injonction de payer : créance certaine, d'un montant déterminé et échue ; réforme applicable aux ordonnances rendues à partir du 01/09/2026
- bpifrance-creation.fr/encyclopedie/previsions-financieres-business-plan/previsions-financieres/besoin-fonds-roulement — délai clients en jours, créances en TTC
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
