



Quand une infirmière libérale s’arrête, les recettes s’arrêtent le jour même, alors que le loyer du cabinet, le crédit de la voiture et les cotisations continuent d’être prélevés. Cet article détaille ce que versent la CPAM et la CARPIMKO en 2026, à partir de quel jour, et ce qu’un contrat de prévoyance doit couvrir pour combler l’écart.
Que touche une infirmière libérale en arrêt maladie ?
Une infirmière libérale en arrêt maladie perçoit d’abord des indemnités journalières de la CPAM, du 4e au 90e jour, égales à 1/730 de son revenu d’activité annuel moyen, dans la limite de 197,51 € par jour en 2026. À partir du 91e jour, la CARPIMKO prend le relais avec une indemnité forfaitaire de 55,44 € par jour.
| Période d’arrêt | Qui verse | Montant 2026 |
|---|---|---|
| Jours 1 à 3 | Personne (délai de carence) | 0 € |
| Jours 4 à 90 | CPAM | 1/730 du revenu annuel moyen, au plus 197,51 € brut par jour |
| À partir du 91e jour | CARPIMKO | 55,44 € par jour, jusqu’à la fin de la 3e année d’incapacité |
| À partir de la 4e année | CARPIMKO | Pension d’invalidité (20 160 € par an si l’incapacité est totale) |
Tout ce qui dépasse ces montants relève d’une prévoyance complémentaire, que vous choisissez et payez vous-même.
Les indemnités journalières de la CPAM, du 4e au 90e jour
Depuis le 1er juillet 2021, les professionnels libéraux, infirmières comprises, bénéficient d’un régime d’indemnités journalières géré par l’Assurance maladie. Il est financé par la cotisation de 0,30 % versée à l’URSSAF, détaillée dans l’article sur les cotisations d’une infirmière libérale.
Les règles, fixées par le décret n° 2021-755 du 12 juin 2021 et reprises par ameli.fr :
- Condition d’affiliation : 12 mois d’affiliation continue au moins. Une infirmière qui s’installe ne touche donc rien de la CPAM pendant sa première année d’exercice libéral.
- Délai de carence : l’indemnité est due à partir du 4e jour d’arrêt ; les trois premiers jours restent à votre charge.
- Calcul : 1/730 du revenu d’activité annuel moyen des trois années civiles précédant l’arrêt, ce revenu étant retenu dans la limite de 3 PASS, soit 144 180 € en 2026.
- Durée : au plus 87 indemnités journalières pour un même arrêt, ce qui mène au 90e jour.
Le montant maximal, 197,51 € brut par jour en 2026, suppose un revenu moyen d’au moins trois fois le plafond de la Sécurité sociale. Pour la plupart des infirmières, l’indemnité se situe bien en dessous : un revenu moyen de 47 000 € donne environ 64 € par jour.
À partir du 91e jour : le relais de la CARPIMKO
Au-delà de 90 jours d’arrêt, la CARPIMKO verse ses propres prestations, financées par la cotisation invalidité-décès de 1 022 € par an. Ses montants sont forfaitaires : ils ne dépendent pas de vos revenus.
| Prestation CARPIMKO 2026 | Montant brut |
|---|---|
| Incapacité totale, du 91e jour à la fin de la 3e année | 55,44 € par jour |
| Majoration par enfant à charge | 8,06 € par jour |
| Majoration pour assistance d’une tierce personne | 20,16 € par jour |
| Reprise partielle ou thérapeutique (après la période prévue à taux plein) | 27,72 € par jour |
| Invalidité totale, à partir de la 4e année | 20 160 € par an |
| Invalidité partielle, à partir de la 4e année | 10 080 € par an |
Deux conditions pèsent lourd. La demande doit être faite dans les six mois suivant le début de l’arrêt, et vous devez être à jour de l’ensemble de vos cotisations CARPIMKO. Un retard de paiement peut donc bloquer l’indemnisation au pire moment.
Exemple chiffré : quatre mois d’arrêt
Prenons, à titre d’exemple, l’infirmière de l’article sur le revenu d’une infirmière libérale : 80 000 € de recettes, 16 000 € de frais, soit 64 000 € de revenu brut par an, environ 5 333 € par mois. Supposons que la CPAM retienne un revenu annuel moyen de 47 000 € sur les trois dernières années, et qu’elle soit arrêtée 120 jours, sans enfant à charge.
| Période | Calcul | Montant brut |
|---|---|---|
| Jours 1 à 3 | Carence | 0 € |
| Jours 4 à 90 (87 jours) | 47 000 € / 730 = 64,38 € × 87 | 5 601 € |
| Jours 91 à 120 (30 jours) | 55,44 € × 30 | 1 663 € |
| Total sur quatre mois | 7 264 € | |
| Revenu brut habituel sur la même période | 5 333 € × 4 | 21 332 € |
Les régimes obligatoires couvrent ici environ 34 % du revenu brut habituel, avant prélèvements sociaux et impôt. Pendant ce temps, le loyer ou la quote-part de SCM, les assurances, le crédit du véhicule et les cotisations URSSAF et CARPIMKO, calculées sur les revenus passés, continuent d’être prélevés. C’est cet écart, et lui seul, qu’une prévoyance complémentaire doit financer.
Congé maternité : ce que verse l’Assurance maladie
Une infirmière libérale enceinte bénéficie des prestations maternité des praticiens et auxiliaires médicaux conventionnés (PAMC). Deux conditions : justifier de 6 mois d’affiliation à la date prévue de l’accouchement et être à jour de ses cotisations, puis cesser toute activité pendant au moins 8 semaines, dont 6 après l’accouchement.
| Prestation maternité 2026 | Montant | Versement |
|---|---|---|
| Allocation forfaitaire de repos maternel | 4 005 € (un plafond mensuel de la Sécurité sociale) | Moitié au début du congé, moitié à la fin des 8 semaines d’arrêt obligatoire |
| Indemnités journalières forfaitaires d’interruption d’activité | Calculées sur vos revenus, au plus 65,84 € brut par jour | Pour chaque jour d’arrêt, dans la limite de la durée légale |
| Situation | Congé prénatal | Congé postnatal | Durée totale |
|---|---|---|---|
| 1er ou 2e enfant | 6 semaines | 10 semaines | 16 semaines (112 jours) |
| 3e enfant et suivants | 8 semaines | 18 semaines | 26 semaines (182 jours) |
Sur un congé de 16 semaines avec l’indemnité maximale, l’Assurance maladie verse 4 005 € plus 112 × 65,84 €, soit 11 379 € brut. Sur le forum Infirmiers.com, une infirmière citait « 50 € par jour environ » : le chiffre date de plusieurs années, et le plafond 2026 est plus élevé. Pour l’infirmière de notre exemple, 16 semaines de revenu brut habituel représentent environ 19 640 € : les prestations en couvrent un peu moins de 60 %.
La grossesse est aussi le moment où beaucoup d’infirmières découvrent qu’un contrat de prévoyance souscrit pendant la grossesse peut l’exclure de ses garanties. La question se règle avant le projet d’enfant, au moment de la souscription.
Quelles clauses regarder dans un contrat de prévoyance ?
Un contrat se juge sur sa capacité à compléter les régimes obligatoires. Six points distinguent deux contrats au même tarif :
- La franchise, c’est-à-dire le nombre de jours avant le premier versement. Elle se choisit selon votre trésorerie : une réserve solide permet une franchise plus longue et une cotisation plus faible.
- Le mode d’indemnisation. Un contrat forfaitaire verse le montant prévu quel que soit votre revenu au moment de l’arrêt ; un contrat indemnitaire verse la différence entre votre perte réelle et les régimes obligatoires, ce qui suppose de la prouver.
- La garantie frais professionnels, qui rembourse les charges fixes du cabinet pendant l’arrêt, sur justificatifs.
- Les exclusions, en particulier les affections du dos et les troubles psychiques, fréquents dans une profession physique et exposée à l’épuisement. Lisez les conditions dans lesquelles elles sont couvertes, ou exclues.
- La définition de l’invalidité, appréciée selon votre profession d’infirmière ou selon un barème fonctionnel général. La première protège mieux une soignante qui ne peut plus porter ni se déplacer.
- La grossesse, couverte ou exclue, et avec quel délai d’attente après la souscription.
Un contrat peut aussi être résilié pour impayés, par exemple l’année d’une régularisation URSSAF qui vide le compte.
La prévoyance est-elle déductible pour une infirmière libérale ?
Au régime de la déclaration contrôlée, les cotisations d’un contrat de prévoyance complémentaire respectant les conditions de la loi Madelin se déduisent du bénéfice, dans la limite fixée par l’article 154 bis du CGI : 3,75 % du bénéfice imposable plus 7 % du PASS, sans dépasser 3 % de huit fois le PASS.
| Plafond Madelin prévoyance 2026 | Montant |
|---|---|
| Part fixe : 7 % du PASS | 3 364,20 € |
| Part variable | 3,75 % du bénéfice imposable |
| Plafond global : 3 % de 8 PASS | 11 534,40 € |
Pour un bénéfice imposable de 50 000 €, la limite atteint 1 875 € plus 3 364,20 €, soit 5 239,20 €, un montant qui couvre largement la plupart des contrats. En micro-BNC, aucune cotisation ne se déduit en plus de l’abattement forfaitaire. Les autres cotisations facultatives, comme l’épargne retraite, ont leurs propres plafonds, présentés dans l’article sur le PER du dirigeant.
Avant de fixer le montant à assurer, demandez à l’assureur ou à votre comptable comment les prestations du contrat seront traitées fiscalement : le montant utile se raisonne en net, après prélèvements.
FAQ
Quel est le délai de carence d’une infirmière libérale en arrêt maladie ?
Trois jours pour les indemnités de la CPAM, versées à partir du 4e jour d’arrêt. Pour la CARPIMKO, les prestations commencent au 91e jour. Un contrat de prévoyance a sa propre franchise, fixée à la souscription.
Combien touche une infirmière libérale en arrêt maladie en 2026 ?
De la CPAM, 1/730 de son revenu annuel moyen des trois dernières années, au plus 197,51 € brut par jour, du 4e au 90e jour. De la CARPIMKO, 55,44 € par jour à partir du 91e jour, majorés de 8,06 € par enfant à charge.
Faut-il être à jour de ses cotisations pour être indemnisée ?
Oui pour la CARPIMKO, qui l’exige pour verser ses prestations d’incapacité. Pour la maternité, l’Assurance maladie demande aussi que les cotisations dues soient payées à la date prévue de l’accouchement.
Combien dure le congé maternité d’une infirmière libérale ?
16 semaines pour un premier ou un deuxième enfant, 26 semaines à partir du troisième, avec au minimum 8 semaines d’arrêt total dont 6 après l’accouchement pour percevoir les prestations.
La prévoyance d’une infirmière libérale est-elle déductible des impôts ?
Au réel, oui, pour un contrat répondant aux conditions de la loi Madelin, dans la limite de 3,75 % du bénéfice plus 7 % du PASS, plafonnée à 11 534,40 € en 2026. En micro-BNC, elle ne se déduit pas.
L’essentiel en une image
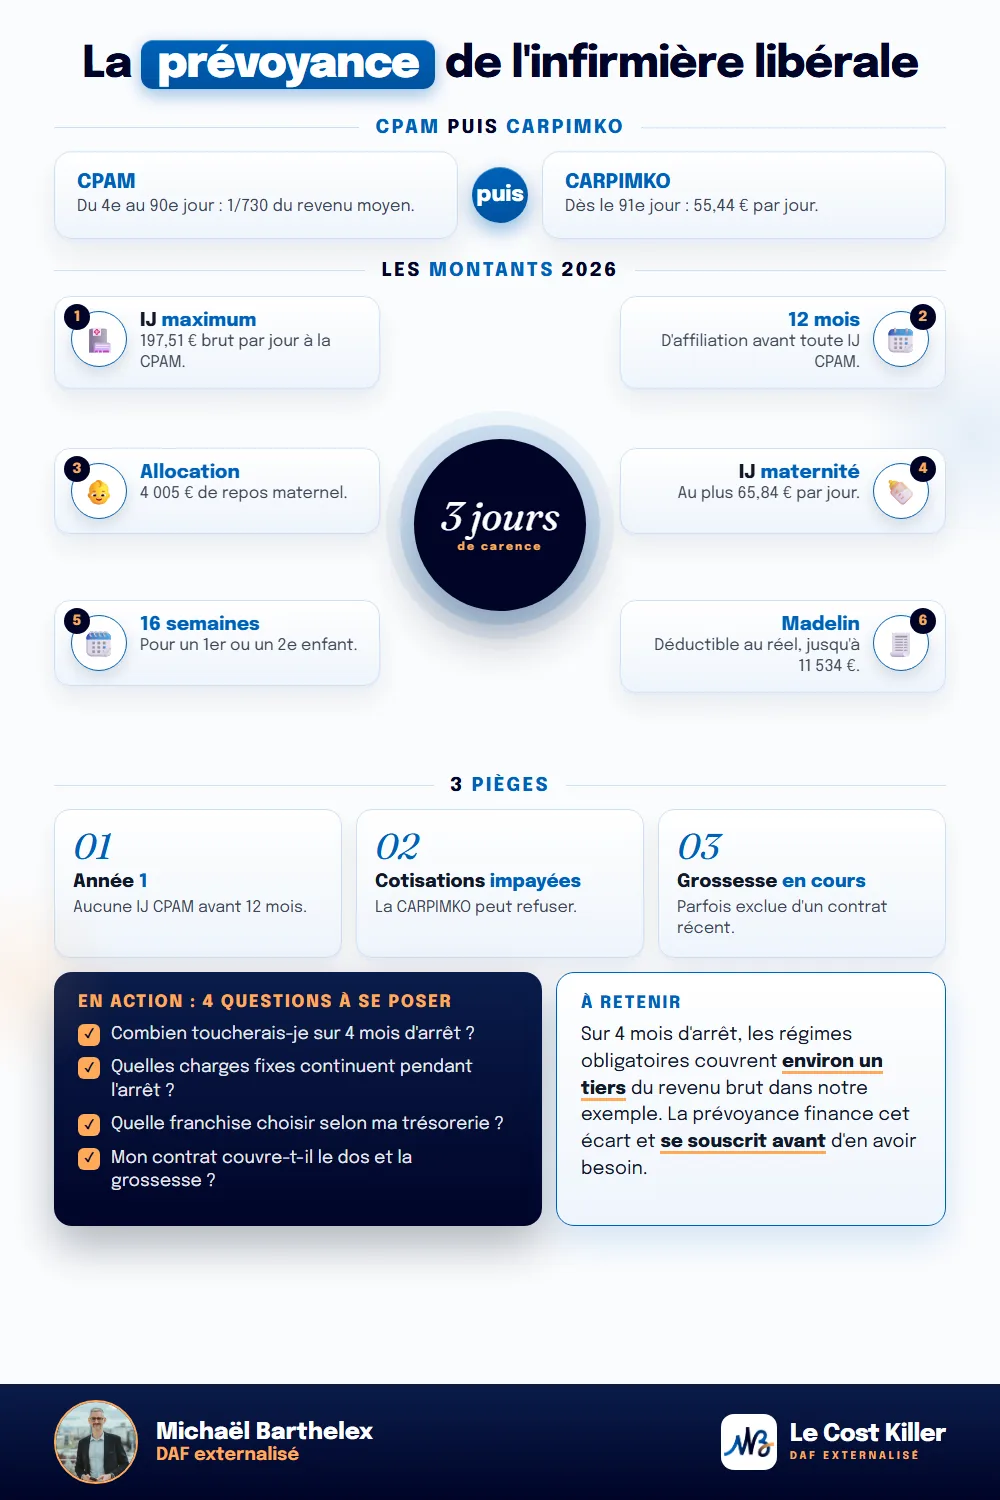
En résumé
En arrêt maladie, une infirmière libérale ne touche rien pendant trois jours, puis au plus 1/730 de son revenu moyen jusqu’au 90e jour, puis un forfait CARPIMKO de 55,44 € par jour. En maternité, l’Assurance maladie verse 4 005 € d’allocation et au plus 65,84 € par jour en 2026. Sur nos exemples, ces régimes couvrent entre un tiers et 60 % du revenu brut habituel, pendant que les charges fixes continuent. Une prévoyance se choisit pour financer cet écart précis, et se souscrit avant d’en avoir besoin.
Sources officielles
- ameli.fr, « Arrêt de travail pour maladie ou accident : les indemnités journalières du professionnel libéral » (12 mois d'affiliation, 1/730 du revenu annuel moyen des 3 années civiles, plafond 3 PASS, 197,51 € brut au 01/01/2026, versement à partir du 4e jour, 90 jours au plus, envoi sous 48 heures) : https://www.ameli.fr/assure/remboursements/indemnites-journalieres-maladie-maternite-paternite/indemnites-journalieres-pour-maladie/arret-maladie-profession-liberale
- legifrance.gouv.fr, décret n° 2021-755 du 12 juin 2021 relatif aux prestations maladie en espèces des professionnels libéraux (diviseur 730, plafond 3 PASS, point de départ au 4e jour, 87 jours au plus) : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000043648366
- previssima.fr, « Professions libérales : quelles sont les indemnités journalières maladie (IJ) ? » (recoupement : plafond 2026, carence de 3 jours, versement jusqu'au 90e jour) : https://www.previssima.fr/question-pratique/professions-liberales-quelles-sont-les-indemnites-journalieres.html
- carpimko.com, « En cas d'incapacité ou d'invalidité » (55,44 €/jour à partir du 91e jour jusqu'à la fin de la 3e année, 8,06 € par enfant, 20,16 € tierce personne, 27,72 € en reprise partielle, invalidité 20 160 € et 10 080 € par an, montants identiques au 01/01/2026, demande sous 6 mois, être à jour des cotisations) : https://www.carpimko.com/je-suis-en-activite/ma-prevoyance/incapacite-ou-dinvalidite
- coover.fr, « Prévoyance CARPIMKO : quels droits pour les affiliés » (recoupement du relais CARPIMKO au 91e jour et de l'indemnité de 55,44 €) : https://www.coover.fr/epargne-retraite/travailleur-independant/carpimko
- ameli.fr, « Les prestations maternité des PAMC et des conjointes collaboratrices de PAMC » (6 mois d'affiliation, cotisations à jour, cessation de 8 semaines dont 6 après l'accouchement, allocation de 4 005 € versée en deux fois, IJ au plus 65,84 € au 01/01/2026) : https://ameli.fr/assure/remboursements/indemnites-journalieres/prestations-maternite-pamc-conjointes-collaboratrices-pamc
- ameli.fr, « La durée du congé maternité d'une travailleuse indépendante » (16, 26, 34 semaines selon la situation) : https://www.ameli.fr/assure/droits-demarches/famille/maternite-paternite-adoption/duree-du-conge-maternite/conge-maternite-independante
- moneyvox.fr, « Congé maternité des indépendantes : ce que verse la Sécurité sociale en 2026 » (recoupement 4 005 €, 65,84 €, 6 mois d'affiliation, 8 semaines d'arrêt) : https://www.moneyvox.fr/banque-pro/actualites/109035/conge-maternite-des-independantes-ce-que-verse-la-securite-sociale-en-2026-selon-vos-revenus
- legifrance.gouv.fr, article 154 bis du CGI (prévoyance complémentaire : 3,75 % du bénéfice imposable plus 7 % du PASS, dans la limite de 3 % de huit fois le PASS) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000047288764
- pro.apicil.com, « Le calcul du disponible fiscal Madelin santé et prévoyance en 2026 » (recoupement : 3 364,20 € et 11 534,40 € en 2026) : https://pro.apicil.com/prevoyance/calcul-disponible-fiscal-madelin/
- Verbatim de terrain (« 50 € par jour environ », carence de 90 jours) : forum Infirmiers.com, fil « Congé maternité et rétrocession », section Libéral.
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
