



Pour une infirmière libérale, la voiture est souvent le premier poste de charges et la question fiscale la plus mal tranchée, entre consœurs qui jurent par le barème et vendeurs qui vantent la LLD. Cet article compare les quatre options sur un exemple à 22 000 km professionnels par an, puis explique ce que devient la voiture le jour où vous arrêtez.
Achat, LOA, LLD ou barème : comment choisir ?
Le choix se fait en deux temps. D’abord le mode de financement : achat comptant ou à crédit, location avec option d’achat (LOA) ou location longue durée (LLD). Ensuite le mode de déduction, au régime de la déclaration contrôlée : le barème kilométrique fiscal ou les frais réels. Le barème reste utilisable en LOA et en LLD, à condition de ne pas déduire les loyers.
Au micro-BNC, cette question ne se pose pas : l’abattement forfaitaire de 34 % couvre tous les frais, voiture comprise, ce qui pèse lourd quand on roule beaucoup. Le calcul du seuil de bascule figure dans l’article micro-BNC ou réel pour une infirmière libérale.
Un dernier point évite une confusion fréquente : les indemnités kilométriques que vous facturez à l’Assurance maladie avec vos actes sont des recettes. La déduction fiscale des frais de voiture est un mécanisme distinct, détaillé dans l’article sur les indemnités kilométriques d’une infirmière libérale.
Barème kilométrique ou frais réels : les deux méthodes
Le BOFiP pose le principe : les frais de voiture se déduisent pour leur montant réel et justifié, et les titulaires de BNC peuvent opter pour le barème kilométrique publié pour les salariés. L’option vaut pour l’année entière et pour tous vos véhicules professionnels ; les deux méthodes s’excluent l’une l’autre.
| Barème kilométrique | Frais réels | |
|---|---|---|
| Ce qui est déduit | Kilomètres professionnels × tarif selon la puissance fiscale | Part professionnelle des dépenses réelles |
| Ce que le barème couvre | Dépréciation, entretien, réparations, pneus, carburant, assurance | Sans objet : chaque dépense est comptée |
| Ce qui s’ajoute | Frais de garage ou de parking, et intérêts d’emprunt si la voiture est inscrite au registre des immobilisations | Amortissement ou loyers, carburant, entretien, assurance, intérêts |
| Voiture en LOA ou LLD | Possible si les loyers ne sont pas déduits | Loyers déduits, sous réserve de la part réintégrée |
| Justificatifs | Kilométrage professionnel (carnet de bord) | Toutes les factures et le carnet de bord pour la quote-part |
Le barème publié en 2026 pour les revenus de 2025 n’a pas été revalorisé depuis l’arrêté du 27 mars 2023. Pour une voiture thermique de 5 CV au-delà de 20 000 km professionnels, il donne 0,427 € par kilomètre (0,407 € pour 4 CV, 0,447 € pour 6 CV). Il est majoré de 20 % pour les voitures 100 % électriques. Le barème applicable aux revenus de 2026 sera publié au printemps 2027.
Achat, LOA, LLD : ce que chaque formule change
| Formule | Propriété | Au barème | Aux frais réels | En fin de contrat |
|---|---|---|---|---|
| Achat inscrit au registre des immobilisations | Vous, à titre professionnel | Oui, plus les intérêts d’emprunt | Amortissement plafonné, plus toutes les dépenses | Plus-value professionnelle à la revente ou à la cessation |
| Achat conservé dans le patrimoine privé | Vous, à titre privé | Oui, sans intérêts d’emprunt | Dépenses réelles, sans amortissement | Pas de plus-value professionnelle |
| LOA | Le loueur, jusqu’à la levée d’option | Oui, loyers non déduits | Loyers déduits, part excédentaire réintégrée | Restitution ou rachat au prix de l’option |
| LLD | Le loueur | Oui, loyers non déduits | Loyers déduits, part excédentaire réintégrée | Restitution du véhicule |
Comme vos actes de soins sont exonérés de TVA, vous ne récupérez pas la TVA sur la voiture, ses loyers ou son carburant. Tous les montants se raisonnent donc taxe comprise.
Comparatif chiffré sur 22 000 km par an
Prenons, à titre d’exemple, une infirmière au régime de la déclaration contrôlée qui roule 27 500 km par an, dont 22 000 km de tournée, soit un usage professionnel de 80 %, avec une citadine thermique de 5 CV. Les prix, loyers et consommations ci-dessous sont des hypothèses de travail à remplacer par vos propres devis.
Hypothèses : achat à 18 000 € TTC financé à crédit (400 € d’intérêts la première année), amorti sur 5 ans ; ou LLD à 350 € par mois entretien inclus ; carburant à 6 litres aux 100 km et 1,80 € le litre, soit 2 970 € par an ; entretien et pneus 1 000 € par an hors LLD ; assurance 800 € par an.
| Scénario (exemple) | Calcul | Déduction annuelle |
|---|---|---|
| Achat, barème kilométrique | 22 000 km × 0,427 € + 400 € × 80 % d’intérêts | 9 714 € |
| Achat, frais réels | (3 600 € d’amortissement + 2 970 € + 1 000 € + 800 € + 400 €) × 80 % | 7 016 € |
| LLD ou LOA, barème kilométrique | 22 000 km × 0,427 €, loyers non déduits | 9 394 € |
| LLD, frais réels | (4 200 € de loyers + 2 970 € + 800 €) × 80 % | 6 376 € |
Dans cet exemple, le barème l’emporte nettement, quelle que soit la formule de financement. Le point de bascule se calcule simplement : les frais réels ne deviennent plus intéressants que si le coût annuel total de la voiture dépasse 9 394 € divisés par 80 %, soit environ 11 740 € par an. Ce niveau est atteint avec une voiture chère, une forte consommation ou des réparations lourdes, beaucoup plus rarement avec une citadine bien entretenue.
C’est ce que décrit une infirmière sur le forum Infirmiers.com : elle achète sa voiture à crédit, déclare au forfait kilométrique, et constate que le résultat couvre ses mensualités et ses autres frais. L’exemple montre pourquoi. À ce kilométrage, le barème indemnise chaque kilomètre au-dessus de son coût réel pour une voiture modeste.
Pour mesurer ce que ces montants changent sur votre revenu disponible, l’article combien gagne une infirmière libérale reprend le passage du chiffre d’affaires au net.
Le plafond d’amortissement et la part de loyer réintégrée
Aux frais réels, l’amortissement d’une voiture de tourisme n’est déductible que dans une limite fixée par l’article 39-4 du Code général des impôts, qui s’applique aussi aux titulaires de BNC. Pour une voiture dont les émissions sont mesurées selon la norme WLTP, la limite est de 30 000 € sous 20 g de CO2 par kilomètre (électrique), de 20 300 € entre 20 et 50 g, de 18 300 € entre 50 et 160 g, et de 9 900 € au-delà. La part d’amortissement calculée sur le prix qui dépasse ce plafond est réintégrée au résultat.
En LOA et en LLD, la même logique s’applique aux loyers : si la valeur du véhicule loué dépasse le plafond, la fraction du loyer correspondante n’est pas déductible. Au barème, la question disparaît, puisque les loyers et l’amortissement ne sont pas déduits.
Que devient la voiture quand vous arrêtez le libéral ?
C’est la question que personne ne pose au moment de l’achat, et elle dépend du patrimoine dans lequel la voiture a été placée.
| Situation | Au moment de l’arrêt |
|---|---|
| Voiture inscrite au registre des immobilisations | Sa sortie du patrimoine professionnel, vente ou conservation à titre privé, dégage une plus-value ou une moins-value professionnelle, calculée à partir de sa valeur au registre |
| Voiture conservée dans le patrimoine privé | Aucune plus-value professionnelle : la voiture reste la vôtre |
| LOA | Vous restituez la voiture ou levez l’option ; en cas d’arrêt avant le terme, le contrat prévoit en général des frais de résiliation |
| LLD | Vous restituez la voiture ; même vigilance sur les conditions de sortie anticipée |
Pour une voiture inscrite au registre, même évaluée au barème, le BOFiP demande de suivre les annuités d’amortissement dans le registre, précisément pour calculer la plus-value de cession. Cette plus-value peut être exonérée au titre de l’article 151 septies du Code général des impôts si l’activité est exercée depuis au moins cinq ans et si les recettes annuelles ne dépassent pas 90 000 €, avec une exonération partielle jusqu’à 126 000 €.
Avant de signer une LOA ou une LLD de quatre ou cinq ans, vérifiez donc la date à laquelle vous envisagez une installation en société, un départ ou une pause. Un contrat qui court plus longtemps que votre projet se paie à la sortie.
La preuve des kilomètres, quelle que soit la formule
Barème ou frais réels, achat ou location, tout repose sur le kilométrage professionnel. Au barème, il détermine directement la déduction ; aux frais réels, il fixe la quote-part professionnelle. Le BOFiP demande de pouvoir justifier du kilométrage parcouru à titre professionnel, et de reporter les kilomètres et le tarif appliqué sur la déclaration 2035. Un carnet de bord tenu jour par jour, avec les trajets et les motifs, reste la seule défense solide en cas de contrôle. Les autres frais de votre activité sont passés en revue dans l’article sur les frais déductibles d’une infirmière libérale.
FAQ
Une infirmière libérale en LLD peut-elle utiliser le barème kilométrique ?
Oui, à condition de ne pas déduire les loyers. Le barème remplace alors l’ensemble des frais couverts, y compris la location, et seuls les frais de garage ou de parking s’ajoutent.
Vaut-il mieux acheter sa voiture ou la louer en LOA ?
Fiscalement, au barème, la différence est faible, car ni l’amortissement ni les loyers ne sont déduits. Le choix se fait surtout sur le coût total, la durée du contrat et votre projet à cinq ans.
Peut-on payer sa voiture avec le compte professionnel et déclarer au barème ?
Oui. Le barème couvre la dépréciation, le carburant, l’entretien et l’assurance ; ces dépenses ne sont alors pas déduites une seconde fois, même si elles transitent par le compte professionnel.
Faut-il inscrire sa voiture au registre des immobilisations ?
C’est un choix. L’inscription permet l’amortissement aux frais réels et la déduction des intérêts en plus du barème, mais la sortie de la voiture dégage une plus-value professionnelle. Conservée dans le patrimoine privé, elle n’ouvre ni amortissement ni intérêts déductibles.
Le barème kilométrique est-il plus favorable pour une voiture électrique ?
Le barème est majoré de 20 % pour les voitures 100 % électriques, et le plafond d’amortissement monte à 30 000 € pour les véhicules émettant moins de 20 g de CO2 par kilomètre.
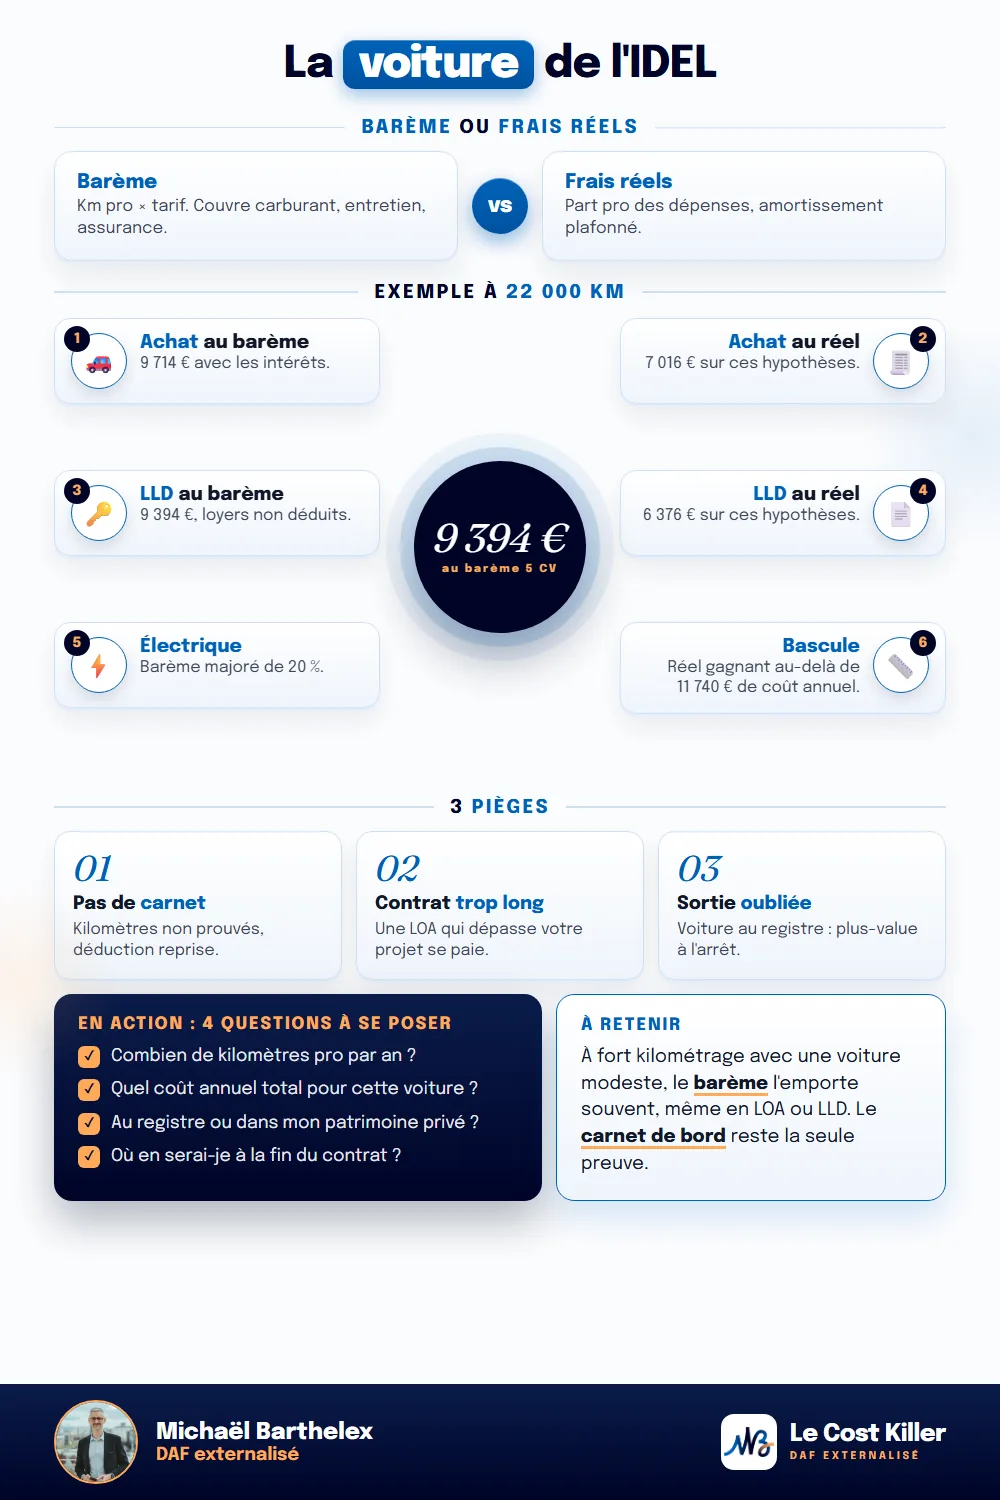
L’essentiel en une image
En résumé
La voiture d’une infirmière libérale se choisit en deux étapes : le financement (achat, LOA, LLD), puis la déduction (barème ou frais réels). Sur l’exemple étudié, à 22 000 km professionnels par an avec une citadine, le barème l’emporte dans toutes les formules, et les frais réels ne reprennent l’avantage qu’au-delà d’environ 11 740 € de coût annuel. Le patrimoine dans lequel vous placez la voiture décide de ce qui se passera le jour où vous arrêtez. Dans tous les cas, le carnet de bord fait la différence en contrôle.
Sources officielles
- bofip.impots.gouv.fr, BOI-BNC-BASE-40-60-40-20 (frais de voiture BNC : principe des frais réels, option annuelle et globale pour le barème, frais couverts par le barème, frais de garage et intérêts d'emprunt en sus pour un véhicule inscrit au registre, barème possible en location si les loyers ne sont pas déduits, véhicule du patrimoine privé, suivi des amortissements au registre pour la plus-value, report sur la 2035-B) : https://bofip.impots.gouv.fr/bofip/4634-PGP.html/identifiant=BOI-BNC-BASE-40-60-40-20-20190821
- weblex.fr, « Barème fiscal de remboursement des frais kilométriques 2026 » (revenus 2025 : 5 CV au-delà de 20 000 km 0,427 € par km, 4 CV 0,407 €, 6 CV 0,447 € ; majoration électrique) : https://www.weblex.fr/chiffres-cles/bareme-fiscal-de-remboursement-des-frais-kilometriques-2026
- service-public.gouv.fr, « Frais réels : barème kilométrique » (majoration de 20 % pour les véhicules électriques, arrêté du 27 mars 2023) : https://www.service-public.gouv.fr/particuliers/vosdroits/F1989
- moneyvox.fr, « Impôts 2026 : le barème kilométrique est gelé » (barème non revalorisé pour les revenus 2025) : https://www.moneyvox.fr/impot/actualites/108318/impots-2026-le-bareme-kilometrique-est-gele-pour-la-3eme-annee-consecutive
- bofip.impots.gouv.fr, BOI-BIC-AMT-20-40-50 (plafonnement de l'amortissement des véhicules de tourisme, article 39-4 du CGI, applicable aux activités BNC) : https://bofip.impots.gouv.fr/doctrine/BOI-BIC-AMT-20-40-50
- legalstart.fr, « Amortissement d'un véhicule électrique » et hayot-expertise.fr, « Dépenses somptuaires 2026 » (seuils WLTP : 30 000 € sous 20 g, 20 300 € de 20 à 50 g, 18 300 € de 50 à 160 g, 9 900 € au-delà ; application aux loyers de LLD et crédit-bail) : https://www.legalstart.fr/fiches-pratiques/comptabilite-entreprise/amortissement-vehicule-electrique/
- bofip.impots.gouv.fr, BOI-BIC-PVMV-40-10-10 et legalstart.fr « Exonération des plus-values professionnelles » (article 151 septies : activité exercée depuis cinq ans, exonération totale jusqu'à 90 000 € de recettes pour les BNC, partielle jusqu'à 126 000 €) : https://www.legalstart.fr/fiches-pratiques/fiscalite-entreprises/exoneration-plus-values-professionnelles/
- macsf.fr et BOFiP (exonération de TVA des soins des auxiliaires médicaux, article 261-4-1° du CGI) : https://www.macsf.fr/exercice-liberal/exercer-au-quotidien/professionnels-de-sante-et-tva-tout-savoir
- entreprendre.service-public.gouv.fr, « Régime fiscal de la micro-entreprise » (abattement de 34 % en micro-BNC) : https://entreprendre.service-public.gouv.fr/vosdroits/F23267
- Verbatim de terrain (achat à crédit, déclaration au forfait kilométrique qui couvre les mensualités) : forum Infirmiers.com, fil « voiture achat sur compte pro ? ou non ? besoin de votre avis », section Libéral.
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.
