



Le seuil de rentabilité indique le chiffre d’affaires à partir duquel votre entreprise cesse de perdre de l’argent. Il se calcule en quatre étapes, avec des chiffres que vous avez déjà dans votre comptabilité.
Qu’est-ce que le seuil de rentabilité ?
Le seuil de rentabilité est le chiffre d’affaires hors taxes pour lequel le résultat est nul : la marge dégagée par les ventes couvre exactement les charges fixes. En dessous, l’entreprise perd de l’argent ; au-dessus, chaque euro vendu dégage du bénéfice. Il se calcule en divisant les charges fixes par le taux de marge sur coûts variables.
Le point mort découle du même calcul, exprimé en temps : c’est la date, ou le nombre de jours, à laquelle l’entreprise atteint ce chiffre d’affaires dans l’année. Le seuil répond à la question « combien vendre ? », le point mort à la question « quand serai-je à l’équilibre ? ».
Étape 1 : séparer les charges fixes et les charges variables
Tout le calcul repose sur ce tri. Une charge fixe est due quel que soit le niveau des ventes ; une charge variable évolue avec l’activité.
| Type de charge | Exemples | Comportement |
|---|---|---|
| Fixe | Loyer, assurances, salaires, abonnements logiciels, honoraires comptables, amortissements, remboursement du véhicule | Identique que vous vendiez peu ou beaucoup |
| Variable | Achats de marchandises, matières premières, emballages, transport, sous-traitance, commissions sur ventes | Proportionnelle au chiffre d’affaires |
Certaines charges sont mixtes, comme l’énergie ou le téléphone : une part fixe (abonnement) et une part variable (consommation). Il suffit de les répartir de façon raisonnable et de garder la même règle d’une année sur l’autre. L’article sur la réduction des charges fixes détaille les postes qui pèsent le plus dans ce total.
Étape 2 : calculer la marge sur coûts variables
La marge sur coûts variables (MCV) est ce qui reste du chiffre d’affaires une fois les charges variables payées. C’est elle qui paie les charges fixes, puis le bénéfice.
| Indicateur | Formule |
|---|---|
| Marge sur coûts variables | CA HT − charges variables |
| Taux de marge sur coûts variables | MCV / CA HT × 100 |
| Seuil de rentabilité | Charges fixes / taux de MCV |
| Point mort (en jours) | Seuil de rentabilité / CA HT annuel × 360 (ou 365) |
| Marge de sécurité | CA HT − seuil de rentabilité |
Le taux de marge sur coûts variables dit combien chaque euro de chiffre d’affaires rapporte pour couvrir les charges fixes. À 37 %, un euro vendu laisse 37 centimes ; à 90 %, il en laisse 90.
Étapes 3 et 4 : le seuil, puis le point mort
On divise les charges fixes par le taux de MCV, ce qui donne le seuil en euros. On rapporte ensuite ce seuil au chiffre d’affaires annuel prévu pour obtenir le point mort en jours. Bpifrance Création accepte une base de 360 ou de 365 jours ; l’essentiel est de garder la même d’un calcul à l’autre. Ce calcul suppose une activité régulière sur l’année : une entreprise saisonnière calcule son point mort mois par mois, dans son prévisionnel financier.
Exemple 1 : le seuil de rentabilité d’un commerce
Voici un exemple fictif. Une boutique réalise 360 000 € de chiffre d’affaires HT. Ses achats de marchandises consommés atteignent 216 000 € et ses autres charges variables (commissions de paiement par carte, emballages) 10 800 €. Ses charges fixes s’élèvent à 111 000 € : 24 000 € de loyer, 70 000 € de salaires chargés et 17 000 € d’autres frais.
| Étape | Calcul | Résultat |
|---|---|---|
| Charges variables | 216 000 + 10 800 | 226 800 € |
| Marge sur coûts variables | 360 000 − 226 800 | 133 200 € |
| Taux de MCV | 133 200 / 360 000 | 37 % |
| Seuil de rentabilité | 111 000 / 0,37 | 300 000 € |
| Résultat | 133 200 − 111 000 | 22 200 € |
| Marge de sécurité | 360 000 − 300 000 | 60 000 € (16,7 % du CA) |
| Point mort | 300 000 / 360 000 × 365 | 304 jours, soit début novembre |
La boutique ne gagne de l’argent qu’à partir de début novembre, si ses ventes sont régulières. Son chiffre d’affaires peut baisser de 16,7 % avant qu’elle ne passe en perte.
Ce que l’exemple révèle
Trois simulations montrent pourquoi ce calcul sert à décider :
- Une hausse de loyer de 6 000 € par an relève le seuil de 16 216 € (6 000 / 0,37). Il faut vendre 16 216 € de plus pour garder le même résultat.
- Une remise générale de 5 % à volume constant fait passer le chiffre d’affaires à 342 000 € pour les mêmes charges variables. La MCV tombe à 115 200 €, le résultat à 4 200 € et le seuil monte à environ 329 500 €. Cinq points de prix emportent plus de 80 % du bénéfice.
- Une hausse des ventes de 10 % au même taux de MCV ajoute 13 320 € de marge (36 000 × 0,37), soit un résultat de 35 520 €, en hausse de 60 %. Quand les charges fixes sont élevées, chaque euro vendu au-delà du seuil se retrouve presque entier dans le bénéfice ; c’est l’effet de levier opérationnel.
Le détail du pilotage des marges et des stocks dans la distribution se trouve dans l’article sur le DAF externalisé pour le commerce.
Exemple 2 : le seuil de rentabilité d’un indépendant
Chez un consultant, un formateur ou un coach, les charges variables sont faibles et le vrai sujet est ailleurs : le seuil calculé sans rémunération laisse croire que l’activité est rentable alors qu’elle ne fait vivre personne. La méthode d’un DAF consiste à calculer deux seuils, l’un sans rémunération, l’autre en intégrant la rémunération visée comme une charge fixe.
Exemple fictif : un consultant facture 600 € HT la journée. Ses charges fixes professionnelles (coworking, logiciels, assurance, expert-comptable, véhicule) atteignent 30 000 € par an. Ses charges variables (sous-traitance ponctuelle, frais de déplacement non refacturés) représentent 10 % du chiffre d’affaires, soit un taux de MCV de 90 %. Il vise une enveloppe de rémunération de 50 000 € par an, cotisations sociales comprises.
| Seuil | Charges fixes retenues | Seuil de rentabilité | Jours à facturer (à 600 €) |
|---|---|---|---|
| Sans rémunération | 30 000 € | 33 333 € | 56 jours |
| Avec rémunération visée | 80 000 € | 88 889 € | 149 jours |
Le premier seuil dit que l’activité couvre ses frais dès 56 jours facturés ; le second dit qu’il en faut 149 pour vivre de son métier au niveau souhaité. S’il prévoit 170 jours facturés, soit 102 000 € de chiffre d’affaires, son point mort arrive après environ 318 jours (88 889 / 102 000 × 365), vers la mi-novembre, et sa marge de sécurité est de 13 111 €, un peu moins de 22 jours de facturation.
Ce raisonnement en jours facturés est le plus parlant pour un indépendant, car il se compare directement à l’agenda : congés, prospection, formation et administratif réduisent le nombre de jours réellement vendables dans l’année.
Comment abaisser son seuil de rentabilité ?
Le seuil dépend de deux chiffres, et chacun offre des leviers.
| Levier | Effet sur le seuil | Exemple d’action |
|---|---|---|
| Réduire les charges fixes | Baisse proportionnelle au taux de MCV | Renégocier un bail, un contrat d’assurance, des abonnements |
| Augmenter le prix de vente | Hausse du taux de MCV | Revoir les tarifs, limiter les remises |
| Réduire les coûts variables | Hausse du taux de MCV | Négocier les achats, réduire la casse et la démarque |
| Changer le mix de ventes | Hausse du taux de MCV moyen | Mettre en avant les produits ou prestations à forte marge |
Le seuil de rentabilité ne dit rien de la trésorerie : une entreprise rentable peut manquer de cash si ses clients paient tard ou si son stock grossit. Il se lit donc avec le calcul du BFR, et les deux figurent dans le tableau de bord DAF.
FAQ
Quelle est la formule du seuil de rentabilité ?
Seuil de rentabilité = charges fixes / taux de marge sur coûts variables. Le taux de marge sur coûts variables se calcule ainsi : (chiffre d’affaires HT − charges variables) / chiffre d’affaires HT.
Quelle différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité s’exprime en euros de chiffre d’affaires. Le point mort s’exprime en temps : c’est la date à laquelle ce chiffre d’affaires est atteint dans l’année, calculée par seuil / CA annuel × 360 ou 365.
Faut-il inclure sa rémunération dans le calcul ?
Pour une société qui verse un salaire, la rémunération figure déjà dans les charges fixes. Pour un entrepreneur individuel, dont la rémunération est le bénéfice, il est utile de calculer un second seuil qui intègre la rémunération visée, cotisations comprises.
Comment calculer le point mort d’une activité saisonnière ?
La formule annuelle suppose des ventes régulières. Pour une activité saisonnière, on cumule mois par mois la marge sur coûts variables dans le prévisionnel et on repère le mois où elle dépasse les charges fixes cumulées.
À quelle fréquence recalculer son seuil de rentabilité ?
Au moins une fois par an lors du budget, et à chaque décision qui modifie les charges fixes ou les prix : embauche, nouveau local, hausse de tarifs, remise commerciale. Un suivi trimestriel dans le tableau de bord suffit dans la plupart des TPE.
L’essentiel en une image
En résumé
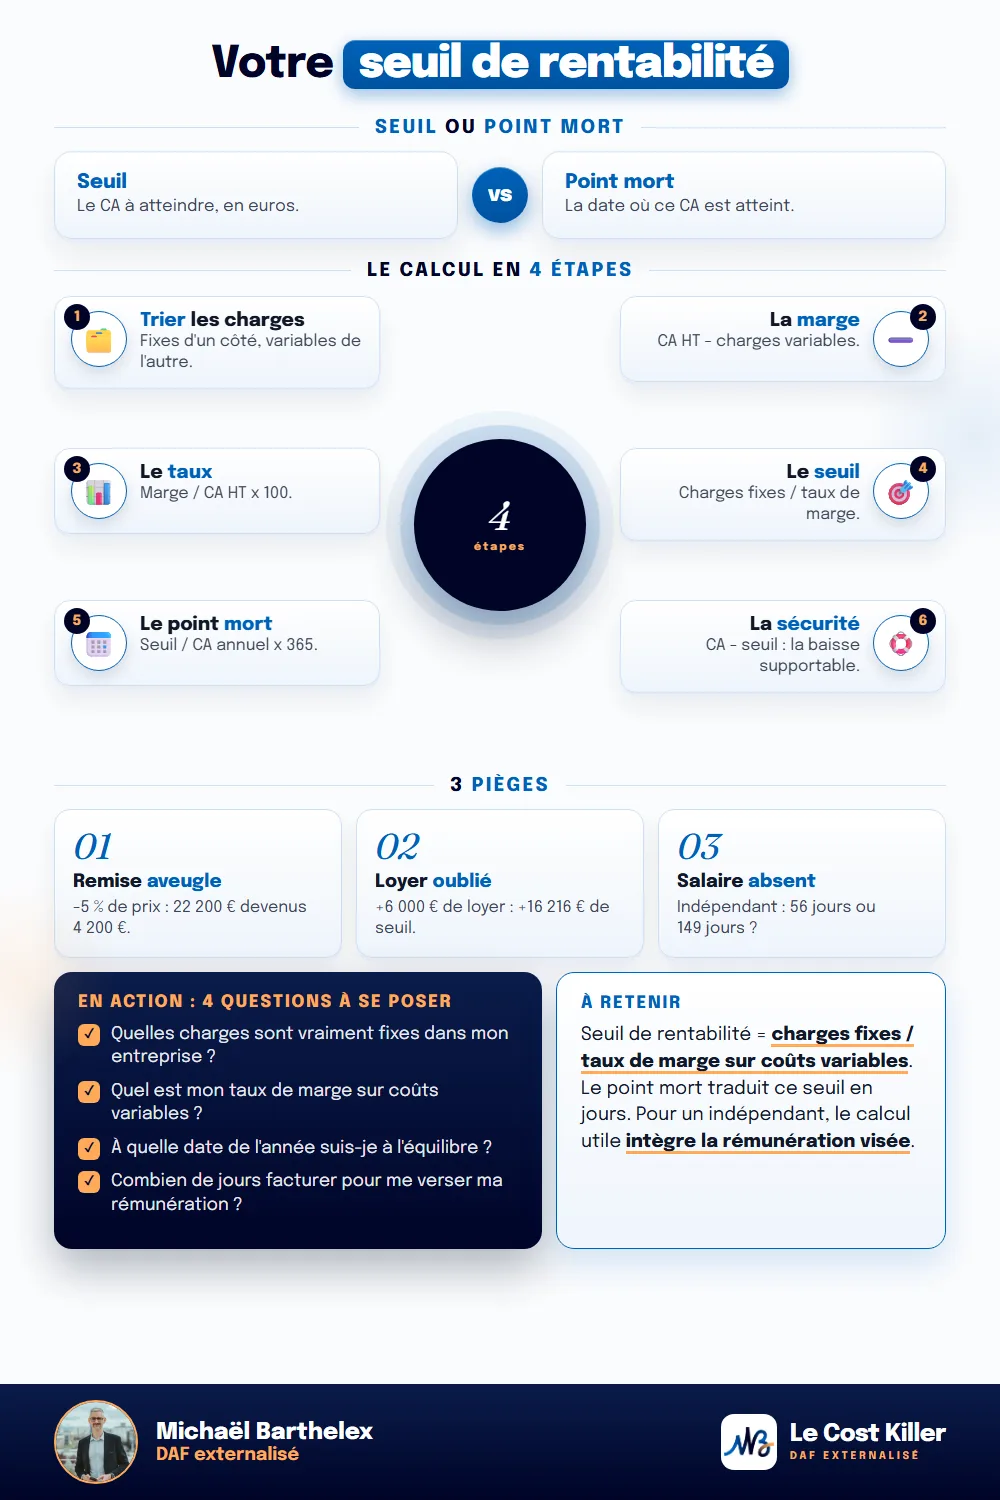
Le seuil de rentabilité se calcule en quatre étapes : trier les charges fixes et variables, calculer la marge sur coûts variables et son taux, diviser les charges fixes par ce taux, puis traduire le résultat en jours pour obtenir le point mort. Dans l’exemple fictif du commerce, une remise de 5 % suffit à faire fondre le résultat de 22 200 € à 4 200 €. Pour un indépendant, le calcul utile intègre la rémunération visée et se lit en jours à facturer.
Sources officielles
- bpifrance-creation.fr/encyclopedie/previsions-financieres-business-plan/previsions-financieres/seuil-rentabilite — formules du seuil, de la marge sur coûts variables et du point mort, base 360 ou 365 jours ; page mise à jour en septembre 2026
- bpifrance-creation.fr/encyclopedie/seuil-rentabilite — distinction seuil de rentabilité en euros et point mort en temps
- of.communication-agefice.fr — support AGEFICE « calcul du seuil de rentabilité », mêmes formules, exercice d'application
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.
