



La plupart des consultants fixent leur taux journalier en regardant ce que facturent les autres ou en divisant un ancien salaire par vingt jours. Ces deux méthodes oublient les cotisations, les frais et surtout les journées que vous ne facturerez jamais.
Qu’est-ce que le TJM d’un consultant indépendant ?
Le TJM (taux journalier moyen) est le prix hors taxes facturé au client pour une journée de travail. Pour un consultant indépendant, il doit couvrir en une seule journée facturée sa rémunération nette, ses cotisations sociales, ses frais professionnels et les jours non facturables de l’année : congés, prospection, administratif, formation et périodes sans mission.
Le calcul se fait donc à l’envers. On part du revenu net que vous visez, on remonte les cotisations et les frais pour obtenir le chiffre d’affaires nécessaire, puis on divise ce chiffre d’affaires par le nombre de jours que vous pourrez réellement facturer.
La formule du TJM en trois étapes
| Étape | Question posée | Formule |
|---|---|---|
| 1. Revenu net visé | Combien voulez-vous vous verser sur l’année, avant impôt sur le revenu ? | Revenu mensuel visé × 12 |
| 2. Chiffre d’affaires nécessaire | Quel chiffre d’affaires HT couvre ce revenu, vos frais et vos cotisations ? | (Revenu net visé + frais annuels) / (1 − taux de cotisations) |
| 3. TJM | Combien facturer par jour vendu ? | Chiffre d’affaires nécessaire / jours facturables |
La formule de l’étape 2 vaut pour la micro-entreprise, où les cotisations sont un pourcentage fixe du chiffre d’affaires. Au réel ou en société, les cotisations se calculent sur le bénéfice ou la rémunération, avec la même logique : chaque charge oubliée se paie ensuite sur votre revenu.
Étape 1 : partir du revenu net visé
Le point de départ est le revenu que vous voulez toucher, fixé avant de regarder le marché. Retenez un montant annuel avant impôt sur le revenu : un consultant n’a ni congés payés ni treizième mois. Si vous visez 4 000 € par mois sur douze mois, votre objectif annuel est de 48 000 €.
Ce revenu doit aussi financer la prévoyance en cas d’arrêt de travail et l’épargne retraite, dans le revenu visé ou dans les frais de l’étape 2.
Étape 2 : remonter les frais et les cotisations
Les frais professionnels
Listez vos dépenses annuelles : assurance responsabilité civile professionnelle, logiciels, matériel informatique, téléphone, déplacements non refacturés, expert-comptable, formation, coworking éventuel, contrat de prévoyance. Retenez vos chiffres réels de l’année écoulée ou, au démarrage, un budget ligne à ligne.
Les cotisations sociales en 2026
En micro-entreprise, un consultant relève en général des bénéfices non commerciaux (BNC) et, pour les professions non réglementées, de la Sécurité sociale des indépendants. Ses taux 2026 sont les suivants :
| Prélèvement (micro-BNC, SSI) | Taux 2026 | Base |
|---|---|---|
| Cotisations sociales | 25,6 % | Chiffre d’affaires encaissé |
| Contribution à la formation professionnelle | 0,2 % | Chiffre d’affaires encaissé |
| Versement libératoire de l’impôt sur le revenu (option, sous condition de revenu fiscal de référence) | 2,2 % | Chiffre d’affaires encaissé |
| Total sans versement libératoire | 25,8 % | Chiffre d’affaires encaissé |
Le taux de cotisations BNC est passé à 25,6 % au 1er janvier 2026, après 24,6 % en 2025. Deux plafonds encadrent aussi le calcul en 2026 : la micro-entreprise s’applique jusqu’à 83 600 € de chiffre d’affaires en prestations de services, et la franchise en base de TVA jusqu’à 37 500 €. Au-delà de ce second seuil, vous facturez la TVA en plus de votre TJM, qui s’entend toujours hors taxes.
Le choix du régime et de la structure pèse sur ce taux : l’article sur la fiscalité du consultant indépendant détaille les trois niveaux de décision, de la micro à la société à l’IS.
Étape 3 : compter vos jours réellement facturables
C’est ici que la plupart des consultants se bradent. L’année 2026 compte 252 jours ouvrés, du lundi au vendredi, une fois retirés les neuf jours fériés qui tombent en semaine. Tous ces jours ne se vendent pas.
| Poste | Jours | Reste |
|---|---|---|
| Jours ouvrés en 2026 | 252 | 252 |
| Congés (5 semaines, hypothèse) | − 25 | 227 |
| Prospection, administratif, formation (environ 1 jour par semaine travaillée, hypothèse) | − 45 | 182 |
| Périodes sans mission et imprévus (hypothèse) | − 22 | 160 |
| Jours facturables retenus | 160 |
Ces hypothèses sont à remplacer par votre agenda : une mission longue réduit la prospection, des missions courtes l’augmentent. Le meilleur repère reste le nombre de jours facturés l’an dernier.
Exemple chiffré : le TJM d’un consultant en micro-entreprise
Prenons un exemple fictif, construit avec les taux 2026. Un consultant en micro-BNC, affilié à la Sécurité sociale des indépendants, vise 4 000 € par mois avant impôt sur le revenu, soit 48 000 € par an. Ses frais professionnels atteignent 9 000 € par an, prévoyance comprise. Il retient 160 jours facturables.
| Étape | Calcul | Résultat |
|---|---|---|
| Revenu net visé | 4 000 × 12 | 48 000 € |
| Revenu + frais | 48 000 + 9 000 | 57 000 € |
| Chiffre d’affaires nécessaire | 57 000 / (1 − 0,258) | 76 819 € HT |
| Cotisations et CFP | 76 819 × 25,8 % | 19 819 € |
| TJM nécessaire | 76 819 / 160 | 480 € HT |
Le chiffre d’affaires de 76 819 € reste sous le plafond de la micro (83 600 € en 2026) mais dépasse le seuil de franchise de TVA : ce consultant facture donc 480 € HT, soit 576 € TTC. S’il opte pour le versement libératoire, il faut ajouter 2,2 % : le chiffre d’affaires nécessaire passe à 79 167 € (57 000 / 0,72) et le TJM à 495 € HT, impôt sur le revenu réglé.
Ce que coûte la méthode du salaire divisé par vingt
Le même consultant, s’il divise son revenu mensuel visé par vingt jours, fixe son TJM à 200 €. Sur ses 160 jours facturables, il encaisse 32 000 € HT. Après 8 256 € de cotisations et CFP (25,8 %) et 9 000 € de frais, il lui reste 14 744 € sur l’année, soit environ 1 229 € par mois au lieu des 4 000 € visés.
Le TJM selon le nombre de jours facturés
Le nombre de jours facturables fait varier le TJM plus que tout autre paramètre. Avec le même chiffre d’affaires cible de 76 819 € :
| Jours facturables | TJM nécessaire (HT) |
|---|---|
| 140 | 549 € |
| 160 | 480 € |
| 180 | 427 € |
| 200 | 384 € |
Vingt jours de mission en moins par an obligent à facturer environ 70 € de plus par jour. Ce raisonnement en jours est celui du seuil de rentabilité appliqué à un indépendant : la rémunération visée y est traitée comme une charge fixe à couvrir.
Du TJM au revenu net : la lecture inverse
Le calcul se lit aussi dans l’autre sens. Toujours dans l’exemple fictif (micro-BNC, 160 jours, 9 000 € de frais, taux 2026 de 25,8 %) :
| TJM HT | Chiffre d’affaires annuel | Cotisations et CFP | Revenu net avant IR | Par mois |
|---|---|---|---|---|
| 400 € | 64 000 € | 16 512 € | 38 488 € | 3 207 € |
| 480 € | 76 800 € | 19 814 € | 47 986 € | 3 999 € |
| 520 € | 83 200 € | 21 466 € | 52 734 € | 4 395 € |
À 520 € par jour, le chiffre d’affaires frôle le plafond de 83 600 €. Au-delà, la question du régime se pose : un dépassement sur deux années consécutives fait sortir de la micro, et une société peut alors laisser davantage de revenu net.
Et si vous êtes en société ?
En EURL ou en SASU, le raisonnement reste le même, mais l’étape 2 change de nature. Le chiffre d’affaires doit couvrir les frais, la rémunération du dirigeant et ses cotisations, l’impôt sur les sociétés (15 % jusqu’à 42 500 € de bénéfice en 2026, puis 25 %) et, si vous vous versez des dividendes, le prélèvement forfaitaire unique de 31,4 %. Le poids des cotisations varie fortement entre un gérant majoritaire d’EURL, travailleur non salarié, et un président de SASU, assimilé salarié.
Le calcul se fait alors à partir d’une simulation de rémunération, que vous pouvez lancer sur le simulateur. Le comparatif EURL ou SASU détaille ce que chaque structure prélève sur un même chiffre d’affaires, et l’article sur la rémunération du dirigeant en 2026 présente les leviers pour en conserver davantage.
Trois erreurs qui font baisser un TJM
| Erreur | Effet | Correction |
|---|---|---|
| Diviser un salaire mensuel par 20 jours | Cotisations, frais et jours non vendus absents du prix | Partir du revenu annuel et des jours facturables réels |
| Compter 220 jours facturables | Chiffre d’affaires surestimé, fins de mois tendues | Retirer congés, prospection, administratif et intercontrat |
| Oublier la hausse des taux | Revenu net qui baisse à TJM constant | Revoir le TJM chaque année avec les taux en vigueur |
Le prix du marché intervient après ce calcul. Si le TJM nécessaire dépasse ce que vos clients acceptent, les leviers sont les frais, les jours facturés, la structure et le positionnement de l’offre.
FAQ
Comment calculer son TJM de consultant indépendant ?
Partez du revenu net annuel visé, ajoutez vos frais professionnels, divisez par (1 − taux de cotisations) pour obtenir le chiffre d’affaires nécessaire, puis divisez ce chiffre d’affaires par vos jours réellement facturables. En micro-BNC en 2026, le taux à retenir est de 25,8 % (25,6 % de cotisations et 0,2 % de contribution à la formation).
Combien de jours facturables par an pour un consultant ?
L’année 2026 compte 252 jours ouvrés. Une fois retirés les congés, la prospection, l’administratif, la formation et les périodes sans mission, beaucoup de consultants retiennent une hypothèse prudente entre 140 et 180 jours.
Le TJM s’entend-il hors taxes ?
Oui. Le TJM se fixe hors taxes. Si votre chiffre d’affaires dépasse le seuil de franchise en base (37 500 € en 2026 pour les prestations de services), vous ajoutez la TVA sur vos factures, que vos clients entreprises récupèrent en général.
Quel TJM pour gagner 4 000 € net par mois ?
Dans l’exemple fictif de cet article (micro-BNC, 9 000 € de frais annuels, 160 jours facturables, taux 2026), il faut environ 480 € HT par jour, soit 76 819 € de chiffre d’affaires.
Faut-il changer de statut pour augmenter son revenu net à TJM égal ?
C’est possible quand le chiffre d’affaires approche le plafond de la micro (83 600 € en 2026) ou quand les frais réels dépassent l’abattement forfaitaire. Une société à l’IS permet de piloter la rémunération et les dividendes ; le gain se chiffre sur votre situation.
L’essentiel en une image
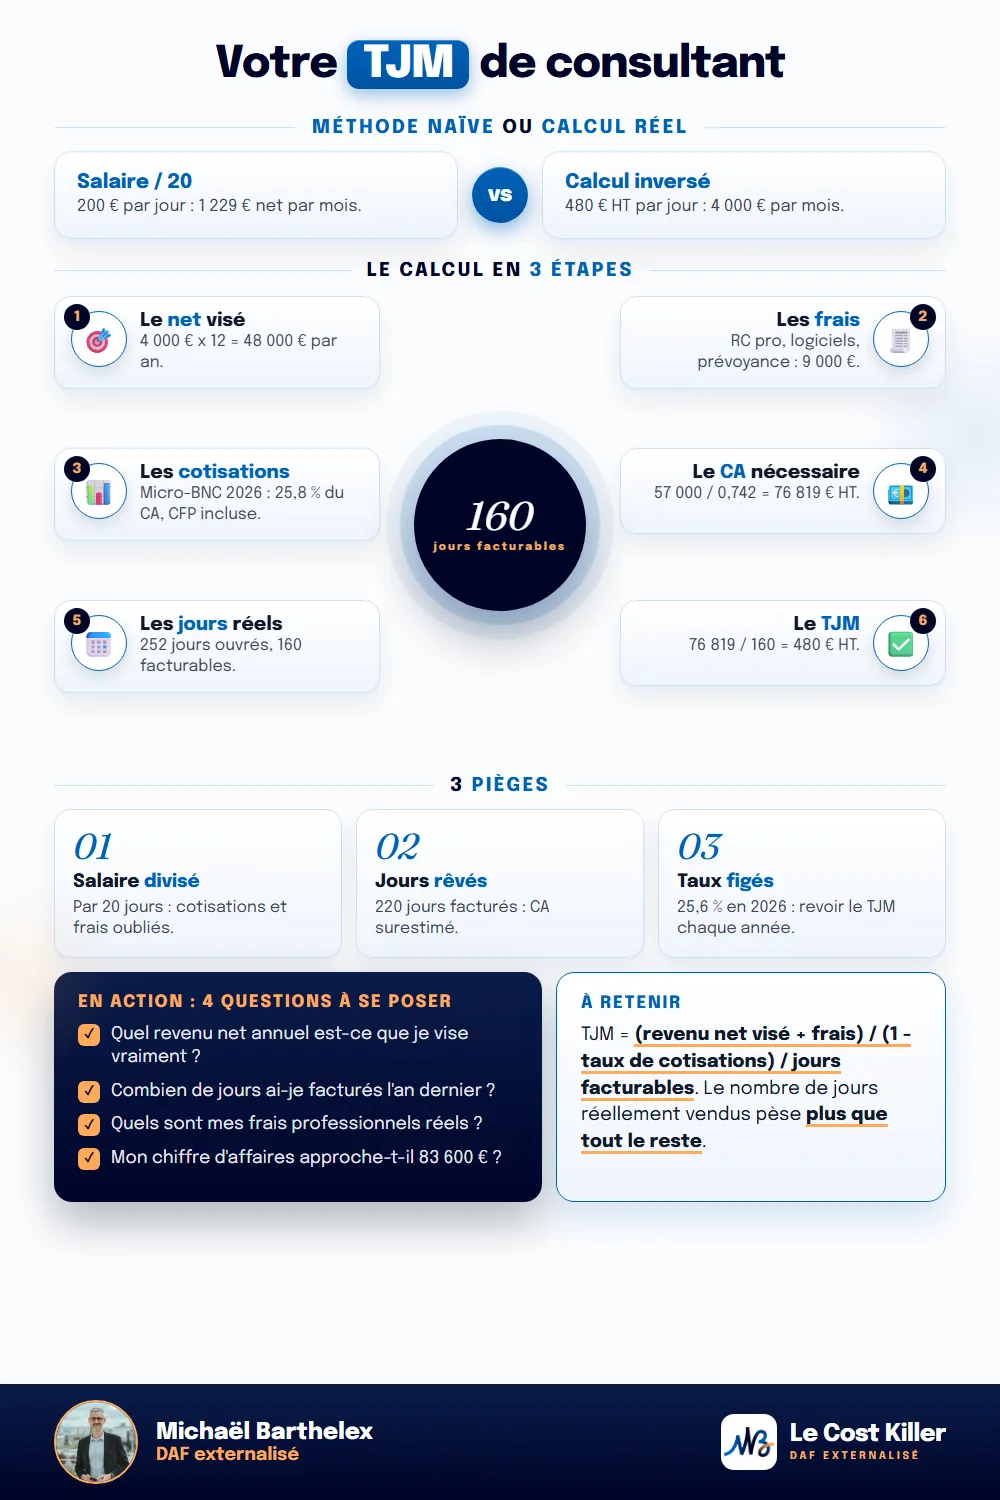
En résumé
Un TJM se calcule à l’envers : le revenu net visé, plus les frais, divisé par (1 − taux de cotisations), puis par les jours réellement facturables. Dans l’exemple fictif, un consultant en micro-BNC qui vise 4 000 € par mois doit facturer environ 480 € HT par jour sur 160 jours, quand la méthode du salaire divisé par vingt l’aurait conduit à 200 € et à un revenu d’environ 1 229 € par mois. Le nombre de jours facturables pèse plus que tout le reste.
Sources officielles
- economie.gouv.fr/entreprises/micro-entreprise-auto-entreprise-charges-sociales — taux micro-BNC 2026 de 25,6 %, après 24,6 % en 2025
- urssaf.fr — taux de cotisations des micro-entrepreneurs en BNC relevant de la SSI au 1er janvier 2026, versement libératoire 2,2 %
- bpifrance-creation.fr/boiteaoutils/travailleurs-independants-cotisations-a-verser-debut-dactivite-regime-normal — contribution à la formation professionnelle de 0,2 % pour les activités libérales, versement libératoire 2,2 %
- centre-inffo.fr/fiche/contribution-et-formation-des-micro-entrepreneurs — taux de CFP des micro-entrepreneurs
- entreprendre.service-public.gouv.fr — plafond micro de 83 600 € et franchise en base de TVA de 37 500 € en 2026
- service-public.gouv.fr — liste des jours fériés 2026, base du décompte de 252 jours ouvrés, recoupé avec calendriergratuit.fr
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
