Le parcours est presque toujours le même. Un coach ou un formateur décolle : 80, 100, 150 000 euros de chiffre d’affaires. Les ventes rentrent, l’équipe s’étoffe d’un assistant et de sous-traitants, les outils s’empilent. Et un soir, la question tombe : « avec tout ce qui rentre, pourquoi est-ce qu’il ne reste rien ? »
Ce n’est pas un problème de ventes. C’est un problème de pilotage, et c’est exactement le moment où un DAF externalisé change la trajectoire. Voici les quatre chantiers, dans l’ordre.
Pourquoi les activités de coaching ont un angle mort financier
Un coach ou un formateur a besoin d’un pilotage financier dès que son activité dépasse son simple revenu personnel : lancements à coûts variables élevés, publicité, sous-traitance, affiliés, plusieurs offres à des marges très différentes. Le chiffre d’affaires devient trompeur bien plus tôt que dans une activité classique, car chaque euro vendu n’a pas du tout le même contenu en marge.
Trois spécificités du modèle :
- Des marges hétérogènes. Un accompagnement individuel à 3 000 euros, une formation en ligne à 500 euros et une conférence n’ont ni les mêmes coûts de vente (publicité, setter, closer, affiliation), ni les mêmes coûts de delivery. Sans marge par offre, impossible de savoir ce qui enrichit et ce qui occupe. J’ai détaillé la mécanique dans combien gagne un coach après charges.
- Des revenus en dents de scie. Lancements, cohortes, saisonnalité : la trésorerie fait le grand huit, et une mauvaise anticipation transforme un trimestre creux en découvert.
- Un statut souvent dépassé. Beaucoup restent en micro-entreprise bien après le point où elle les pénalise, ou basculent en société sans stratégie de rémunération. Le choix de statut et la rémunération sont les premiers gisements de net.
Chantier 1 : la marge par offre, la révélation systématique
Le premier travail d’un DAF sur une activité de coaching consiste à décomposer la marge par offre : prix de vente, coût d’acquisition réel (publicité, commissions de setting et closing, affiliation), coût de delivery (temps, sous-traitance, plateforme), marge nette.
Le résultat surprend une fois sur une : l’offre vitrine à fort volume s’avère souvent quasi blanche une fois les commissions payées, pendant qu’une offre discrète porte toute la rentabilité. La décision qui suit (repricer, restructurer les commissions, arrêter une offre) vaut fréquemment plusieurs milliers d’euros par mois, sans vendre un euro de plus.
Chantier 2 : la trésorerie qui absorbe les lancements
Un modèle à lancements encaisse par vagues et dépense en continu. Le DAF met en place un prévisionnel de trésorerie à 90 jours qui intègre les cycles : dépenses publicitaires en amont, encaissements échelonnés (paiements en plusieurs fois, avec leur taux d’échec), charges fixes de l’équipe.
S’y ajoute un sujet spécifique aux organismes de formation : les délais de règlement des financements (OPCO, CPF) qui décalent l’encaissement de plusieurs semaines à plusieurs mois après la prestation. Vendre beaucoup en financé peut créer un trou de trésorerie paradoxal, au moment même où l’activité explose. Un formateur certifié Qualiopi a besoin de ce suivi encore plus qu’un autre ; les obligations spécifiques du secteur sont détaillées dans charges et obligations du formateur indépendant.
Chantier 3 : la rémunération enfin structurée
C’est le chantier le plus rentable au premier euro. Le calcul que je fais avec chaque coach : partir du revenu net mensuel visé et remonter au chiffre d’affaires nécessaire, statut par statut. L’exemple type, tiré d’un cas réel : en EURL à l’IS, tenir 3 000 euros nets par mois exige environ 96 000 euros de chiffre d’affaires annuel, toutes charges et impôts compris.
Ce chiffrage renverse la logique de pilotage : l’objectif de vente découle du besoin de rémunération, pas l’inverse. Il commande aussi le mix salaire-dividendes, l’arbitrage micro ou société, et le calendrier de bascule quand l’activité franchit les seuils.
Chantier 4 : le tableau de bord qui tient en une page
Pas quarante indicateurs : six, revus chaque mois, calibrés pour le modèle coaching-formation.
| Indicateur | Pourquoi celui-là |
|---|---|
| Trésorerie nette et prévision à 90 jours | Absorber les cycles de lancement |
| CA encaissé (vs facturé) | Les paiements fractionnés et financements décalent tout |
| Marge nette par offre | La décision de gamme en continu |
| Coût d’acquisition par offre | La publicité et les commissions dérivent vite |
| Taux d’échec des paiements fractionnés | Le revenu fantôme classique du secteur |
| Rémunération nette du dirigeant | La seule ligne qui compte à la fin |
C’est la version métier du tableau de bord DAF : même logique, indicateurs adaptés au modèle.
Combien ça coûte, et à partir de quand
Pour une activité de coaching ou de formation entre 100 et 500 k€ de chiffre d’affaires, une formule à temps partagé de 1 jour par mois suffit dans la plupart des cas : comptez 1 500 à 2 500 euros mensuels (la grille complète est ici). Le point d’équilibre est direct : si le pilotage récupère 2 à 3 points de marge ou quelques milliers d’euros de rémunération nette par an, il est autofinancé.
Le bon moment ? Avant la bascule en société, avant un gros investissement publicitaire, ou dès que la question « pourquoi ne reste-t-il rien » s’est posée deux mois de suite.
FAQ
Un coach a-t-il vraiment besoin d’un DAF ?
Pas à 30 000 euros de chiffre d’affaires. Mais dès que l’activité dépasse 80 à 100 k€ avec plusieurs offres, de la publicité et de la sous-traitance, le pilotage par le solde bancaire ne suffit plus : la marge par offre et la trésorerie doivent être suivies.
Que fait un DAF externalisé pour un organisme de formation ?
Marge par formation, suivi des encaissements OPCO et CPF (dont les délais créent des tensions de trésorerie), pilotage des coûts d’acquisition, structuration de la rémunération du dirigeant et préparation des échéances (bascule de statut, embauches).
Combien coûte un DAF externalisé pour un coach ?
De 1 500 à 2 500 euros par mois pour une formule à 1 jour par mois, adaptée à la plupart des activités entre 100 et 500 k€ de chiffre d’affaires. Le coût s’autofinance dès que le pilotage récupère quelques points de marge.
DAF ou expert-comptable pour un formateur ?
Les deux rôles sont distincts : l’expert-comptable tient la comptabilité et les déclarations, le DAF pilote la marge, la trésorerie et la rémunération. Le DAF s’appuie sur les chiffres produits par l’expert-comptable.
Quel est le premier chantier à lancer ?
La marge par offre. C’est le calcul qui révèle où part l’argent et qui déclenche les décisions les plus rentables : repricer, restructurer les commissions, recentrer la gamme.
L’essentiel en une image
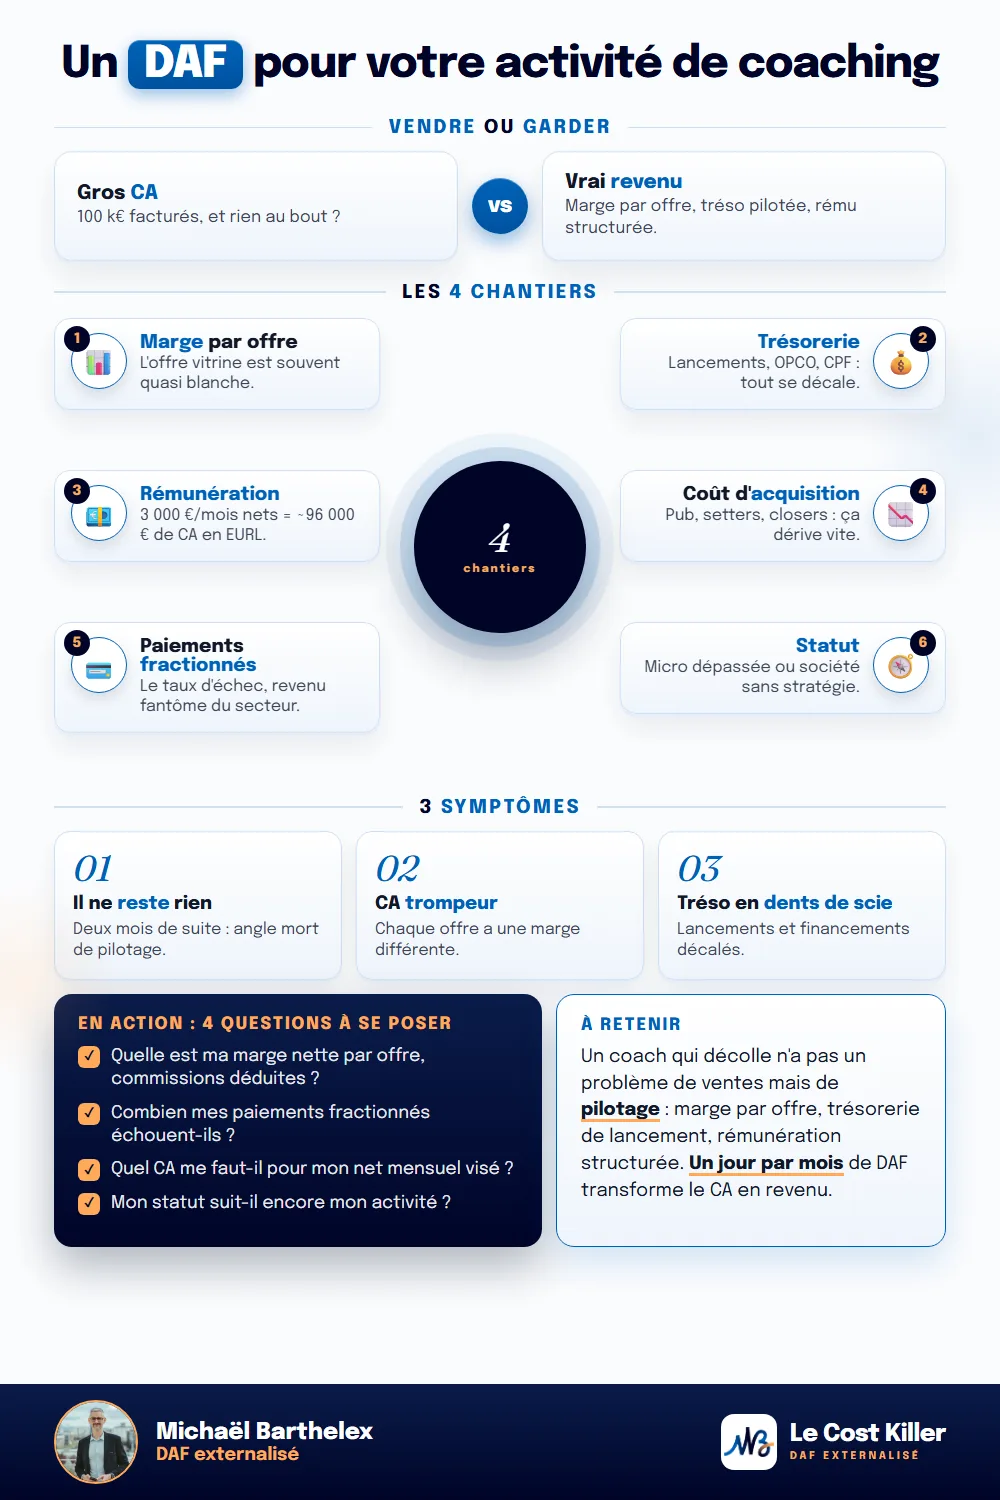
En résumé
Un coach ou un formateur qui décolle n’a pas un problème de ventes mais un angle mort de pilotage : marges hétérogènes, trésorerie en dents de scie, statut dépassé. Quatre chantiers y répondent : la marge par offre, le prévisionnel de trésorerie, la rémunération structurée et un tableau de bord de six indicateurs. Un jour par mois de direction financière suffit généralement à transformer un gros chiffre d’affaires en vrai revenu.
Sources officielles
- entreprendre.service-public.gouv.fr — organismes de formation, obligations
- urssaf.fr — cotisations des indépendants
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.