



Céder sa clientèle ou son entreprise au moment de partir à la retraite dégage une plus-value, et trois dispositifs du Code général des impôts permettent de l’exonérer. Une date mal placée suffit à perdre l’exonération : cet article compare ces dispositifs, montre comment les cumuler et chiffre un exemple.
Quelle exonération de plus-value au départ à la retraite ?
L’article 151 septies A du CGI exonère d’impôt sur le revenu la plus-value réalisée par un entrepreneur individuel qui cède son entreprise, exerce depuis au moins cinq ans, cesse toute fonction dans l’entreprise cédée et fait valoir ses droits à la retraite dans les deux ans qui précèdent ou suivent la cession. Les prélèvements sociaux restent dus.
Deux autres dispositifs peuvent jouer en parallèle : l’article 151 septies, fondé sur les recettes, et l’article 238 quindecies, fondé sur la valeur transmise. Tous trois visent les entreprises relevant de l’impôt sur le revenu, comme une infirmière libérale ou un consultant en nom propre.
Comment se calcule la plus-value de cession ?
La plus-value professionnelle est la différence entre le prix de cession et la valeur nette comptable de l’élément cédé. Pour une clientèle ou une patientèle que vous avez créée vous-même, cette valeur est nulle : la totalité du prix devient une plus-value. Si l’élément est détenu depuis au moins deux ans, la plus-value est à long terme et imposée à 12,8 % au titre de l’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux.
L’article sur le rachat de patientèle infirmière applique ce calcul à une cession de patientèle.
Les trois dispositifs d’exonération en 2026
| Dispositif | Condition d’activité | Critère chiffré | Ce qui est exonéré |
|---|---|---|---|
| Article 151 septies (petites entreprises) | Au moins 5 ans | Recettes annuelles moyennes jusqu’à 90 000 € pour les prestations de services et les BNC ; exonération partielle jusqu’à 126 000 € | La plus-value, totalement ou partiellement |
| Article 151 septies A (départ à la retraite) | Au moins 5 ans à la date de la cession | Aucun plafond de prix ; retraite et cessation des fonctions dans les 2 ans avant ou après la cession | L’impôt sur le revenu ; les prélèvements sociaux restent dus |
| Article 238 quindecies (transmission) | Au moins 5 ans | Valeur transmise jusqu’à 500 000 € ; exonération partielle jusqu’à 1 000 000 € | La plus-value, y compris au titre des prélèvements sociaux selon le BOFiP |
L’article 151 septies s’apprécie sur la moyenne des recettes hors taxe des exercices clos au cours des deux années civiles précédant la clôture de l’exercice de cession. Entre 90 000 € et 126 000 €, la fraction exonérée est égale à (126 000 € moins les recettes) divisé par 36 000 €. Les terrains à bâtir en sont exclus.
L’article 151 septies A couvre l’ensemble des plus-values de la cession, à court et à long terme, à l’exception des plus-values immobilières. Le cédant ne doit pas détenir, directement ou indirectement, plus de 50 % des droits de l’entreprise qui rachète. L’entreprise cédée doit aussi être une PME au sens européen, selon la CCI Paris Île-de-France.
L’article 238 quindecies vise la transmission d’une entreprise individuelle ou d’une branche complète d’activité, à titre onéreux ou gratuit. Entre 500 000 € et 1 000 000 €, la fraction exonérée est égale à (1 000 000 € moins la valeur transmise) divisé par 500 000 €. Le cédant ne doit ni diriger l’entreprise qui reprend, ni en détenir plus de 50 %, et l’immobilier reste imposé selon le droit commun.
Peut-on cumuler ces exonérations ?
Oui, avec une exception. Le BOFiP admet le cumul de l’article 151 septies A avec les articles 151 septies, 151 septies B et 238 quindecies, en appliquant d’abord l’abattement pour durée de détention de l’article 151 septies B, puis l’article 151 septies A. En revanche, l’article 238 quindecies, dans son VIII, exclut le cumul avec l’article 151 septies : entre ces deux-là, il faut choisir.
Le cumul le plus utile associe les articles 151 septies A et 238 quindecies : le premier supprime l’impôt sur le revenu sans plafond de prix, le second, selon le même BOFiP, exonère aussi les prélèvements sociaux sur la plus-value qu’il couvre.
Exemple chiffré : deux cessions au départ à la retraite
Prenons, à titre d’exemple, une consultante en entreprise individuelle, installée depuis douze ans, qui cède toute son activité à un repreneur indépendant d’elle. Sa clientèle, qu’elle a créée, a une valeur nette comptable nulle ; elle liquide sa retraite six mois après la cession, avec 105 000 € de recettes moyennes. Ces montants sont des hypothèses, et seul l’impôt sur le revenu à 12,8 % est chiffré.
Première hypothèse : prix de 80 000 €.
| Option | Plus-value imposable à l’impôt sur le revenu | Impôt sur le revenu (12,8 %) | Prélèvements sociaux |
|---|---|---|---|
| Aucun dispositif | 80 000 € | 10 240 € | Dus sur 80 000 € |
| Article 151 septies seul (fraction exonérée : 21 000 / 36 000, soit 58,33 %) | 33 333 € | 4 267 € | À examiner sur la fraction imposable |
| Article 151 septies A seul | 0 € | 0 € | Dus sur 80 000 € |
| Article 238 quindecies (80 000 € inférieur à 500 000 €) | 0 € | 0 € | Exonérés |
Seconde hypothèse : prix de 700 000 €, pour une activité de conseil plus importante. L’article 238 quindecies n’exonère plus que 60 % de la plus-value, soit (1 000 000 € moins 700 000 €) divisé par 500 000 €.
| Option | Plus-value exonérée | Impôt sur le revenu (12,8 %) | Prélèvements sociaux |
|---|---|---|---|
| Article 238 quindecies seul | 420 000 € | 35 840 € sur 280 000 € | Dus sur 280 000 € |
| Article 151 septies A seul | Totalité pour l’impôt | 0 € | Dus sur 700 000 € |
| Cumul 151 septies A et 238 quindecies | Totalité pour l’impôt, 420 000 € pour les prélèvements | 0 € | Dus sur 280 000 € |
À 80 000 €, l’article 238 quindecies suffit. À 700 000 €, seul le cumul des articles 151 septies A et 238 quindecies supprime l’impôt tout en réduisant les prélèvements sociaux, si les conditions des deux textes sont remplies.
Quels sont les pièges de calendrier ?
Les cinq ans d’activité. Pour l’article 151 septies A, ils s’apprécient à la date de la cession : signer quelques semaines trop tôt fait perdre l’exonération.
La fenêtre de deux ans. La cessation de toute fonction dans l’entreprise cédée et la liquidation de la retraite doivent intervenir dans les 24 mois qui précèdent ou qui suivent la cession. Hors de cette fenêtre, l’exonération tombe, y compris après coup. La date de liquidation se prépare donc avec vos droits à la retraite, que l’article sur le salaire minimum pour valider sa retraite aide à vérifier.
La période de référence des recettes. Pour l’article 151 septies, ce sont les recettes des deux années civiles précédant la clôture de l’exercice de cession qui comptent. Une forte activité avant le départ peut faire franchir le seuil.
Le choix du repreneur. Vendre à une société que vous contrôlez exclut les articles 151 septies A et 238 quindecies.
Le local et les immeubles. Un local professionnel inscrit à l’actif relève des règles des plus-values immobilières, hors du champ des articles 151 septies A et 238 quindecies. L’abattement pour durée de détention de l’article 151 septies B peut s’y appliquer.
Et si l’activité est exercée en société à l’IS ?
Un coach ou un consultant en SASU ou en EURL à l’impôt sur les sociétés cède ses titres de société. L’article 150-0 D ter prévoit alors un abattement fixe de 500 000 € sur la plus-value du dirigeant qui part à la retraite, pour les cessions réalisées jusqu’au 31 décembre 2031 (loi de finances pour 2025). Selon Bpifrance Création, le dirigeant doit détenir au moins 25 % des droits, avoir exercé une fonction de direction pendant les cinq ans précédant la cession, céder l’intégralité de ses titres ou plus de 50 % des droits de vote, puis cesser ses fonctions et faire valoir ses droits à la retraite dans les deux ans. Les prélèvements sociaux de 18,6 % restent dus sur toute la plus-value.
Lorsque les titres sont détenus par une holding, c’est elle qui cède, et cet abattement, prévu pour les plus-values réalisées par le dirigeant lui-même, ne joue pas à son niveau ; l’article sur le régime mère-fille présente la fiscalité de la holding. Le choix de la forme juridique, décrit dans le comparatif EURL ou SASU, pèse donc aussi sur la sortie.
FAQ
Quelle plus-value est exonérée lors d’un départ à la retraite ?
L’article 151 septies A exonère d’impôt sur le revenu l’ensemble des plus-values professionnelles de la cession, hors immobilier, si l’activité a au moins cinq ans et si la retraite est liquidée dans les deux ans avant ou après la cession. Les prélèvements sociaux restent dus.
Quel est le délai pour partir à la retraite après la cession ?
Vingt-quatre mois, avant ou après la date de cession, pour cesser toute fonction dans l’entreprise cédée et faire valoir ses droits à la retraite. Au-delà, l’exonération est remise en cause.
Peut-on cumuler les articles 151 septies A et 238 quindecies ?
Oui. Le BOFiP admet ce cumul : l’article 151 septies A exonère l’impôt sur le revenu et l’article 238 quindecies exonère les prélèvements sociaux sur la part qu’il couvre, totalement jusqu’à 500 000 € de valeur transmise, partiellement jusqu’à 1 000 000 €.
Quels seuils pour l’exonération des petites entreprises ?
Pour une activité de prestations de services ou un BNC, l’article 151 septies exonère totalement la plus-value si les recettes annuelles moyennes ne dépassent pas 90 000 €, partiellement entre 90 000 € et 126 000 €, après cinq ans d’activité.
Un dirigeant de SASU peut-il bénéficier d’une exonération au départ à la retraite ?
Il bénéficie d’un abattement fixe de 500 000 € sur la plus-value de cession de ses titres (article 150-0 D ter), jusqu’au 31 décembre 2031 et sous conditions. Les prélèvements sociaux restent dus.
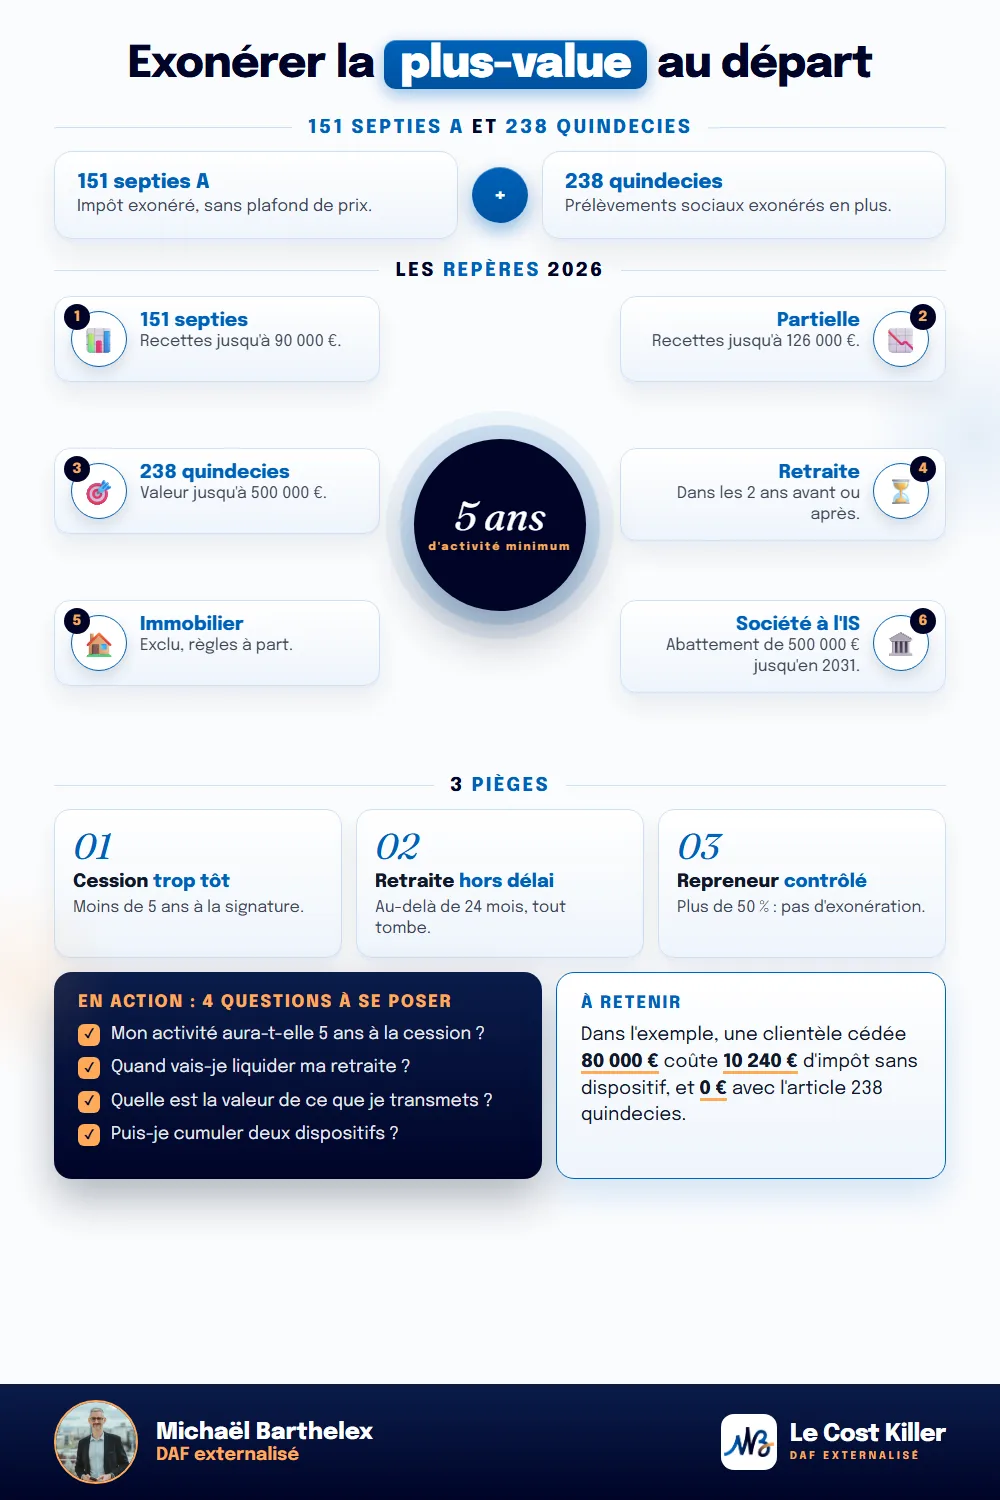
L’essentiel en une image
En résumé
Au départ à la retraite, trois dispositifs peuvent exonérer la plus-value de cession d’une entreprise individuelle : l’article 151 septies selon les recettes, l’article 151 septies A selon le départ à la retraite, l’article 238 quindecies selon la valeur transmise. Le cumul des deux derniers permet d’exonérer l’impôt sur le revenu et tout ou partie des prélèvements sociaux. La condition la plus fragile reste le calendrier : cinq ans d’activité à la date de cession, et retraite liquidée dans les deux ans qui l’entourent.
Sources officielles
- impots.gouv.fr, « Je cède mon entreprise individuelle pour partir à la retraite : la plus-value réalisée est-elle imposable ? » (article 151 septies A : cinq ans d'activité à la date de cession, cessation des fonctions et retraite dans les deux ans avant ou après, 50 % du cessionnaire, immobilier exclu, prélèvements sociaux dus) : https://www.impots.gouv.fr/professionnel/questions/je-cede-mon-entreprise-individuelle-pour-partir-en-retraite-devrai-je-payer
- entreprises.cci-paris-idf.fr, « Exonération de plus-values lors du départ à la retraite de l'exploitant », mis à jour le 25/06/2026 (recoupement des conditions, PME au sens européen, cumul avec 238 quindecies et 151 septies B) : https://www.entreprises.cci-paris-idf.fr/fiches-pratiques/exoneration-de-plus-values-lors-du-depart-la-retraite-de-lexploitant
- lecoindesentrepreneurs.fr, « L'exonération pour départ à la retraite (art. 151 septies A) » (délai de 24 mois, remise en cause de l'exonération hors délai) : https://www.lecoindesentrepreneurs.fr/lexoneration-pour-depart-a-la-retraite/
- bofip.impots.gouv.fr, BOI-BIC-PVMV-40-20-20-50, 11/05/2022 (cumul de l'article 151 septies A avec les articles 151 septies, 151 septies B et 238 quindecies, ordre d'application, article 151 septies A sans incidence sur les prélèvements sociaux, exonération de prélèvements sociaux ouverte par l'article 238 quindecies) : https://bofip.impots.gouv.fr/bofip/6223-PGP.html
- legifiscal.fr, « Exonération article 151 septies A et prélèvements sociaux » (CE, 12/10/2018 : plus-values exonérées au titre de l'article 151 septies A soumises à la CSG) : https://www.legifiscal.fr/jurisprudences-fiscales/363-exoneration-article-151-septies-prelevements-sociaux.html
- impots.gouv.fr, « Comment bénéficier de l'exonération des plus-values réservée aux petites entreprises en cas de cession ? » (article 151 septies : 90 000 € et 126 000 €, cinq ans, moyenne des recettes des deux années civiles précédentes, terrains à bâtir exclus) : https://www.impots.gouv.fr/professionnel/questions/comment-beneficier-de-lexoneration-des-plus-values-reservees-aux-petites
- entreprendre.service-public.gouv.fr, « Conséquences fiscales de la cessation d'activité d'un entrepreneur individuel », vérifié le 21/02/2026 (recoupement des seuils 90 000 € et 126 000 €, moyenne des deux derniers exercices clos) : https://entreprendre.service-public.gouv.fr/vosdroits/F38564
- legalstart.fr, « Exonération des plus-values professionnelles » (formule de l'exonération partielle : (126 000 € moins les recettes) / 36 000 €) : https://www.legalstart.fr/fiches-pratiques/fiscalite-entreprises/exoneration-plus-values-professionnelles/
- legifrance.gouv.fr, article 238 quindecies du CGI, version en vigueur depuis le 16/02/2025 (exonération totale jusqu'à 500 000 €, partielle jusqu'à 1 000 000 € selon le rapport (1 000 000 € moins la valeur) / 500 000 €, cinq ans, cessionnaire non contrôlé, immobilier exclu, VIII : option exclusive de l'article 151 septies) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045765453
- bofip.impots.gouv.fr, BOI-BNC-BASE-30-30-30-30 (application de l'article 238 quindecies aux BNC) : https://bofip.impots.gouv.fr/bofip/4613-PGP.html/identifiant=BOI-BNC-BASE-30-30-30-30-20240515
- bpifrance-creation.fr, « Cession d'entreprise : quel abattement fiscal en cas de départ à la retraite du dirigeant ? », juin 2026 (article 150-0 D ter : 500 000 €, cession au plus tard le 31/12/2031, 25 % des droits, direction pendant cinq ans, intégralité des titres ou plus de 50 %, retraite dans les deux ans, prélèvements sociaux de 18,6 % dus) : https://bpifrance-creation.fr/encyclopedie/fiscalite-lentreprise/fiscalite-transmissionreprise/cession-dentreprise-quel
- legifiscal.fr, « Abattement retraite cession PME : prorogation au 31 décembre 2031 » (article 70 II de la loi de finances pour 2025) : https://www.legifiscal.fr/actualites-fiscales/4038-abattement-retraite-cession-pme-prorogation-31-decembre-2031.html
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
