



La première année d’installation donne souvent l’impression que le libéral rapporte beaucoup, parce que les caisses et l’impôt prélèvent peu pendant cette période. Cet article détaille le calendrier des 24 premiers mois, la règle de provision qui en découle et l’ordre dans lequel remplir vos enveloppes pour aborder la deuxième année sereinement.
Pourquoi la première année trompe-t-elle ?
Pendant les deux premières années d’activité, l’URSSAF et la CARPIMKO calculent vos cotisations à titre provisoire sur une base forfaitaire, faute de connaître votre revenu réel. L’impôt sur le revenu, lui, n’est prélevé qu’après votre première déclaration, sauf si vous créez un acompte. Le solde bancaire de l’année 1 surestime donc ce qui vous appartient réellement.
Selon service-public.fr, pour un début d’activité en 2026, la base forfaitaire est de 19 % du PASS, soit 9 131 €, pour les allocations familiales, la retraite et l’invalidité-décès, et de 40 % du PASS, soit 19 224 €, pour la maladie et les indemnités journalières. Une infirmière en tournée pleine dégage rapidement une assiette bien supérieure. L’écart entre ce qui est appelé et ce qui est dû s’accumule mois après mois, puis se régularise l’année suivante.
| Ce qui est prélevé en année 1 | Base de calcul | Ce qui se passe ensuite |
|---|---|---|
| Cotisations URSSAF et CARPIMKO | Base forfaitaire : 9 131 € ou 19 224 € en 2026 selon la cotisation | Régularisation sur le revenu réel après la déclaration de l’année suivante |
| Impôt sur le revenu | Aucun prélèvement automatique la première année, sauf acompte créé par vous | Solde réclamé l’été suivant, puis acomptes calculés sur ce revenu |
| CFE | Exonération l’année de création | Base réduite de moitié l’année suivante, puis imposition pleine |
Le calendrier des 24 premiers mois
Prenons une installation au 1er janvier 2026, au régime de la déclaration contrôlée. Les dates qui suivent reprennent les règles publiées par l’URSSAF, service-public.fr et impots.gouv.fr ; votre calendrier exact dépend de votre date d’installation.
| Période | Ce qui arrive | Effet sur votre trésorerie |
|---|---|---|
| Janvier à décembre 2026 | Cotisations provisionnelles sur base forfaitaire, pas d’impôt prélevé sans acompte, pas de CFE | Le compte se remplit plus vite que la réalité ne le permet |
| Avant le 31 décembre 2026 | Déclaration initiale de CFE (formulaire 1447-C) | Aucune sortie, mais une démarche à ne pas oublier |
| Printemps 2027 | Déclaration des revenus 2026 (2035 et déclaration de revenus du foyer) | L’URSSAF, la CARPIMKO et l’administration fiscale connaissent enfin votre revenu réel |
| Été et automne 2027 | Régularisation des cotisations 2026 et recalcul des cotisations provisionnelles 2027 sur le revenu 2026 | Des prélèvements plus élevés jusqu’en décembre |
| Septembre à décembre 2027 | Solde de l’impôt 2026, étalé en quatre prélèvements s’il dépasse 300 €, et premiers acomptes sur vos revenus 2027 | Deux impôts se superposent sur la même période |
| Décembre 2027 | Première CFE, sur une base réduite de moitié | Un avis de plus en fin d’année |
Le moment délicat se situe donc à l’automne de la deuxième année. Les rappels de 2026 et les prélèvements ajustés de 2027 arrivent ensemble, au moment où l’impôt commence lui aussi à être prélevé. Une consœur qui a dépensé l’excédent de l’année 1 se retrouve à payer deux années de cotisations et deux années d’impôt sur quelques mois. Le mécanisme des cotisations est détaillé dans l’article sur les cotisations URSSAF et CARPIMKO d’une infirmière libérale.
Exemple chiffré : ce qu’il fallait provisionner en 2026
Prenons, à titre d’exemple, une infirmière conventionnée installée en janvier 2026, dont toutes les recettes viennent d’actes conventionnés. Elle encaisse 72 000 € sur l’année et supporte 22 000 € de charges professionnelles (voiture, cabinet, assurances, logiciel, téléphone). Son revenu brut social est de 50 000 € ; après l’abattement de 26 %, son assiette sociale est de 37 000 €. Le calcul qui suit reprend les taux 2026 de l’URSSAF et de la CARPIMKO, de façon simplifiée.
| Poste | Calcul 2026 | Montant définitif |
|---|---|---|
| CSG-CRDS | 9,70 % × 37 000 € | 3 589 € |
| Indemnités journalières | 0,30 % × 37 000 € | 111 € |
| Maladie (reste à charge sur revenus conventionnés) | 0,10 % au plus × 37 000 € | 37 € |
| CURPS et formation professionnelle | 37 € + 120 € | 157 € |
| Sous-total URSSAF | 3 894 € | |
| Retraite de base | 8,73 % + 1,87 % × 37 000 € | 3 922 € |
| Retraite complémentaire | 8,70 % × 37 000 € | 3 219 € |
| ASV (part à votre charge) | 224 € + 0,16 % × 37 000 € | 283 € |
| Invalidité-décès | Forfait | 1 022 € |
| Sous-total CARPIMKO | 8 446 € | |
| Total des cotisations dues au titre de 2026 | 12 340 € |
Pendant 2026, les caisses n’ont appelé que des cotisations calculées sur une base forfaitaire : 9 131 € pour la retraite, soit une base environ quatre fois plus faible que l’assiette réelle de 37 000 €. L’essentiel de l’écart sera réclamé en 2027, en plus des cotisations provisionnelles de 2027 recalculées sur ce même revenu.
À ces cotisations s’ajoute l’impôt sur le revenu, qui dépend de votre foyer fiscal (parts, revenus du conjoint, autres revenus). Retenons, comme simple hypothèse, 3 000 € d’impôt dus au titre de 2026 ; votre montant réel se simule sur impots.gouv.fr.
| Enveloppe | Montant annuel dans l’exemple | Par mois | Part des recettes |
|---|---|---|---|
| Cotisations URSSAF et CARPIMKO | 12 340 € | 1 028 € | 17,1 % |
| Impôt sur le revenu (hypothèse) | 3 000 € | 250 € | 4,2 % |
| Total à provisionner | 15 340 € | 1 278 € | 21,3 % |
Dans cet exemple, mettre de côté environ 21 % de chaque encaissement, sur des comptes séparés, suffisait à couvrir la régularisation de 2027. Les charges professionnelles, elles, se paient au fil de l’eau et n’entrent pas dans ce calcul. Le pourcentage change avec vos frais, votre part d’activité conventionnée et votre foyer : c’est votre propre taux qu’il faut calculer, à partir de vos chiffres.
La règle de provision, étape par étape
La méthode la plus sûre consiste à provisionner sur ce que vous encaissez réellement, chaque mois, avec un taux tiré de votre situation plutôt qu’une règle entendue entre consœurs. La fameuse règle des 50 % mélange frais professionnels, cotisations et impôt : elle peut être trop large une année et trop courte la suivante.
- Estimez votre revenu de l’année à partir de vos premiers mois de tournée : recettes encaissées moins charges professionnelles.
- Calculez l’assiette sociale en retirant 26 % à ce revenu, puis appliquez les taux URSSAF et CARPIMKO de l’année.
- Divisez le total par vos recettes pour obtenir un pourcentage, et appliquez-le à chaque virement de la CPAM et des patients.
- Ajoutez un pourcentage pour l’impôt, calculé avec le simulateur d’impots.gouv.fr sur votre foyer.
- Recalez le taux chaque trimestre, car une première année s’accélère souvent en cours de route.
Pour poser ces hypothèses sur douze mois et voir arriver les échéances, un prévisionnel financier même simple suffit. Si vous hésitez encore sur votre régime fiscal, l’article micro-BNC ou réel pour une infirmière libérale compare les deux options.
Dans quel ordre remplir vos enveloppes ?
L’ordre compte autant que les montants, parce qu’il détermine ce qui reste disponible le jour où un prélèvement inattendu arrive.
| Ordre | Enveloppe | Rôle |
|---|---|---|
| 1 | Compte professionnel courant | Payer les charges du mois : carburant, loyer du cabinet, assurances, logiciel |
| 2 | Provision cotisations | Accueillir chaque mois le pourcentage calculé pour l’URSSAF et la CARPIMKO |
| 3 | Provision impôt | Accueillir le pourcentage calculé pour l’impôt sur le revenu |
| 4 | Réserve de sécurité | Couvrir un arrêt, une panne de voiture ou un mois creux |
| 5 | Épargne et placements | Recevoir seulement ce qui reste une fois les quatre premières servies |
Les provisions passent avant la réserve de sécurité, parce qu’elles correspondent à des sommes déjà dues. La réserve, elle, protège de l’imprévu ; son montant dépend de vos charges fixes et de votre couverture prévoyance. Ce n’est qu’ensuite que l’excédent peut être placé, selon les options présentées dans l’article sur le placement de la trésorerie.
Deux démarches qui allègent la deuxième année
Deux outils officiels permettent de rapprocher les prélèvements de la réalité, dès la première année.
- Déclarer un revenu estimé à l’URSSAF. L’URSSAF indique qu’en début d’activité, si le forfait ne correspond pas à votre situation, vous pouvez communiquer depuis votre espace en ligne le revenu que vous pensez percevoir, afin d’éviter une régularisation trop importante. Elle précise qu’aucune pénalité n’est appliquée en cas d’écart entre ce revenu estimé et le revenu réel déclaré.
- Créer un acompte d’impôt. Impots.gouv.fr recommande aux indépendants qui débutent de créer un acompte depuis le service « Gérer mon prélèvement à la source », afin d’anticiper le paiement de l’impôt et d’éviter un solde trop important l’été suivant.
Ces deux démarches laissent le montant dû inchangé ; elles étalent le paiement sur l’année où le revenu est perçu, ce qui évite l’effet de cumul de l’automne suivant. Pour une vue d’ensemble de ce que devient le chiffre d’affaires une fois tout payé, l’article sur le revenu d’une infirmière libérale détaille le passage du CA au net.
FAQ
Combien mettre de côté la première année en tant qu’infirmière libérale ?
Le montant dépend de vos frais, de votre part d’activité conventionnée et de votre foyer fiscal. Dans l’exemple étudié (72 000 € de recettes, 22 000 € de charges), environ 21 % des recettes couvraient les cotisations définitives et l’impôt. Calculez votre propre taux et recalez-le chaque trimestre.
Pourquoi les cotisations augmentent-elles en deuxième année ?
Parce que les cotisations des deux premières années sont d’abord calculées sur une base forfaitaire (9 131 € ou 19 224 € en 2026 selon la cotisation). Une fois le revenu réel déclaré, l’année 1 est régularisée et les cotisations provisionnelles de l’année en cours sont recalculées.
Dois-je payer l’impôt sur le revenu dès la première année ?
Sans démarche de votre part, aucun acompte n’est prélevé la première année, et l’impôt est réclamé l’année suivante. Vous pouvez créer un acompte dès le début de l’activité depuis le service « Gérer mon prélèvement à la source » sur impots.gouv.fr.
Une infirmière libérale paie-t-elle la CFE la première année ?
Non. Selon service-public.fr, une entreprise est exonérée de CFE l’année de sa création et bénéficie d’une réduction de sa base l’année suivante, de moitié selon le BOFiP. La déclaration initiale se dépose avant le 31 décembre de l’année de création.
Déclarer un revenu estimé à l’URSSAF est-il risqué ?
L’URSSAF indique qu’aucune pénalité n’est appliquée en cas d’écart entre le revenu estimé et le revenu réel déclaré. Vos cotisations restent régularisées sur le revenu réel ; l’estimation sert à étaler le paiement.
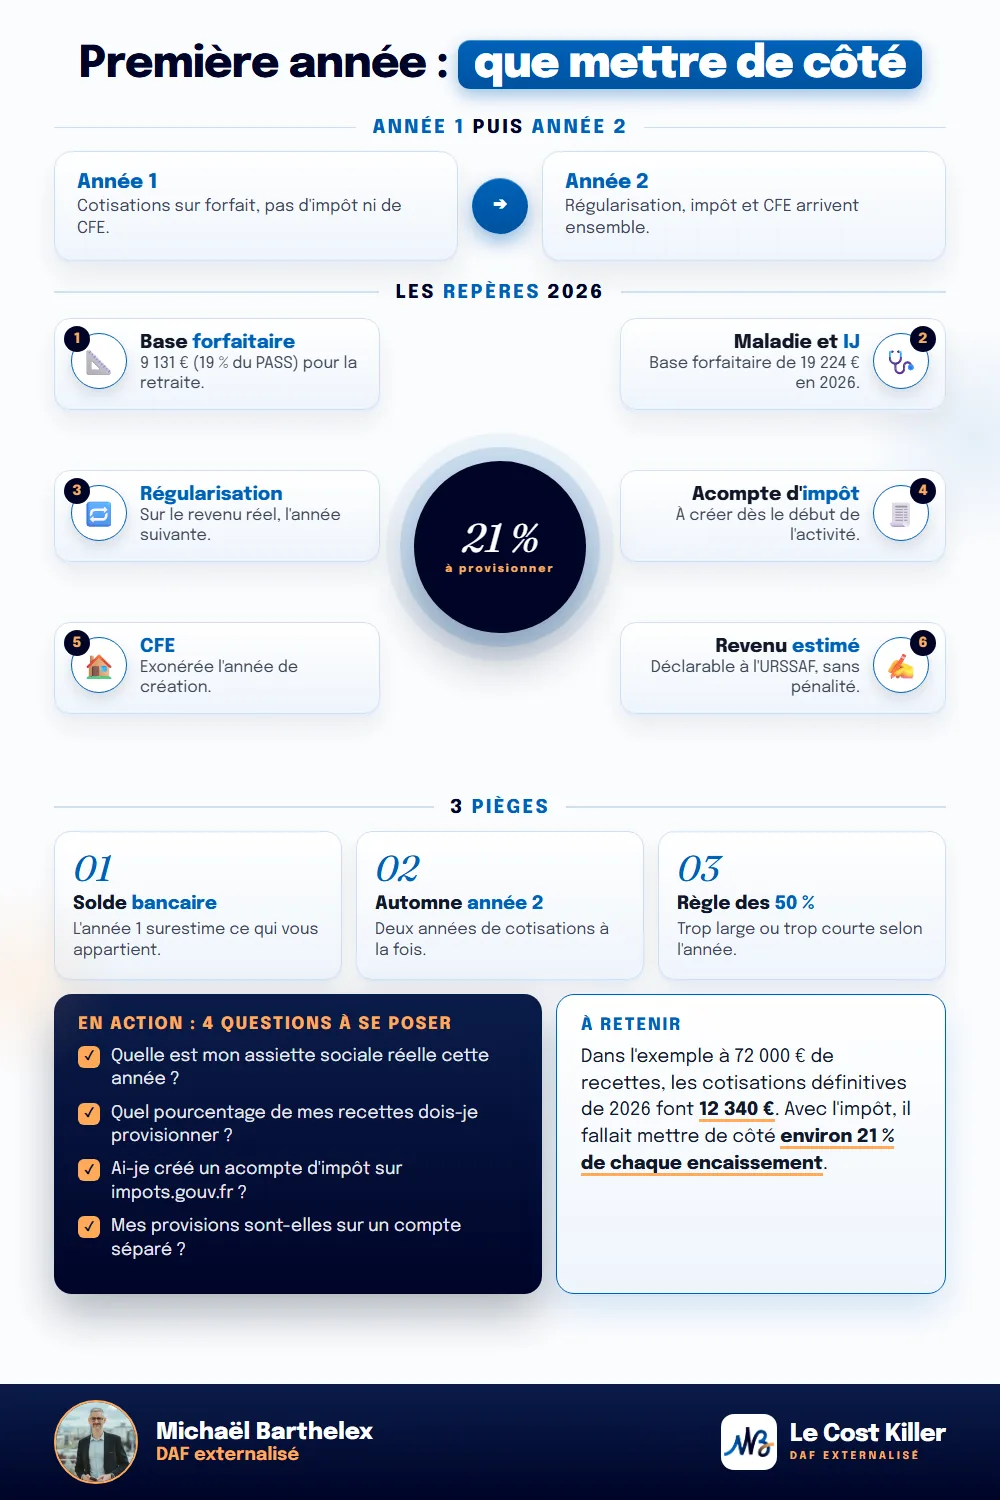
L’essentiel en une image
En résumé
La première année d’une infirmière libérale est prélevée sur des bases forfaitaires, et l’impôt n’arrive qu’après la première déclaration. La facture réelle se présente à l’automne de la deuxième année, quand la régularisation, les cotisations recalculées, le solde d’impôt, les premiers acomptes et la première CFE se cumulent. Provisionner chaque mois un pourcentage calculé sur vos propres chiffres, dans des enveloppes séparées et dans le bon ordre, permet d’aborder cette période sans découvert.
Sources officielles
- entreprendre.service-public.gouv.fr, « Praticiens et auxiliaires médicaux conventionnés (PamC) : affiliation et régime social », mis à jour le 17/06/2026 (base forfaitaire des deux premières années : 19 % du PASS soit 9 131 € pour allocations familiales, retraite et invalidité-décès, 40 % du PASS soit 19 224 € pour maladie et IJ, régularisation sur les revenus réels déclarés l'année suivante) : https://entreprendre.service-public.gouv.fr/vosdroits/F39739
- open.lefebvre-dalloz.fr, « Barème 2026 : non-salariés, cotisations sociales en début d'activité » (recoupement de la base de 19 % du PASS et des 9 131 € en 2026) : https://open.lefebvre-dalloz.fr/baremes-taux/droit-social/salaries-cotisations-sociales-activite_social-non-salaries-cotisations-sociales-en-debut-dactivite
- urssaf.fr, « Les cotisations d'un auxiliaire médical », questions fréquentes (revenu estimé en début d'activité pour éviter une régularisation trop importante, aucune pénalité en cas d'écart ; 0,10 % de cotisation maladie à charge) : https://www.urssaf.fr/accueil/independant/praticien-auxiliaire-medical/cotisations-auxiliaire-medical.html
- urssaf.fr, « Taux de cotisations – Praticien ou auxiliaire médical », mis à jour le 20/03/2026 (CSG-CRDS 9,70 %, IJ 0,30 %, CURPS 0,10 %, CFP 120 €, allocations familiales à 0 % sous 52 866 €) : https://www.urssaf.fr/accueil/outils-documentation/taux-baremes/taux-cotisations-pam.html
- carpimko.com, bulletin spécial « 2026 : évolution de l'assiette des cotisations sociales et retraites », avril 2026 (retraite de base 8,73 % et 1,87 %, complémentaire 8,70 %, ASV 224 € + 0,16 %, invalidité-décès 1 022 €, abattement de 26 %) : https://www.carpimko.com/Portals/0/BulletinSpecialAssietteSocialeAvril2026.pdf
- impots.gouv.fr, « Je débute une activité professionnelle » (créer un acompte via « Gérer mon prélèvement à la source » pour éviter un solde trop important l'été suivant) : https://www.impots.gouv.fr/particulier/je-debute-une-activite-professionnelle
- bofip.impots.gouv.fr, BOI-IR-PAS-20-30-30 (acompte spontané en début d'activité sur estimation du bénéfice) : https://bofip.impots.gouv.fr/bofip/11264-PGP.html/identifiant=BOI-IR-PAS-20-30-30-20180515
- impots.gouv.fr, « J'ai reçu mon avis d'impôt et constate une somme à payer » (solde supérieur à 300 € prélevé en quatre fois de septembre à décembre) : https://www.impots.gouv.fr/particulier/questions/jai-recu-mon-avis-dimpot-et-constate-une-somme-payer-quand-et-comment-devrais
- bpifrance-creation.fr, « Impôt sur le revenu : prélèvement du solde » (recoupement de l'étalement du solde en quatre prélèvements) : https://bpifrance-creation.fr/entrepreneur/actualites/impot-revenu-prelevement-du-solde
- entreprendre.service-public.gouv.fr, « Cotisation foncière des entreprises (CFE) », vérifié le 02/04/2026 (exonération l'année de création, réduction de base l'année suivante, déclaration 1447-C avant le 31 décembre) : https://entreprendre.service-public.gouv.fr/vosdroits/F23547
- bofip.impots.gouv.fr, BOI-IF-CFE-20-50-10 (réduction de moitié de la base de CFE au titre de la première année d'imposition, article 1478 du CGI) : https://bofip.impots.gouv.fr/bofip/1291-PGP.html/identifiant%3DBOI-IF-CFE-20-50-10-20120912
- Verbatims de terrain (règle des 50 %) : forum Infirmiers.com, section Libéral, fil « Calcul de frais professionnels ».
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalisé. Les dispositifs et montants évoqués s’appliquent sous conditions et doivent être étudiés au cas par cas, idéalement avec un professionnel du chiffre et du droit.
