



Entre le chiffre d’affaires affiché par la télétransmission et ce qui arrive réellement sur votre compte personnel, trois étages de prélèvements s’intercalent. Cet article les descend un par un, avec les taux 2026 et quatre profils chiffrés, pour que vous puissiez refaire le calcul sur vos propres chiffres.
Combien gagne une infirmière libérale ?
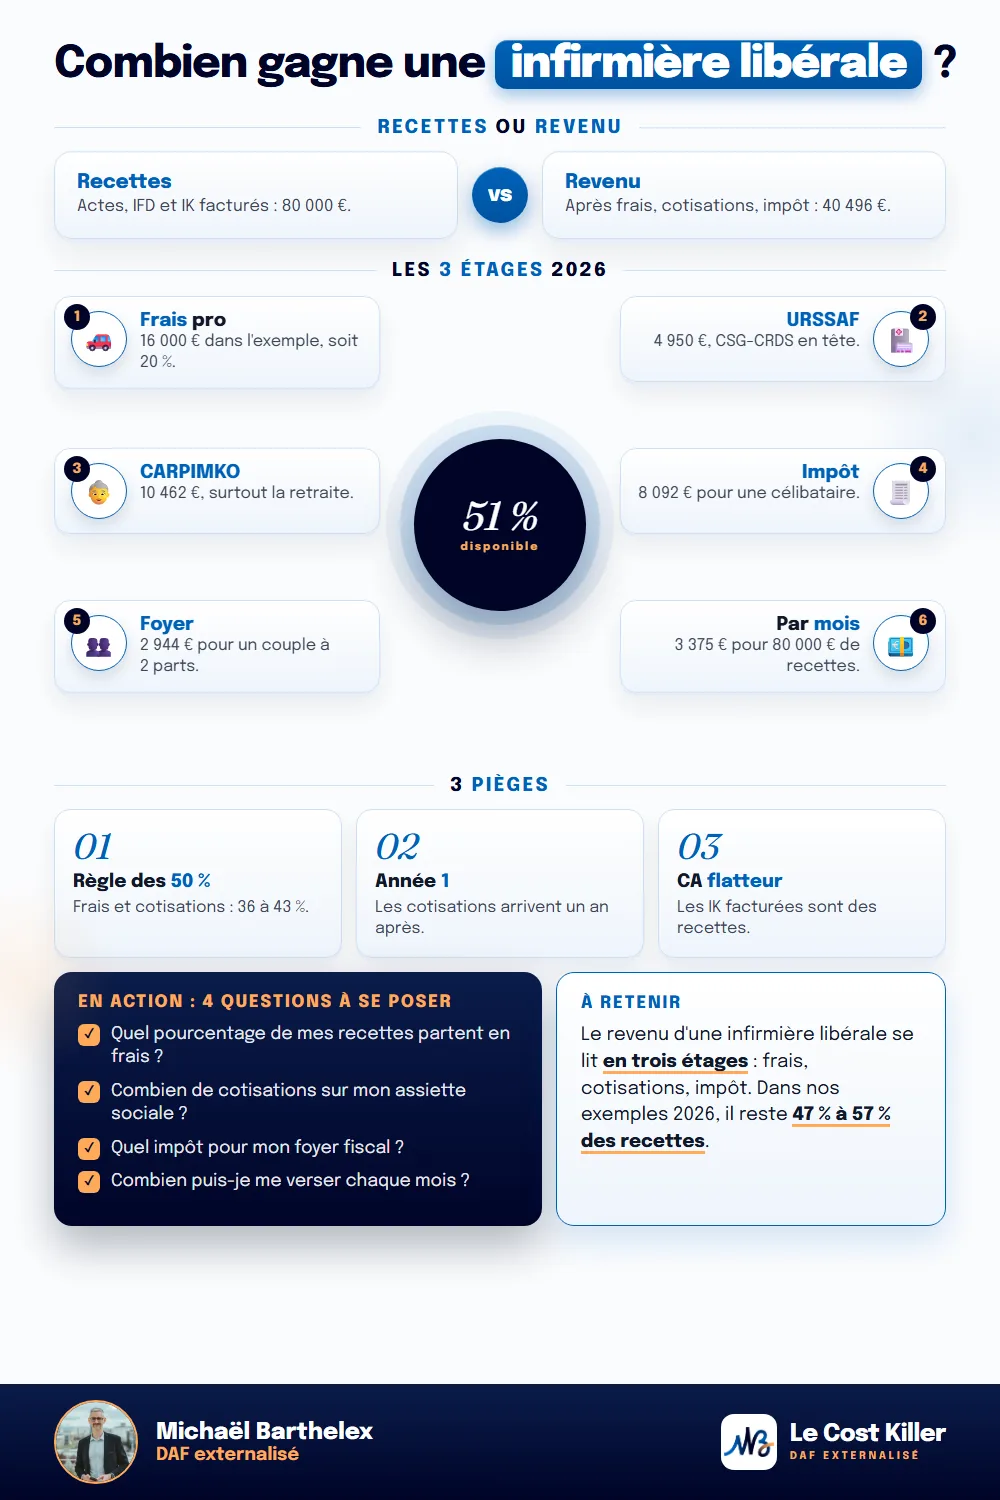
Une infirmière libérale ne perçoit pas de salaire : son revenu est ce qui reste de ses recettes après ses frais professionnels, ses cotisations URSSAF et CARPIMKO, puis l’impôt sur le revenu. Dans nos quatre exemples 2026, il reste entre 47 % et 57 % des recettes, soit 2 790 € à 3 889 € par mois pour 60 000 € à 100 000 € de recettes.
Pourquoi les chiffres qui circulent se contredisent
Sur Reddit, une infirmière résumait en juillet 2026 ce qu’elle lisait sur le sujet : « J’entends tout et son contraire ». Les montants cités entre consœurs vont du simple au triple, souvent parce qu’ils ne mesurent pas la même chose.
- Le chiffre d’affaires et le revenu se confondent. 6 000 € encaissés dans le mois ne sont pas 6 000 € gagnés.
- Les frais varient fortement d’une tournée à l’autre : une tournée rurale de 25 000 km et un cabinet de ville n’ont pas la même structure.
- Le foyer fiscal change l’impôt : à revenu professionnel égal, une infirmière célibataire et une infirmière mariée dont le conjoint ne travaille pas ne paient pas le même impôt.
- Les premières années trompent : les cotisations sont d’abord calculées sur des bases forfaitaires, puis régularisées, ce qui gonfle artificiellement le revenu de la première année.
Étage 1 : des recettes au revenu brut
Vos recettes regroupent tout ce que vous encaissez au titre de votre activité : les actes (AMI, AIS, BSI), les majorations, l’indemnité forfaitaire de déplacement et les indemnités kilométriques facturées à l’Assurance maladie. Ces IK sont bien des recettes, comme le rappelle l’article sur les indemnités kilométriques ; le coût de vos kilomètres, lui, se déduit à part.
Au régime réel, vous retirez ensuite vos frais professionnels pour obtenir le revenu brut :
| Poste de frais | Ce qu’il recouvre |
|---|---|
| Voiture | Barème kilométrique ou frais réels, premier poste d’une activité à domicile |
| Cabinet | Loyer ou quote-part de SCM, charges |
| Assurances | Responsabilité civile professionnelle, assurance du cabinet |
| Outils | Logiciel de facturation, lecteur de carte Vitale, téléphone, internet |
| Matériel | Consommables et petit matériel non remboursés |
| Tenue | Comptabilité, cotisation ordinale, frais bancaires, formation |
Si vous êtes au micro-BNC, cet étage est remplacé par un forfait de 34 % qui doit aussi couvrir vos cotisations ; l’article micro-BNC ou réel montre à partir de quel niveau de frais ce forfait vous désavantage.
Étage 2 : les cotisations URSSAF et CARPIMKO
Depuis 2026, les cotisations d’une infirmière au réel se calculent sur l’assiette sociale : le revenu brut (recettes moins frais) diminué d’un abattement de 26 %. L’Assurance maladie prend en charge l’essentiel de la cotisation maladie sur les revenus conventionnés et les deux tiers de l’ASV, si bien que la CSG-CRDS et la retraite forment l’essentiel de la facture.
Voici le détail pour une infirmière conventionnée à 80 000 € de recettes et 16 000 € de frais, soit 64 000 € de revenu brut et 47 360 € d’assiette sociale, avec les taux 2026 détaillés dans l’article sur les cotisations d’une infirmière libérale :
| Cotisation | Calcul 2026 | Montant annuel |
|---|---|---|
| Maladie (reste à charge sur revenus conventionnés) | 0,10 % de l’assiette | 47 € |
| Indemnités journalières | 0,30 % | 142 € |
| Allocations familiales | Assiette sous 52 866 € | 0 € |
| CSG-CRDS | 9,70 % | 4 594 € |
| CURPS et formation professionnelle | 0,10 % + 120 € | 167 € |
| Sous-total URSSAF | 4 950 € | |
| Retraite de base | 8,73 % jusqu’à 48 060 € + 1,87 % | 5 020 € |
| Retraite complémentaire | 8,70 % | 4 120 € |
| ASV (part à votre charge) | 224 € + 0,16 % | 300 € |
| Invalidité-décès | Forfait | 1 022 € |
| Sous-total CARPIMKO | 10 462 € | |
| Total | 15 412 €, soit 19,3 % des recettes |
Ce montant correspond à une année de croisière. Les deux premières années, les appels de cotisations suivent un autre rythme, avec une régularisation qui arrive un an après les revenus : c’est ce décalage qui fait croire à un revenu confortable la première année.
Étage 3 : l’impôt sur le revenu
Le bénéfice imposable part du revenu brut, dont on retire les cotisations sociales obligatoires. Une fraction de la CSG et la CRDS, soit 2,9 % de l’assiette, ne se déduisent pas et sont réintégrées. Dans l’exemple, le bénéfice imposable s’établit à 49 961 €.
L’impôt dépend ensuite de votre foyer, avec le barème 2026 applicable aux revenus 2025 :
| Tranche de revenu par part | Taux |
|---|---|
| Jusqu’à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Pour une infirmière célibataire sans enfant, l’impôt de l’exemple atteint 8 092 €. Pour un couple marié ou pacsé dont le conjoint n’a pas de revenu, il tombe à 2 944 € avant décote éventuelle. Le prélèvement à la source prend la forme d’acomptes mensuels ou trimestriels calculés sur vos derniers revenus déclarés : il faut donc les provisionner comme les cotisations.
L’exemple complet : 80 000 € de recettes
Exemple d’une infirmière conventionnée au régime réel, célibataire, en année de croisière :
| Étape | Montant annuel | Par mois |
|---|---|---|
| Recettes | 80 000 € | 6 667 € |
| Frais professionnels | − 16 000 € | − 1 333 € |
| Revenu brut | 64 000 € | 5 333 € |
| Cotisations URSSAF et CARPIMKO | − 15 412 € | − 1 284 € |
| Revenu après cotisations | 48 588 € | 4 049 € |
| Impôt sur le revenu | − 8 092 € | − 674 € |
| Revenu disponible | 40 496 € | 3 375 € |
Sur 100 € encaissés, 20 € couvrent les frais, 19 € les cotisations, 10 € l’impôt, et 51 € restent disponibles. Ce revenu disponible doit encore financer ce qu’un salarié reçoit sans y penser : les congés, qui sont des jours sans recettes, et une éventuelle prévoyance complémentaire.
Quatre profils, quatre revenus
Les frais sont des hypothèses d’exemple et l’impôt ne tient compte d’aucune réduction ni crédit d’impôt.
| Profil | Recettes | Frais | Cotisations | Impôt | Revenu disponible | Par mois | Part des recettes |
|---|---|---|---|---|---|---|---|
| A, célibataire | 60 000 € | 9 000 € (15 %) | 12 559 € | 4 964 € | 33 477 € | 2 790 € | 55,8 % |
| B, célibataire | 80 000 € | 16 000 € (20 %) | 15 412 € | 8 092 € | 40 496 € | 3 375 € | 50,6 % |
| C, couple, conjoint sans revenu | 80 000 € | 16 000 € (20 %) | 15 412 € | 2 944 € | 45 644 € | 3 804 € | 57,1 % |
| D, célibataire | 100 000 € | 25 000 € (25 %) | 17 492 € | 10 839 € | 46 669 € | 3 889 € | 46,7 % |
Trois enseignements. Les cotisations restent dans une fourchette assez stable, entre 17 % et 21 % des recettes. L’impôt est l’étage le plus variable, puisqu’il dépend du foyer autant que de l’activité. Et 20 000 € de recettes supplémentaires entre les profils B et D ne rapportent que 6 173 € de revenu disponible en plus, parce que les frais progressent avec la tournée et que chaque euro supplémentaire est taxé au taux marginal. Le principe est le même que celui décrit pour ce que gagne un coach après charges : le chiffre d’affaires en dit peu sur le revenu.
Et la règle des 50 % ?
Un fil du forum Infirmiers.com porte un titre qui résume tout : « 50 % de charges… mais 50 % de quoi ? ». Beaucoup d’infirmières mettent la moitié de leurs recettes de côté pour payer frais et cotisations, et considèrent le reste comme leur revenu avant impôt.
Dans nos exemples, frais et cotisations représentent entre 36 % et 43 % des recettes. Mettre 50 % de côté pour ces deux postes immobilise donc 7 à 14 points de recettes de trop, soit 5 600 à 11 200 € par an sur 80 000 €. Si l’on ajoute l’impôt, la ponction totale atteint 43 % à 53 % selon le profil : la règle devient alors tantôt trop prudente, tantôt trop juste. Aucun pourcentage unique ne convient à toutes, et le bon taux se calcule sur vos propres frais, votre foyer et votre année d’installation.
Ce qui fait réellement varier votre revenu
Quatre paramètres pèsent plus que le nombre de patients :
- Vos frais et leur justification. Un frais non justifié en contrôle peut être réintégré, avec des pénalités éventuelles. Le carnet de bord kilométrique en est l’exemple le plus connu.
- Votre régime fiscal. Au-delà d’environ 14 % de frais, le micro-BNC coûte plus cher que le réel dans nos simulations.
- Votre foyer fiscal, qui peut diviser l’impôt par deux ou trois à revenu égal.
- Votre part d’activité conventionnée. La prise en charge des cotisations par l’Assurance maladie ne porte que sur les revenus tirés des actes remboursables.
FAQ
Quel est le salaire net d’une infirmière libérale ?
Il n’y a pas de salaire : le revenu est le solde des recettes après frais, cotisations et impôt. Dans nos exemples 2026, il va de 2 790 € par mois pour 60 000 € de recettes à 3 889 € par mois pour 100 000 €, selon les frais et le foyer.
Quel chiffre d’affaires faut-il pour gagner 3 000 € net par mois ?
Avec 20 % de frais, au régime réel et pour une infirmière célibataire en année de croisière, il faut environ 70 000 € de recettes annuelles, qui donnent 3 015 € par mois après cotisations et impôt. Un foyer à deux parts atteint ce niveau avec moins de recettes.
Quelle part du chiffre d’affaires partent en cotisations ?
Entre 17 % et 21 % des recettes dans nos exemples 2026, URSSAF et CARPIMKO réunies, pour une infirmière conventionnée au réel. La CSG-CRDS et la retraite en forment l’essentiel.
Pourquoi mon revenu baisse-t-il la deuxième année ?
Parce que les cotisations des débuts sont calculées sur des bases forfaitaires, puis régularisées sur le revenu réel un an plus tard. La deuxième année cumule souvent la régularisation de la première et des acomptes réajustés.
Les IK facturées à la CPAM font-elles partie du chiffre d’affaires ?
Oui. Les indemnités kilométriques et l’indemnité forfaitaire de déplacement facturées à l’Assurance maladie sont des recettes. Le coût de vos kilomètres se déduit séparément, au barème ou aux frais réels, au régime réel.
L’essentiel en une image
En résumé
Une infirmière libérale gagne ce qui reste de ses recettes après trois étages : les frais professionnels, les cotisations URSSAF et CARPIMKO, et l’impôt sur le revenu. En 2026, les cotisations pèsent de façon assez stable autour de 17 % à 21 % des recettes, tandis que les frais et l’impôt font toute la différence entre deux infirmières au même chiffre d’affaires. Le pourcentage à mettre de côté se calcule à partir de vos propres chiffres.
Sources officielles
- urssaf.fr, « Taux de cotisations – Praticien ou auxiliaire médical », mis à jour le 20/03/2026 (maladie et prise en charge CPAM, IJ 0,30 %, allocations familiales à partir de 52 866 €, CSG-CRDS 9,70 %, CURPS 0,10 %, CFP 120 €) : https://www.urssaf.fr/accueil/outils-documentation/taux-baremes/taux-cotisations-pam.html
- urssaf.fr, « Réforme de l'assiette sociale et du barème des cotisations sociales » (revenu brut hors cotisations, abattu de 26 %) : https://www.urssaf.fr/accueil/independant/comprendre-payer-cotisations/reforme-cotisations-independants.html
- weblex.fr, « Tableau des cotisations sociales dues par les auxiliaires médicaux, année 2026 » (recoupement des taux URSSAF 2026) : https://www.weblex.fr/chiffres-cles/tableau-des-cotisations-sociales-dues-par-les-auxiliaires-medicaux-annee-2026
- carpimko.com, bulletin spécial « 2026 : évolution de l'assiette des cotisations sociales et retraites », avril 2026 (retraite de base 8,73 % et 1,87 %, complémentaire 8,70 %, ASV 224 € + 0,16 %, invalidité-décès 1 022 €, abattement de 26 %) : https://www.carpimko.com/Portals/0/BulletinSpecialAssietteSocialeAvril2026.pdf
- carpimko.com, « Mes cotisations s'adaptent à mes revenus » (recoupement 2026 : ASV forfaitaire 671 € dont 447 € pris en charge, invalidité-décès 1 022 €) : https://www.carpimko.com/je-suis-en-activite/mes-cotisations/mes-cotisations-sadaptent-a-mes-revenus
- service-public.gouv.fr, « Barème de l'impôt sur le revenu » (revenus 2025 : 11 600 €, 29 579 €, 84 577 €, 181 917 €) : https://www.service-public.gouv.fr/particuliers/vosdroits/F1419
- URSSAF, « Guide à la déclaration sociale et fiscale de revenus, praticiens et auxiliaires médicaux conventionnés » (part non déductible de la CSG et CRDS) : https://hautesavoie.ordremk.fr/files/2024/04/guide_pam_2_auxiliaires-medicaux.pdf
- BOFiP, BOI-BNC-BASE-20-20 § 30 (indemnités kilométriques des professions de santé comprises dans les recettes) : https://bofip.impots.gouv.fr/bofip/4650-PGP.html
- Verbatims de terrain : Reddit r/france, juillet 2026 (« J'entends tout et son contraire ») ; forum Infirmiers.com, fil « 50 % de charges… mais 50 % de quoi ? », section Libéral.
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.
