Chaque mois, une partie de ce qui arrive sur votre compte appartient déjà à l’URSSAF et à la CARPIMKO, et le solde bancaire ne dit jamais laquelle. Cet article détaille qui prélève quoi en 2026, ce que l’Assurance maladie paie à votre place, le calcul complet sur un exemple, et la raison pour laquelle la deuxième année d’installation réserve souvent un appel de cotisations inattendu.
Quelles cotisations paie une infirmière libérale ?
Une infirmière libérale conventionnée verse ses cotisations à deux organismes. L’URSSAF encaisse l’assurance maladie, les indemnités journalières, les allocations familiales, la CSG-CRDS et deux petites contributions. La CARPIMKO encaisse la retraite de base, la retraite complémentaire, l’ASV et l’invalidité-décès. Depuis 2026, toutes ces cotisations sont calculées sur une même base, l’assiette sociale.
| Organisme | Ce qu’il encaisse | Ce que l’Assurance maladie prend en charge |
|---|---|---|
| URSSAF | Maladie-maternité, indemnités journalières, allocations familiales, CSG-CRDS, CURPS, formation professionnelle | La quasi-totalité de la cotisation maladie sur vos revenus conventionnés |
| CARPIMKO | Retraite de base, retraite complémentaire, ASV, invalidité-décès | Les deux tiers de l’ASV (part forfaitaire et part proportionnelle) |
Cette prise en charge, contrepartie du conventionnement, ne porte que sur les revenus tirés de l’activité conventionnée, nets de dépassements d’honoraires. Elle rend les simulateurs généralistes trompeurs pour votre profession.
Ce qui change en 2026 : une assiette sociale unique
Jusqu’en 2025, les cotisations se calculaient sur le bénéfice (BNC), et la CSG-CRDS sur une base plus large. Depuis la déclaration des revenus 2025, faite au printemps 2026, une seule base sert à tout. On part de vos recettes, on retire vos charges professionnelles, ce qui donne le revenu brut social ; on applique ensuite un abattement de 26 %, dans la limite d’un plancher et d’un plafond, pour obtenir l’assiette sociale.
Le bulletin spécial publié par la CARPIMKO en avril 2026 résume l’effet attendu pour la plupart des auxiliaires médicaux : la CSG-CRDS baisse, les cotisations retraite augmentent, et les droits à la retraite progressent. La caisse invite d’ailleurs à conserver le remboursement éventuel de l’URSSAF pour régler la hausse de la retraite. Les acomptes de janvier à avril 2026 ont été calculés avec les anciennes règles ; la régularisation 2025 et les cotisations 2026 le sont avec les nouvelles, ce qui explique des échéanciers modifiés à partir de juin.
Les cotisations URSSAF 2026 d’une infirmière conventionnée
Le tableau suivant reprend le barème publié par l’URSSAF pour les auxiliaires médicaux, mis à jour le 20 mars 2026, avec un PASS 2026 de 48 060 €.
| Cotisation URSSAF | Taux 2026 | Assiette et seuils 2026 | Prise en charge par l’Assurance maladie |
|---|---|---|---|
| Maladie-maternité (revenus conventionnés) | 0 % sous 9 612 €, puis progressif jusqu’à 8,50 %, 6,50 % au-delà de 144 180 € | Assiette de participation de la CPAM | Jusqu’à 8,40 points : 0,10 % reste à votre charge |
| Maladie-maternité (reste du revenu) | 3,25 % à 11,75 % selon le revenu | Revenus hors activité conventionnée | Aucune |
| Indemnités journalières | 0,30 % | Entre 40 % du PASS et 3 PASS | Aucune |
| Allocations familiales | 0 % sous 52 866 €, progressif jusqu’à 3,10 % au-delà de 67 284 € | Assiette sociale | Aucune |
| CSG-CRDS | 9,70 % | Assiette sociale | Aucune |
| CURPS | 0,10 % | Plafonnée à 240 € en 2026 | Aucune |
| Formation professionnelle (CFP) | 0,25 % du PASS | Forfait de 120 € en 2026 | Aucune |
La cotisation maladie, lourde chez les autres indépendants, est presque neutralisée pour vous tant que vos revenus viennent des actes remboursés. La CSG-CRDS devient le premier poste URSSAF, sans prise en charge et dès le premier euro de l’assiette.
Les cotisations CARPIMKO 2026
La CARPIMKO calcule désormais toutes ses cotisations à partir de l’assiette sociale de l’année précédente, que l’URSSAF lui transmet après votre déclaration d’avril.
| Cotisation CARPIMKO | 2025 | 2026 |
|---|---|---|
| Retraite de base, tranche 1 | 8,23 % jusqu’à 47 100 € | 8,73 % jusqu’à 48 060 € |
| Retraite de base, tranche 2 | 1,87 % jusqu’à 235 500 € | 1,87 % jusqu’à 240 300 € |
| Retraite complémentaire | Forfait de 2 312 € + 3 % proportionnels | 8,70 % de l’assiette, calculé au minimum sur 24 030 € et au maximum sur 144 180 € |
| ASV, part forfaitaire | 221 € (+ 443 € payés par la CPAM) | 224 € (+ 447 € payés par la CPAM) |
| ASV, part proportionnelle | 0,16 % (+ 0,24 % payés par la CPAM) | 0,16 % (+ 0,24 % payés par la CPAM) |
| Invalidité-décès | 1 022 € | 1 022 € |
Le changement le plus sensible touche la retraite complémentaire : le forfait de 2 312 € disparaît au profit d’une cotisation de 8,70 %, avec un minimum calculé sur 24 030 €. Une infirmière à faible revenu paie donc un plancher, et une infirmière à revenu élevé voit sa cotisation suivre ses revenus jusqu’à 144 180 € d’assiette.
Exemple chiffré : une infirmière à 90 000 € de recettes
Prenons, à titre d’exemple, une infirmière libérale conventionnée au régime de la déclaration contrôlée : 90 000 € de recettes en 2025, toutes issues d’actes conventionnés, et 25 000 € de charges professionnelles (voiture, cabinet, assurances, logiciel). Son revenu brut social est de 65 000 €. Après l’abattement de 26 %, son assiette sociale est de 48 100 €. Le calcul qui suit est simplifié (assiette unique, sans conjoint collaborateur ni dépassements).
| Poste | Calcul 2026 | Montant annuel |
|---|---|---|
| Maladie (reste à charge sur revenus conventionnés) | 0,10 % au plus de 48 100 € | Moins de 50 € |
| Indemnités journalières | 0,30 % × 48 100 € | 144 € |
| Allocations familiales | Assiette sous 52 866 € | 0 € |
| CSG-CRDS | 9,70 % × 48 100 € | 4 666 € |
| CURPS et formation professionnelle | 48 € + 120 € | 168 € |
| Sous-total URSSAF | environ 5 030 € | |
| Retraite de base | 8,73 % × 48 060 € + 1,87 % × 48 100 € | 5 095 € |
| Retraite complémentaire | 8,70 % × 48 100 € | 4 185 € |
| ASV (part à votre charge) | 224 € + 0,16 % × 48 100 € | 301 € |
| Invalidité-décès | Forfait | 1 022 € |
| Sous-total CARPIMKO | environ 10 600 € | |
| Total des cotisations | environ 15 630 € |
Dans cet exemple, les cotisations représentent 17 % des recettes et 24 % du revenu brut social. On retrouve l’ordre de grandeur cité par une infirmière sur le forum Infirmiers.com, qui évaluait ses charges sociales URSSAF et CARPIMKO à 17 % de son chiffre d’affaires. On est loin des « 50 % de charges » souvent appliqués par précaution, qui mélangent cotisations, frais professionnels et parfois impôt. Pour vérifier ce qui se déduit de vos recettes avant ce calcul, l’article sur les charges déductibles détaille les postes admis.
Vos propres chiffres dépendent de vos frais et de votre part d’activité conventionnée : le simulateur donne un premier ordre de grandeur.
Pourquoi les cotisations explosent-elles en année 2 ?
Le mécanisme tient au calendrier. L’URSSAF et la CARPIMKO ne connaissent votre revenu réel qu’une fois votre déclaration faite, au printemps de l’année suivante. En attendant, elles appellent des cotisations provisionnelles. En début d’activité, ces cotisations sont calculées sur des bases forfaitaires, nettement inférieures au revenu d’une tournée pleine.
Au printemps de la deuxième année, deux montants arrivent en même temps. D’abord la régularisation de l’année 1 : la différence entre ce qui a été payé sur la base forfaitaire et ce qui est dû sur le revenu réel. Ensuite, le recalcul des cotisations provisionnelles de l’année 2 sur ce même revenu réel, avec des prélèvements réajustés jusqu’à décembre. Pour une infirmière dont l’activité a démarré vite, l’écart peut représenter plusieurs mois de cotisations à régler sur la fin d’année.
Le décalage se reproduit ensuite chaque année à plus petite échelle : une très bonne année se paie en partie l’année suivante. Deux leviers permettent de l’amortir.
- Déclarer un revenu estimé. L’URSSAF indique qu’en début d’activité, vous pouvez communiquer depuis votre espace en ligne le revenu que vous pensez percevoir sur l’année, afin que vos cotisations soient recalculées et que la régularisation soit limitée. L’URSSAF précise qu’aucune pénalité n’est appliquée en cas d’écart entre ce revenu estimé et le revenu réel déclaré.
- Provisionner sur le revenu du mois. Mettre de côté chaque mois un pourcentage calculé sur vos propres chiffres évite que la régularisation arrive sur un compte vide.
Combien mettre de côté chaque mois ?
La règle la plus sûre consiste à provisionner sur ce que vous encaissez réellement, avec un taux tiré de votre propre assiette plutôt qu’un pourcentage entendu entre consœurs. Dans l’exemple ci-dessus, 15 630 € de cotisations annuelles représentent environ 1 300 € par mois, soit un peu plus de 17 % des recettes. L’impôt sur le revenu s’ajoute ensuite, sur un compte à part, parce qu’il dépend de votre foyer fiscal.
Un prévisionnel sur douze mois, même simple, permet de caler ce taux et de voir arriver les échéances de régularisation. Si vous cherchez à réduire la facture elle-même, les leviers légaux applicables aux indépendants sont présentés dans l’article sur la réduction des cotisations URSSAF, à adapter aux règles propres aux auxiliaires médicaux.
FAQ
Quelles sont les charges URSSAF d’une infirmière libérale en 2026 ?
La cotisation maladie (presque entièrement prise en charge par l’Assurance maladie sur les revenus conventionnés), les indemnités journalières à 0,30 %, les allocations familiales au-delà de 52 866 € d’assiette, la CSG-CRDS à 9,70 %, la CURPS à 0,10 % et la contribution à la formation professionnelle de 120 €.
Quels sont les taux CARPIMKO en 2026 ?
8,73 % pour la retraite de base jusqu’à 48 060 € plus 1,87 % jusqu’à 240 300 €, 8,70 % pour la retraite complémentaire entre 24 030 € et 144 180 € d’assiette, 224 € plus 0,16 % pour l’ASV, et 1 022 € d’invalidité-décès.
L’Assurance maladie paie-t-elle une partie des cotisations d’une infirmière libérale ?
Oui, pour les infirmières conventionnées : elle prend en charge la quasi-totalité de la cotisation maladie sur les revenus conventionnés (0,10 % reste à votre charge selon l’URSSAF) et les deux tiers de l’ASV, soit 447 € de forfait et 0,24 % de part proportionnelle en 2026.
Pourquoi mon appel de cotisations ne correspond-il pas à ce que je gagne ?
Parce que les cotisations de l’année sont d’abord provisionnelles, calculées sur un revenu passé ou forfaitaire, puis régularisées quand votre revenu réel est déclaré. Un appel élevé peut donc correspondre à une bonne année précédente.
Qu’est-ce que l’abattement de 26 % sur l’assiette sociale ?
Depuis la déclaration des revenus 2025, les cotisations sont calculées sur le revenu brut social (recettes moins charges professionnelles) diminué de 26 %, dans la limite d’un plancher et d’un plafond. Cette base unique remplace le bénéfice et la base spécifique de la CSG-CRDS.
L’essentiel en une image
En résumé
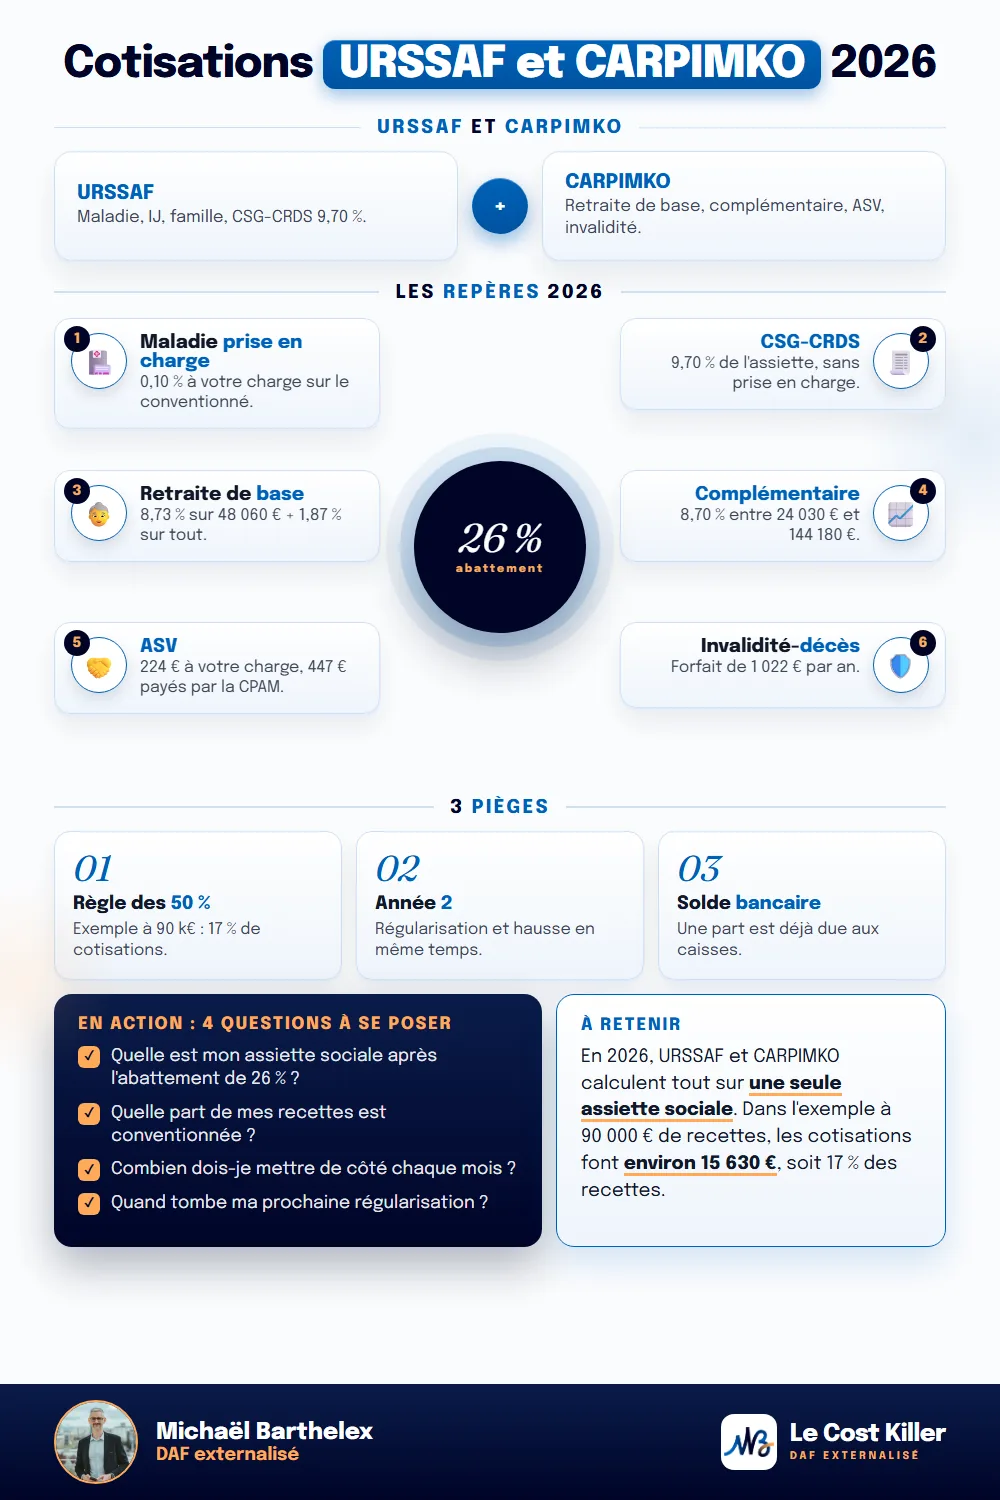
En 2026, une infirmière libérale conventionnée cotise à l’URSSAF et à la CARPIMKO sur une base unique, l’assiette sociale. L’Assurance maladie prend en charge la cotisation maladie sur les revenus conventionnés et une partie de l’ASV, si bien que la CSG-CRDS et la retraite forment l’essentiel de la facture. Sur l’exemple étudié, le total avoisine 17 % des recettes, loin des 50 % souvent appliqués. Le vrai risque tient au calendrier : les régularisations arrivent un an après les revenus, et il faut les avoir provisionnées.
Sources officielles
- urssaf.fr, « Taux de cotisations – Praticien ou auxiliaire médical », mis à jour le 20/03/2026 (taux 2026 des auxiliaires médicaux : maladie 0 à 8,50 % et prise en charge 0 à 8,40 %, seuils 9 612 € et 144 180 €, allocations familiales 52 866 € et 67 284 €, CSG-CRDS 9,70 %, CURPS 0,10 % plafonnée à 240 €, CFP 120 €, IJ 0,30 % entre 40 % du PASS et 3 PASS, application de la réforme d'assiette à partir d'avril 2026) : https://www.urssaf.fr/accueil/outils-documentation/taux-baremes/taux-cotisations-pam.html
- urssaf.fr, « Les cotisations d'un auxiliaire médical » (prise en charge par la CPAM limitée aux revenus conventionnés nets de dépassements, 0,10 % à charge ; revenu estimé en début d'activité, sans pénalité en cas d'écart) : https://www.urssaf.fr/accueil/independant/praticien-auxiliaire-medical/cotisations-auxiliaire-medical.html
- weblex.fr, « Tableau des cotisations sociales dues par les auxiliaires médicaux, année 2026 » (recoupement des taux URSSAF 2026) : https://www.weblex.fr/chiffres-cles/tableau-des-cotisations-sociales-dues-par-les-auxiliaires-medicaux-annee-2026
- carpimko.com, bulletin spécial « 2026 : évolution de l'assiette des cotisations sociales et retraites », avril 2026 (retraite de base 8,73 % et 1,87 %, complémentaire 8,70 % entre 24 030 € et 144 180 €, suppression du forfait de 2 312 €, ASV 224 € + 447 € CPAM et 0,16 % + 0,24 % CPAM, invalidité-décès 1 022 €, abattement de 26 %, calendrier avril 2026) : https://www.carpimko.com/Portals/0/BulletinSpecialAssietteSocialeAvril2026.pdf
- laruche.cbainfo.fr, « Nouvelle réforme URSSAF et CARPIMKO 2026 : quel impact pour les infirmières libérales ? » (recoupement des taux CARPIMKO 2026 et de l'abattement de 26 %) : https://laruche.cbainfo.fr/actualites/nouveautes-carpimko/
- urssaf.fr, « Réforme de l'assiette sociale et du barème des cotisations sociales » (article 18 de la LFSS 2024, décret n° 2024-688 du 5 juillet 2024) : https://www.urssaf.fr/accueil/independant/comprendre-payer-cotisations/reforme-cotisations-independants.html
- Verbatim de terrain (17 % de charges sociales URSSAF et CARPIMKO) : forum Infirmiers.com, fil « épargne et charges », section Libéral.
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.