Dans une PME industrielle, le carnet de commandes peut être plein et la trésorerie vide au même moment. Un DAF externalisé sert à comprendre pourquoi, commande par commande, et à décider en conséquence avant que la banque ne pose la question.
Qu’est-ce qu’un DAF externalisé pour l’industrie ?
Un DAF externalisé pour l’industrie est un directeur financier indépendant qui intervient quelques jours par mois dans une PME de production. Il construit le coût de revient par produit, suit la marge par commande, pilote le BFR et les stocks, prépare les investissements et leur financement, puis traduit les hausses de matières et d’énergie en décisions de prix.
La mission générale est décrite dans l’article sur le DAF externalisé. Ici, on parle de ce qui est propre à l’usine : des machines, des matières, des stocks et des clients qui paient à 60 jours.
Pourquoi la comptabilité ne suffit pas pour piloter une usine
L’expert-comptable produit un compte de résultat global, une fois par an, qui répond aux obligations légales et fiscales. Il ne dit rien de la rentabilité de la référence 2045, du client qui exige des séries courtes ou de la presse qui tourne à 55 % de sa capacité.
Trois particularités rendent l’industrie plus exigeante qu’une activité de services :
- Le coût de revient se construit. Il agrège matière, main-d’œuvre directe, temps machine, réglages, rebuts et une quote-part des frais de structure. Tant que ce calcul n’existe pas, les devis sont bâtis sur des habitudes.
- Le cash dort dans l’atelier. Matières premières, en-cours et produits finis immobilisent souvent plusieurs mois d’achats. Ajoutez les délais clients, et la croissance consomme de la trésorerie à chaque nouvelle commande.
- Les investissements engagent sur sept à dix ans. Une machine mal dimensionnée ou mal financée pèse sur les comptes bien après la signature du bon de commande.
Comment calculer le coût de revient et la marge par commande ?
Le coût de revient complet d’une pièce additionne quatre blocs : la matière consommée (rebuts compris), la main-d’œuvre directe au taux horaire chargé, le coût horaire des machines (amortissement, maintenance, énergie) multiplié par le temps de passage, et une part des frais de structure répartie selon une clé cohérente, par exemple les heures machine.
La marge par commande reprend ce coût et y ajoute ce que le devis oublie souvent : temps de réglage des petites séries, outillages spécifiques, transport, pénalités de retard facturées par le client. C’est à ce niveau que les surprises apparaissent, car deux commandes au même prix unitaire peuvent laisser des marges opposées selon la taille de série.
Exemple chiffré (exemple fictif)
Une PME fabrique une pièce vendue 48 € HT, à 20 000 exemplaires par an.
| Poste | Avant hausse | Après hausse matière de 20 % |
|---|---|---|
| Matière | 14,00 € | 16,80 € |
| Main-d’œuvre directe (0,25 h à 38 €) | 9,50 € | 9,50 € |
| Temps machine (0,20 h à 60 €) | 12,00 € | 12,00 € |
| Frais de structure imputés | 6,00 € | 6,00 € |
| Coût de revient complet | 41,50 € | 44,30 € |
| Marge unitaire | 6,50 € (13,5 %) | 3,70 € (7,7 %) |
| Marge annuelle sur 20 000 pièces | 130 000 € | 74 000 € |
Une hausse de 20 % sur la seule matière fait fondre la marge de cette référence de 56 000 € par an. Pour la retrouver, le prix doit passer à 50,80 €, soit une hausse de 5,8 %. Sans coût de revient à jour, ce chiffre reste inconnu.
Comment absorber la variation des prix matières et énergie ?
Le DAF commence par mesurer l’exposition : part de la matière et de l’énergie dans le coût de revient de chaque famille de produits, durée des contrats d’achat, prix figés dans les devis en cours.
Viennent ensuite les leviers :
- Les clauses d’indexation dans les contrats et les conditions générales de vente, adossées à un indice public de la matière concernée, pour répercuter la hausse sans renégocier chaque devis.
- La durée de validité des devis, raccourcie quand les cours bougent vite.
- Les contrats d’énergie revus avec une vision budgétaire : prix fixe, part indexée, échéance.
- Les économies d’énergie financées par le dispositif des certificats d’économies d’énergie (CEE), dont la sixième période court du 1er janvier 2026 au 31 décembre 2030 : les fournisseurs d’énergie cofinancent certaines opérations de réduction de consommation, y compris dans l’industrie.
BFR et stocks : où dort la trésorerie d’une PME industrielle ?
Le besoin en fonds de roulement additionne les stocks et les créances clients, puis retranche les dettes fournisseurs. Dans l’industrie, il se chiffre facilement en mois de chiffre d’affaires.
Prenons une PME fictive à 4 M€ de chiffre d’affaires : 600 000 € de stocks, 700 000 € de créances clients, 400 000 € de dettes fournisseurs. Son BFR atteint 900 000 €, soit environ 82 jours de chiffre d’affaires. Si l’activité progresse de 20 % à structure constante, il faudra financer environ 180 000 € de BFR supplémentaire, avant même le premier euro de bénéfice.
Le cadre légal des délais aide à cadrer les discussions commerciales. Entre professionnels, le délai de paiement convenu ne peut dépasser 60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois si le contrat le prévoit ; sans clause, il est de 30 jours après la réception des marchandises. Les pénalités de retard ne peuvent être inférieures à trois fois le taux d’intérêt légal, et une indemnité forfaitaire de 40 € pour frais de recouvrement s’applique à chaque facture payée en retard.
Les leviers classiques d’un DAF sur le BFR :
- stocks de sécurité recalculés par référence, avec la liste des articles dormants à écouler ;
- acomptes à la commande sur les séries spécifiques ;
- relance des retards dès le premier jour, pilotée par une balance âgée hebdomadaire ;
- négociation fournisseurs (délais, consignation, livraisons fractionnées).
Le suivi s’inscrit dans un prévisionnel financier mis à jour chaque mois.
Comment financer une machine : crédit-bail, emprunt ou aides ?
Un investissement industriel se décide sur trois questions : la machine est-elle rentable, le plan de trésorerie supporte-t-il les échéances, et quel montage coûte le moins sur la durée ?
| Solution | Principe | Point de vigilance |
|---|---|---|
| Autofinancement | La trésorerie paie le bien | Assèche le cash disponible pour le BFR |
| Emprunt bancaire | Prêt amortissable, bien inscrit à l’actif | Garanties demandées, capacité de remboursement |
| Crédit-bail mobilier | Loyers sur une durée déterminée, option d’achat à l’échéance | Coût total à comparer à l’emprunt, loyers déductibles sous conditions |
| Prêt Industrie Verte (Bpifrance) | De 500 000 € à 10 M€, jusqu’à 12 ans, différé possible de 2 ans | Réservé aux projets de transition écologique et énergétique |
| Crédit d’impôt industrie verte (C3IV) | Crédit d’impôt sur agrément de la DGFiP, prorogé jusqu’au 31/12/2028 | Limité à la production de batteries, panneaux solaires, éoliennes, pompes à chaleur et leurs composants |
| Certificats d’économies d’énergie | Prime versée pour certaines opérations d’efficacité énergétique | Dossier à monter avant l’engagement des travaux |
Le crédit-bail mobilier finance un équipement sans apport, avec des loyers dont la périodicité peut suivre la saisonnalité de l’activité ; sa durée varie généralement de 3 à 7 ans selon le matériel. Le bon choix dépend du coût total, de la fiscalité et de l’effet sur le bilan, que le DAF compare dans un tableau unique avant de rencontrer le banquier.
Quels indicateurs suivre dans une PME industrielle ?
Le tableau de bord DAF général contient dix indicateurs. Voici sa version industrielle, avec les formules.
| Indicateur | Formule | Ce qu’il révèle |
|---|---|---|
| Marge par produit | (Prix de vente − coût de revient complet) / prix de vente | Les références qui enrichissent et celles qui occupent |
| Marge sur coûts variables | CA − (matières + sous-traitance + énergie variable) | La contribution réelle de chaque commande |
| Point mort | Charges fixes / taux de marge sur coûts variables | Le chiffre d’affaires minimum à produire |
| Rotation des stocks (jours) | Stock moyen / coût des achats consommés × 365 | Le cash immobilisé en matières et produits finis |
| Délai clients (jours) | Créances clients TTC / CA TTC × 365 | Le crédit accordé aux clients |
| Délai fournisseurs (jours) | Dettes fournisseurs TTC / achats TTC × 365 | Le crédit obtenu des fournisseurs |
| BFR en jours de CA | BFR / CA HT × 365 | Le besoin de financement de la croissance |
| TRS | Disponibilité × performance × qualité | L’usage effectif des machines |
Combien coûte un DAF externalisé pour une PME industrielle ?
Une PME industrielle cumule stocks, investissements et financement : le rythme le plus fréquent est de 2 à 3 jours par mois, soit 2 500 à 4 500 € mensuels, davantage au-delà. Une petite structure peut démarrer à 1 jour par mois, entre 1 500 et 2 500 €. En mission ponctuelle, le tarif journalier se situe entre 600 et 1 500 €. Le détail est dans la grille des tarifs d’un DAF externalisé.
Dans l’exemple fictif ci-dessus, une seule référence mal repricée coûte 56 000 € par an : l’ordre de grandeur de ce qu’un pilotage régulier permet de protéger.
FAQ
Pourquoi une PME industrielle a-t-elle besoin d’un DAF externalisé ?
Parce que la rentabilité se joue par produit et par commande, et que le cash dort dans les stocks et les créances. Le DAF construit le coût de revient, suit le BFR et prépare les investissements.
Comment calculer le coût de revient d’un produit industriel ?
En additionnant la matière consommée (rebuts compris), la main-d’œuvre directe au taux chargé, le temps machine valorisé à son coût horaire et une quote-part des frais de structure répartie selon une clé cohérente, par exemple les heures machine.
Crédit-bail ou emprunt pour financer une machine ?
Le crédit-bail finance sans apport, avec une option d’achat à l’échéance et des loyers déductibles sous conditions. L’emprunt inscrit le bien à l’actif et demande souvent des garanties. La comparaison se fait sur le coût total et l’effet sur la trésorerie.
Quelles aides à l’investissement industriel existent en 2026 ?
Parmi les dispositifs en vigueur : le Prêt Industrie Verte de Bpifrance (500 000 € à 10 M€ pour les projets de transition écologique), le crédit d’impôt industrie verte prorogé jusqu’à fin 2028 pour certaines filières, et les certificats d’économies d’énergie pour les opérations d’efficacité énergétique.
Combien coûte un DAF externalisé dans l’industrie ?
Le plus souvent 2 500 à 4 500 € par mois pour 2 à 3 jours, ou 1 500 à 2 500 € pour 1 jour par mois dans une petite structure. Le tarif journalier se situe entre 600 et 1 500 €.
L’essentiel en une image
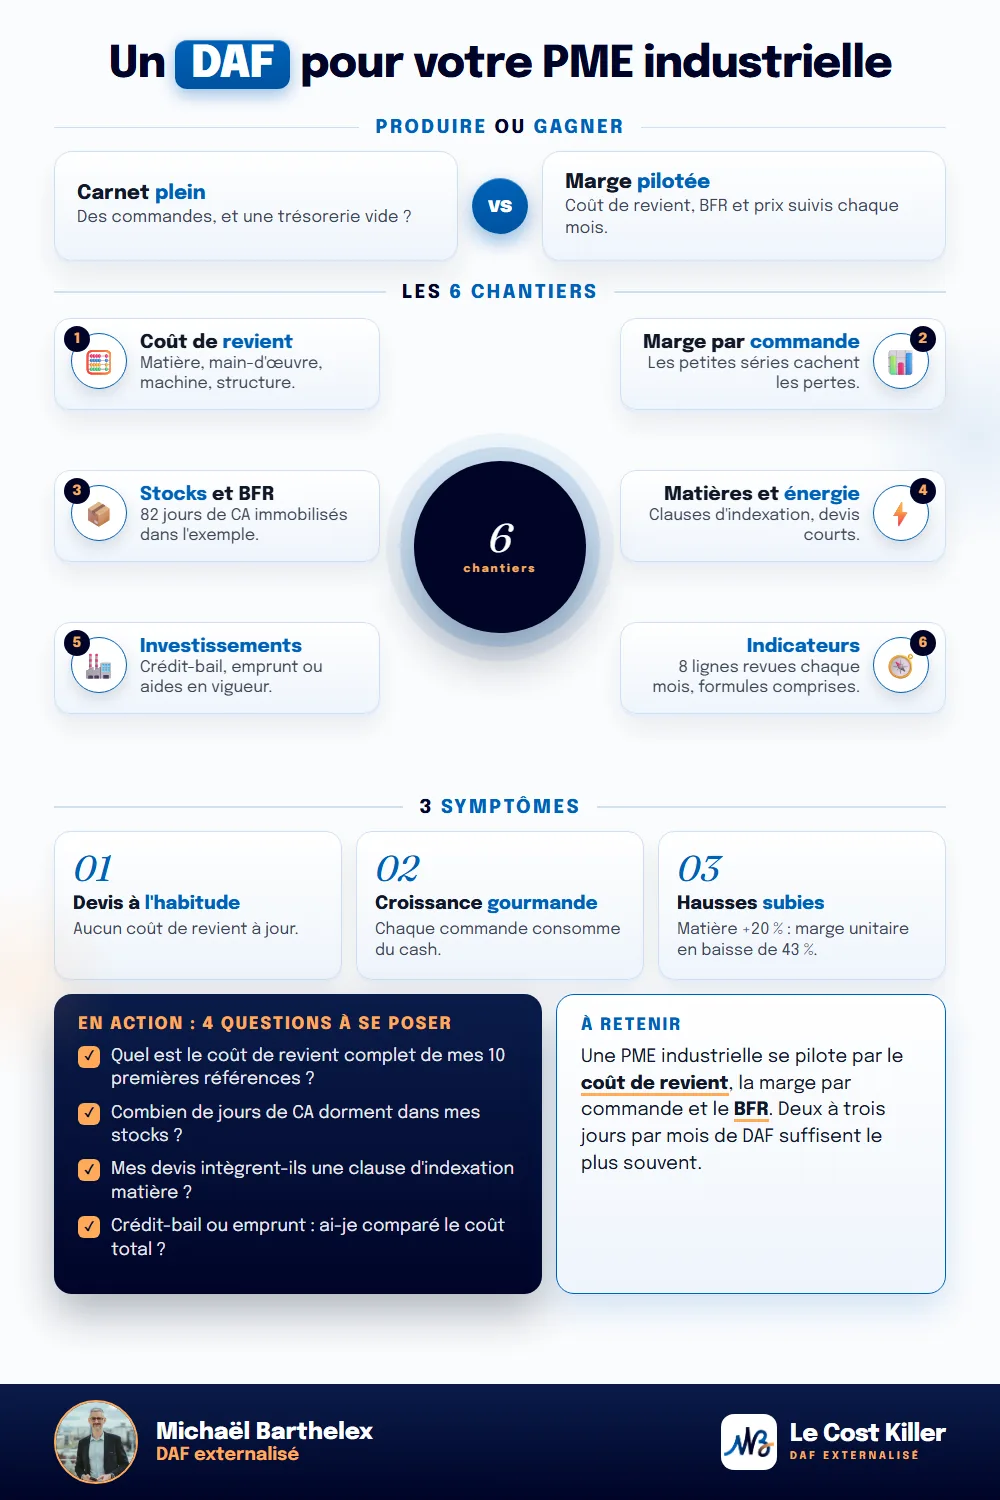
En résumé
Une PME industrielle se pilote par le coût de revient, la marge par commande et le BFR, trois chiffres absents du bilan annuel. Un DAF externalisé les construit, suit l’effet des hausses de matières et d’énergie, et monte le financement des investissements en comparant crédit-bail, emprunt et aides en vigueur. Deux à trois jours par mois suffisent dans la plupart des cas.
Sources officielles
- https://entreprendre.service-public.gouv.fr/vosdroits/F23211 — délais de paiement et pénalités entre professionnels
- https://bpifrance-creation.fr/boiteaoutils/taux-penalites-retard — taux des pénalités de retard
- https://bpifrance-creation.fr/encyclopedie/financements/divers/credit-bail-mobilier — crédit-bail mobilier
- https://www.bpifrance.fr/catalogue-offres/credit-bail-mobilier — offre crédit-bail mobilier
- https://www.bpifrance.fr/catalogue-offres/pret-industrie-verte — Prêt Industrie Verte
- https://www.impots.gouv.fr/actualite/prorogation-du-credit-dimpot-pour-les-investissements-en-faveur-de-lindustrie-verte — C3IV prorogé au 31/12/2028
- https://www.entreprises.gouv.fr/espace-entreprises/beneficier-d-une-aide-ou-d-un-credit-d-impot/credit-dimpot-pour-lindustrie-verte — filières éligibles C3IV
- https://www.ecologie.gouv.fr/politiques-publiques/dispositif-certificats-deconomies-denergie — CEE
- https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000052486193 — décret n° 2025-1048, sixième période CEE 2026-2030
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.