Quand un dirigeant sort 50 000 euros de dividendes de sa société, la flat tax en prend 31,4 % en 2026. Quand une holding remonte les mêmes 50 000 euros depuis sa filiale, l’impôt réel est de l’ordre de 1 à 2 %. C’est le régime mère-fille, et c’est le mécanisme central de la plupart des optimisations patrimoniales des dirigeants.
Voici comment il fonctionne, pour qui il a du sens, et pourquoi il ne remplace pas les dividendes quand vous voulez l’argent dans votre poche.
Qu’est-ce que le régime mère-fille ?
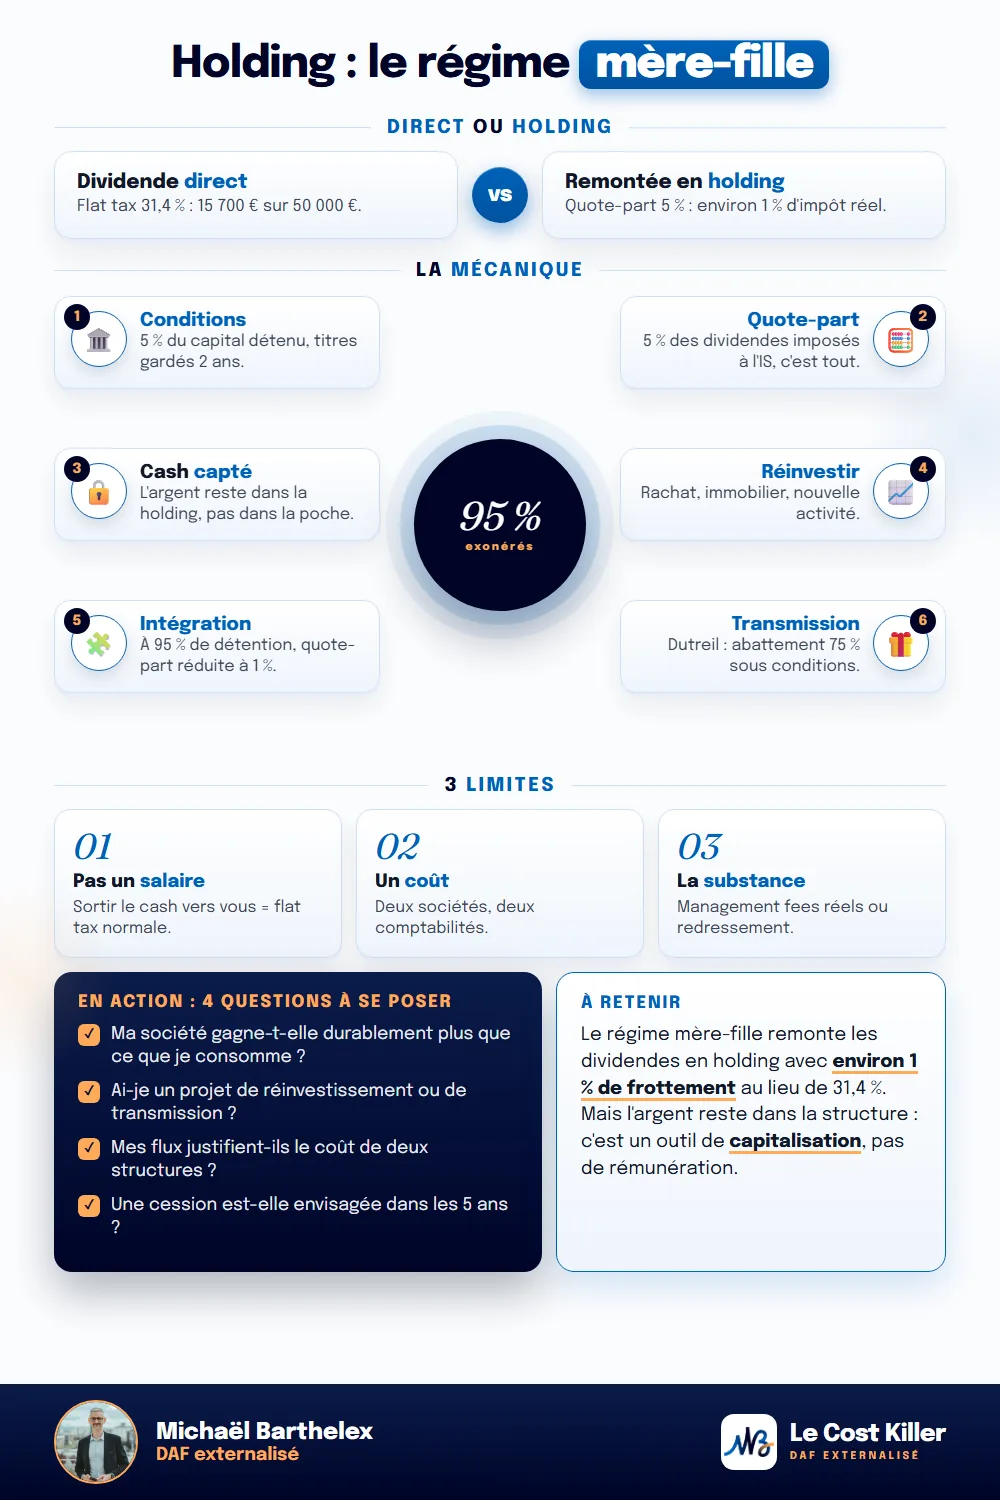
Le régime mère-fille est un dispositif fiscal qui permet à une société mère soumise à l’IS de recevoir les dividendes de sa filiale en étant exonérée d’impôt sur 95 % de leur montant. Seule une quote-part de frais et charges de 5 % reste imposée à l’IS. Deux conditions principales : détenir au moins 5 % du capital de la filiale, et conserver les titres au moins deux ans.
L’exemple chiffré, avec une holding qui reçoit 50 000 euros de dividendes de sa filiale :
| Étape | Montant |
|---|---|
| Dividendes remontés | 50 000 € |
| Base imposable (quote-part de 5 %) | 2 500 € |
| IS sur la quote-part (taux réduit 15 %) | 375 € |
| Frottement fiscal réel | 0,75 % |
Face aux 15 700 euros de flat tax qu’aurait payés le dirigeant en direct, l’écart est spectaculaire. Mais il y a une contrepartie que cet écart cache : l’argent reste dans la holding et n’arrive pas dans votre poche.
Le point que tout le monde oublie : l’argent reste dans la holding
Le régime mère-fille n’exonère pas vos revenus personnels. Il permet de déplacer du cash de la société d’exploitation vers la holding à un coût fiscal quasi nul. Dès que la holding vous verse ce cash en dividendes, la flat tax de 31,4 % s’applique normalement.
La holding est donc un outil de capitalisation, pas un outil de rémunération. Elle a du sens si vous voulez :
- Réinvestir : racheter une autre société, financer une nouvelle activité, investir en immobilier via la holding.
- Mettre en réserve à l’abri du risque d’exploitation : le cash remonté n’est plus exposé aux créanciers de la filiale.
- Préparer une transmission ou une cession dans un cadre fiscal maîtrisé.
Si votre objectif est simplement de vivre de votre activité, le mix salaire-dividendes reste l’outil de base. La holding vient après, quand la société gagne durablement plus que ce que vous consommez.
Intégration fiscale : la version renforcée
Entre sociétés d’un même groupe détenues à 95 % au moins, le régime de l’intégration fiscale va plus loin : la quote-part imposable sur les dividendes internes tombe à 1 %, et surtout les résultats des sociétés du groupe se compensent. Le déficit d’une filiale vient réduire le bénéfice imposable de l’ensemble.
C’est un régime plus exigeant (option formelle, périmètre à 95 %, obligations déclaratives lourdes) qui se justifie à partir de plusieurs sociétés rentables et déficitaires à compenser. Pour un dirigeant avec une seule société d’exploitation, le mère-fille suffit largement.
Les autres leviers qu’ouvre une holding
Le mère-fille est la porte d’entrée, mais la holding débloque d’autres mécanismes.
- L’apport-cession (article 150-0 B ter du CGI) : apporter les titres de sa société à sa holding avant une vente place la plus-value en report d’imposition. Si la holding cède les titres moins de trois ans après l’apport, elle doit réinvestir au moins 60 % du produit dans une activité économique pour conserver le report.
- L’effet de levier d’acquisition : la holding s’endette pour racheter une société cible, et rembourse l’emprunt avec les dividendes remontés en quasi-franchise d’impôt.
- Les management fees : la holding peut facturer des prestations de direction à ses filiales, à condition qu’elles soient réelles, contractualisées et au prix de marché. Facturées sans substance, elles constituent le grief classique du contrôle fiscal. Côté social, faire détenir vos parts de SARL par une holding ne change pas forcément votre statut : voyez la règle du gérant majoritaire de SARL et holding.
- La transmission : le pacte Dutreil, sous ses conditions strictes, permet de transmettre les titres avec un abattement de 75 % sur les droits, et la holding animatrice y est éligible.
Holding animatrice ou passive : une distinction qui change tout
Une holding passive se contente de détenir des titres. Une holding animatrice participe activement à la conduite de la politique de son groupe et rend des services à ses filiales. La distinction est décisive : plusieurs régimes de faveur (Dutreil notamment) sont réservés ou plus favorables à l’animatrice, et l’administration conteste régulièrement l’animation de façade.
Si vous créez une holding uniquement pour le mère-fille, la question ne se pose pas. Si vous visez la transmission, elle devient centrale et se prépare avec un avocat fiscaliste.
Quand la holding n’a pas de sens
Le montage a un coût : constitution, comptabilité et liasse supplémentaires, gestion de deux sociétés. Comptez plusieurs milliers d’euros par an, plus la charge mentale. La holding est contre-productive si :
- vous consommez tout ce que votre société gagne (le cash remonté devra ressortir, flat tax comprise) ;
- votre société dégage moins de quelques dizaines de milliers d’euros d’excédent par an ;
- vous cherchez un effet immédiat sur votre revenu net, ce que la holding ne produit pas.
Dans ces cas, les leviers simples de réduction de l’IS et l’optimisation de la rémunération font mieux, pour moins cher.
FAQ
Qu’est-ce que le régime mère-fille en 2026 ?
Un régime fiscal qui exonère d’IS 95 % des dividendes reçus par une société mère de sa filiale, sous deux conditions : détenir au moins 5 % du capital et conserver les titres deux ans. Seule une quote-part de 5 % reste imposée.
Quel est le taux d’imposition des dividendes remontés en holding ?
La quote-part imposable de 5 % supporte l’IS de la holding : l’impôt réel ressort entre 0,75 % et 1,25 % du dividende selon le taux d’IS applicable (15 % ou 25 %), contre 31,4 % de flat tax pour un dividende versé au dirigeant en direct.
Une holding permet-elle de payer moins d’impôt sur sa rémunération ?
Non. La holding optimise la circulation du cash entre sociétés et sa capitalisation. Dès qu’elle verse l’argent au dirigeant, la fiscalité personnelle classique s’applique. C’est un outil d’investissement et de transmission ; il ne sert pas à vous rémunérer.
Faut-il créer sa holding avant de vendre sa société ?
L’apport des titres à une holding avant cession place la plus-value en report d’imposition (article 150-0 B ter), avec une obligation de réinvestissement de 60 % si la cession intervient moins de trois ans après l’apport. Le calendrier est déterminant : ce montage s’anticipe, il ne s’improvise pas au moment de la vente.
Quel est le coût d’une holding ?
Constitution (quelques centaines à quelques milliers d’euros), puis comptabilité et obligations annuelles d’une société supplémentaire. Le montage devient rentable quand les flux remontés dépassent durablement quelques dizaines de milliers d’euros par an.
L’essentiel en une image
En résumé
La holding et le régime mère-fille transforment 31,4 % de flat tax en environ 1 % de frottement, mais uniquement pour l’argent qui reste investi dans la structure. C’est l’outil du dirigeant qui capitalise, réinvestit ou prépare une transmission, pas de celui qui consomme son résultat. Bien posé, le montage change une trajectoire patrimoniale. Mal posé, il ajoute des coûts et des risques fiscaux sans bénéfice.
Sources officielles
- bofip.impots.gouv.fr — régime des sociétés mères et filiales, intégration fiscale
- impots.gouv.fr — article 150-0 B ter, report d'imposition en cas d'apport-cession
- entreprendre.service-public.gouv.fr — création de holding, pacte Dutreil
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.