



Une dépense payée par l’entreprise et enregistrée en comptabilité ne réduit pas toujours l’impôt. Certaines charges doivent être ajoutées au résultat comptable pour calculer le résultat fiscal, et les oublier revient à sous-déclarer son bénéfice.
Cet article dresse la liste des charges non déductibles en 2026, explique comment on les réintègre et chiffre leur effet sur l’impôt.
Qu’est-ce qu’une charge non déductible fiscalement ?
Une charge non déductible est une dépense que l’entreprise comptabilise normalement, mais que la loi fiscale refuse de retrancher du bénéfice imposable. Elle reste dans les comptes, puis elle est réintégrée au résultat fiscal par une ligne dédiée de la liasse. Elle fait donc payer de l’impôt comme si elle n’avait pas été engagée, soit parce qu’un texte l’exclut, soit parce qu’une condition de déduction manque.
Deux familles : l’exclusion par la loi et la condition manquante
La première famille regroupe les dépenses que le Code général des impôts exclut expressément, quelle que soit leur utilité : amendes, IS, dépenses somptuaires, amortissement excédentaire des voitures. La seconde regroupe les dépenses qui échouent sur une condition de déduction : intérêt de l’entreprise, facture, rattachement à l’exercice ou montant normal. Ces trois conditions sont détaillées dans notre article sur les charges déductibles, qui traite l’autre face du sujet.
La liste des charges non déductibles en 2026
Voici les postes que l’on retrouve le plus souvent dans les réintégrations d’une TPE, avec le texte qui fonde la règle.
| Charge | Ce qui n’est pas déductible | Fondement |
|---|---|---|
| Amendes et pénalités | Toutes les sanctions pécuniaires liées à une obligation légale | Art. 39-2 CGI |
| Intérêt de retard fiscal | L’intérêt de retard de l’article 1727 du CGI | BOFiP, BOI-BIC-CHG-60-20-20 |
| Impôt sur les sociétés | L’IS dû sur le bénéfice | Art. 213 CGI |
| Taxes annuelles sur les véhicules de tourisme | Les taxes sur les émissions de CO2 et sur les polluants (ex-TVS) | Bpifrance Création, BOFiP |
| Dépenses somptuaires | Chasse et pêche de loisir, yachts et bateaux de plaisance, résidences d’agrément | Art. 39-4 CGI |
| Véhicule de tourisme | L’amortissement ou le loyer au-delà du plafond lié au CO2 | Art. 39-4 CGI |
| Dépenses personnelles | Toute dépense sans intérêt pour l’entreprise, ou la part privée d’une dépense mixte | Art. 39-1 CGI |
| Rémunération excessive | La part d’un salaire sans rapport avec le travail fourni | Art. 39-1-1° CGI |
| Intérêts de compte courant | Les intérêts versés aux associés au-delà du taux maximal publié | Art. 39-1-3° CGI |
| Dons aux associations | Le don, remplacé par une réduction d’impôt | Art. 238 bis CGI |
Les sanctions et pénalités
L’article 39-2 du CGI écarte de la déduction les sanctions pécuniaires et pénalités de toute nature mises à la charge des contrevenants à des obligations légales. La règle couvre les amendes, les majorations fiscales et sociales, les confiscations et les sanctions prononcées par une autorité administrative. Le BOFiP range aussi dans les charges non déductibles l’intérêt de retard prévu à l’article 1727 du CGI, dû en cas de paiement ou de déclaration tardive.
Les impôts et taxes non déductibles
La plupart des impôts payés par l’entreprise se déduisent : la contribution économique territoriale, la taxe foncière des locaux ou la taxe d’apprentissage sont des charges comme les autres. Quelques exceptions pèsent pourtant dans les comptes.
- L’impôt sur les sociétés n’est jamais une charge déductible, puisqu’il est calculé sur le bénéfice.
- Les taxes annuelles sur les véhicules de tourisme affectés à l’activité, qui ont remplacé la TVS, ne sont pas déductibles du résultat fiscal.
- La part non déductible de la CSG, pour l’entrepreneur individuel ou le gérant non salarié : sur les 9,2 % de CSG sur les revenus d’activité, 6,8 points sont déductibles et 2,4 points ne le sont pas, de même que la CRDS de 0,5 %. Cette fraction se réintègre dans le bénéfice.
Le véhicule de tourisme : la réintégration la plus fréquente
Une voiture de tourisme achetée par la société s’amortit, mais l’amortissement n’est déductible que sur la part du prix qui ne dépasse pas un plafond fixé selon les émissions de CO2. Pour les véhicules acquis depuis le 1er janvier 2021 et mesurés selon la norme WLTP, les plafonds applicables en 2026 sont les suivants.
| Émissions de CO2 (WLTP) | Plafond d’amortissement déductible |
|---|---|
| Moins de 20 g/km | 30 000 € |
| De 20 à 49 g/km | 20 300 € |
| De 50 à 160 g/km | 18 300 € |
| Plus de 160 g/km | 9 900 € |
La fraction d’amortissement calculée sur la part du prix au-delà du plafond se réintègre chaque année. La même règle vise les loyers d’une voiture de tourisme louée pour plus de trois mois : le loueur communique la part du loyer qui correspond à un amortissement excédentaire, et l’entreprise la réintègre. Les véhicules utilitaires échappent à ces plafonds.
Les dépenses somptuaires et personnelles
L’article 39-4 du CGI refuse la déduction des dépenses liées à la chasse et à la pêche de loisir, à l’achat, la location ou l’entretien de yachts et de bateaux de plaisance, et aux résidences de plaisance ou d’agrément, amortissements compris. La règle s’applique même si ces dépenses servent à recevoir des clients.
Toute dépense qui profite au dirigeant à titre privé est aussi exclue ; pour une dépense mixte, seule la part professionnelle se déduit. Les règles qui permettent de faire prendre en charge des frais légitimes par la société sont détaillées dans l’article frais professionnels du dirigeant.
Les charges déductibles sous conditions
Plusieurs charges ne deviennent non déductibles que partiellement, au-delà d’un montant jugé normal.
- La rémunération du dirigeant et des proches se déduit si elle correspond à un travail effectif et n’est pas excessive au regard du service rendu. La part excessive est réintégrée.
- Les intérêts de compte courant d’associé se déduisent dans la limite d’un taux maximal publié chaque trimestre. Au-delà, l’excédent est réintégré.
- Les cadeaux d’affaires se déduisent s’ils restent d’une valeur raisonnable ; la TVA n’est récupérable que jusqu’à 73 euros TTC par bénéficiaire et par an.
- Les dons à des organismes d’intérêt général se réintègrent, puis ouvrent une réduction d’impôt de 60 % du montant versé, dans la limite de 20 000 euros ou de 5 pour mille du chiffre d’affaires si ce montant est plus élevé.
Comment réintégrer une charge non déductible ?
La charge reste en comptabilité à sa place normale : on ne la supprime pas des comptes. La correction se fait de façon extra-comptable, sur la liasse fiscale, en ajoutant son montant au résultat comptable pour obtenir le résultat fiscal. Pour une société à l’IS, elle figure dans le tableau de détermination du résultat fiscal, le 2058-A au régime réel normal ou le 2033-B au régime simplifié.
Tenir en cours d’année un compte dédié aux dépenses à réintégrer rend l’oubli impossible à la clôture.
Un exemple chiffré
Prenons, à titre d’exemple, une SAS éligible au taux réduit d’IS, dont le résultat comptable avant impôt s’élève à 50 000 euros. Au cours de l’exercice, elle a payé 600 euros d’amendes et de majorations. Elle possède une voiture de tourisme achetée 42 000 euros TTC, qui émet 140 g/km de CO2 selon la norme WLTP, amortie sur cinq ans. Hypothèse : 1 200 euros de taxes annuelles sur ce véhicule.
| Élément | Montant |
|---|---|
| Résultat comptable avant IS | 50 000 € |
| Amendes et majorations réintégrées | + 600 € |
| Amortissement du véhicule comptabilisé (42 000 € / 5 ans) | 8 400 € |
| Amortissement déductible (18 300 € / 5 ans) | 3 660 € |
| Amortissement excédentaire réintégré | + 4 740 € |
| Taxes annuelles sur le véhicule réintégrées | + 1 200 € |
| Résultat fiscal | 56 540 € |
| IS : 15 % sur 42 500 € + 25 % sur 14 040 € | 6 375 € + 3 510 € = 9 885 € |
Si toutes ces charges avaient été déductibles, l’IS serait de 8 250 euros. Les 6 540 euros réintégrés coûtent donc 1 635 euros d’impôt supplémentaire, soit 25 % de leur montant puisqu’ils se situent tous dans la tranche au taux normal. Le choix d’une voiture pèse ainsi sur l’impôt pendant toute sa durée d’amortissement.
Les réflexes pour limiter les réintégrations
Certaines charges non déductibles sont inévitables, comme l’IS, et d’autres se pilotent.
- Choisir le véhicule en connaissant le plafond : un modèle qui émet moins de 50 g/km relève du plafond à 20 300 euros ou à 30 000 euros, ce qui réduit la part réintégrée.
- Faire le point avant la clôture : c’est le moment où l’on peut encore agir sur le résultat, comme le détaille notre article pour réduire l’impôt sur les sociétés.
FAQ
Quelles sont les charges non déductibles fiscalement ?
Principalement les amendes et pénalités, l’IS, les taxes annuelles sur les véhicules de tourisme, les dépenses somptuaires, l’amortissement d’une voiture au-delà du plafond, les dépenses personnelles et la part excessive de certaines charges.
Les amendes sont-elles déductibles pour une entreprise ?
Non. L’article 39-2 du CGI exclut de la déduction toutes les sanctions pécuniaires et pénalités liées au non-respect d’une obligation légale, qu’elles soient fiscales, sociales ou administratives.
Quel est le plafond d’amortissement d’une voiture de société en 2026 ?
Pour un véhicule de tourisme acquis depuis 2021 et mesuré selon la norme WLTP : 30 000 euros sous 20 g/km de CO2, 20 300 euros de 20 à 49 g/km, 18 300 euros de 50 à 160 g/km et 9 900 euros au-delà de 160 g/km. L’amortissement de la part du prix qui dépasse le plafond est réintégré.
Comment réintégrer une charge non déductible ?
La charge reste en comptabilité. Son montant est ajouté au résultat comptable sur la liasse fiscale, dans le tableau de détermination du résultat fiscal (2058-A au réel normal, 2033-B au régime simplifié), pour obtenir le bénéfice imposable.
La CSG est-elle déductible pour un indépendant ?
En partie. Sur les 9,2 % de CSG sur les revenus d’activité, 6,8 points sont déductibles du bénéfice imposable. Les 2,4 points restants et la CRDS de 0,5 % ne sont pas déductibles et se réintègrent.
L’essentiel en une image
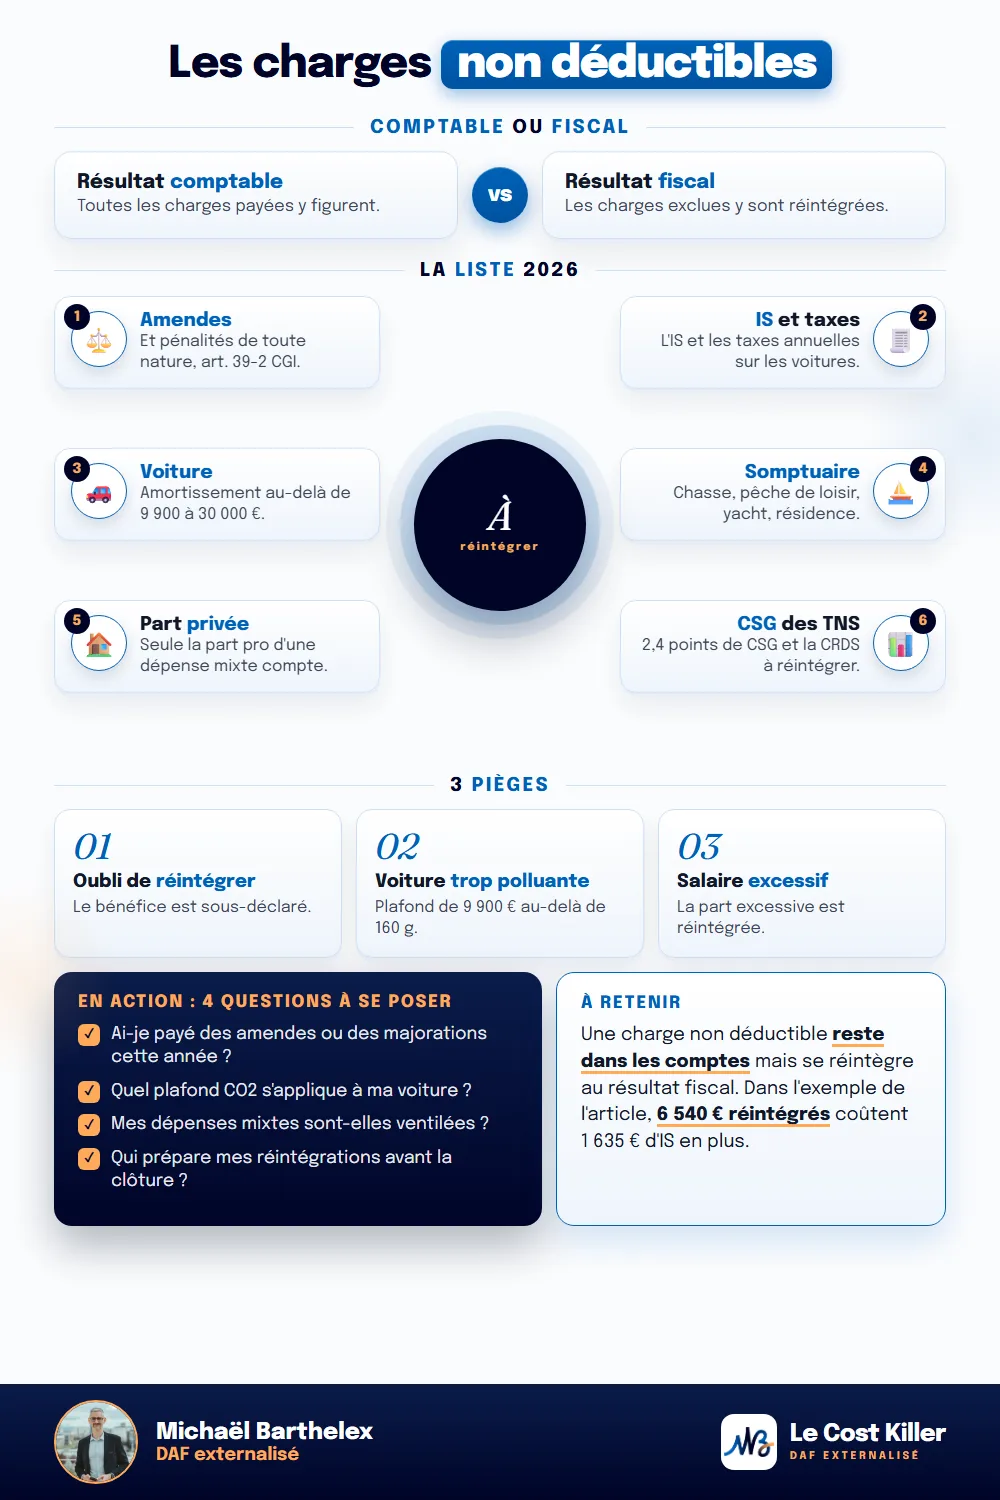
En résumé
Une charge non déductible reste dans les comptes, mais elle se réintègre au résultat fiscal et fait payer de l’impôt comme si elle n’existait pas. Les cas les plus fréquents en TPE sont les amendes, l’IS, les taxes sur les véhicules, l’amortissement excédentaire des voitures de tourisme et la part privée des dépenses mixtes. Les repérer en cours d’année évite l’oubli à la clôture et le redressement qui peut suivre.
Sources officielles
- bofip.impots.gouv.fr, BOI-BIC-CHG-60-20-20 (sanctions et pénalités non déductibles, art. 39-2 CGI, intérêt de retard de l'article 1727 non déductible) et legifrance.gouv.fr, article 39 du CGI
- bpifrance-creation.fr, « Véhicules d'entreprise : régime fiscal » — plafonds WLTP 30 000 / 20 300 / 18 300 / 9 900 € selon le CO2, loyers des locations de plus de 3 mois, taxes annuelles sur les véhicules non déductibles) et legifiscal.fr, fiche « Impôt sur les bénéfices : véhicules de tourisme » (seuil de 160 g/km depuis 2021
- bofip.impots.gouv.fr, BOI-BIC-AMT-20-40-50 — amortissement excédentaire des véhicules de tourisme, réintégration de la part non déductible des loyers
- entreprendre.service-public.gouv.fr, fiche F31973 — charges déductibles et dépenses personnelles ou somptuaires exclues : chasse, pêche de loisir, yachts
- legifrance.gouv.fr, articles 39-4 et 213 du CGI — dépenses somptuaires ; IS non admis en charge
- bofip.impots.gouv.fr, fiches CSG déductible — 6,8 points déductibles, 2,4 points et CRDS non déductibles) et weblex.fr (CSG-CRDS des indépendants à 9,70 % en 2026
- entreprendre.service-public.gouv.fr — mécénat : réduction de 60 %, limite de 20 000 € ou 5 ‰ du chiffre d'affaires ; TVA sur cadeaux jusqu'à 73 € TTC
- impots.gouv.fr, formulaires 2058-A et 2033-B — détermination du résultat fiscal, réintégrations
Taux, plafonds et seuils vérifiés en 2026 sur les sources officielles ci-dessus.
Cet article est informatif et ne constitue pas un conseil personnalise. Les dispositifs et montants evoques s’appliquent sous conditions et doivent etre etudies au cas par cas, idealement avec un professionnel du chiffre et du droit.
